


Personal Agent的新范式:从被动响应到主动执行
Insight 01
1. 核心进步:主动性与服务能力。与传统Chatbot相比,Personal Agent的关键突破在于“更主动、能办事”。通过连接Gmail等服务并获取用户授权,Agent不再局限于问答,而是能够主动处理事务。
2. 交互逻辑变革:类比推荐与搜索。Personal Agent与Chatbot的关系类似于推荐系统与搜索引擎。Chatbot受限于用户明确表达需求的能力,而具备Proactive(主动)能力的Agent能有效降低使用门槛,提升吸引力。
3. 产品化突破:云端托管与开箱即用。年初OpenClaw的爆火揭示了Productization(产品化)的重要性。Personal Agent通过云端托管解决了普通用户在搭建、配置和维护上的技术负担,实现了真正的“开箱即用”。
4. Muse的产品架构。Meta的Muse整合了持续运行的云端环境、账户连接器、可复用Skills以及后台多Agent协作机制。用户无需逐一配置组件,即可直接在手机端交办任务。
5. 设计灵感来源。Meta AI产品负责人Nat Friedman证实,Muse的产品设计深受OpenCl启发。
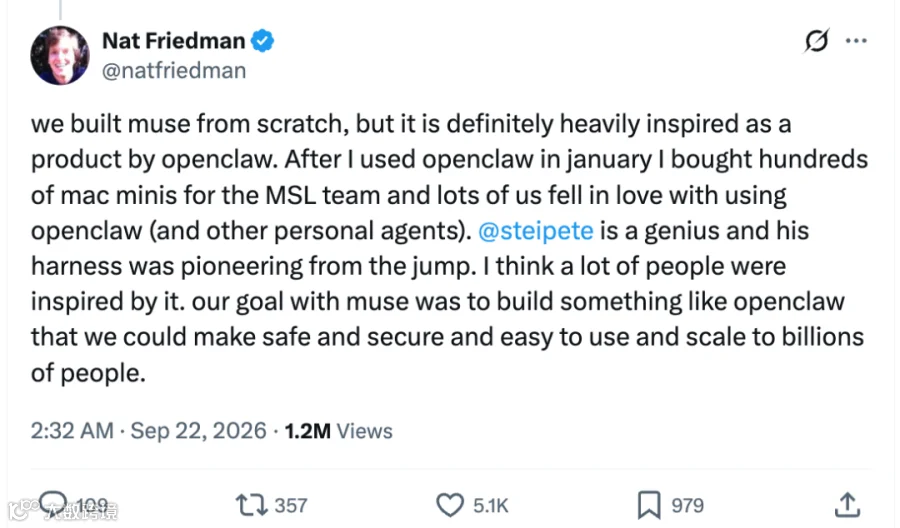
6. 模型能力的驱动作用。模型在长任务执行、工具调用和指令遵循方面的进步,是Personal Agent可用的基础。未来若百亿级参数模型能更好地处理长任务,有望引发类似GPT-4o的用户增长浪潮。
7. Grok Bot与Muse的定位差异。
• Grok Bot侧重B端或小微企业主,作为工作助理操作应用、浏览网页和调用工具,支持接入Codex等工具至托管云电脑。
• Muse侧重C端生活场景优化。实测显示,在处理购物、议价和保险等任务时,Muse耗时约10分钟,显著优于其他Agent的20-30分钟。
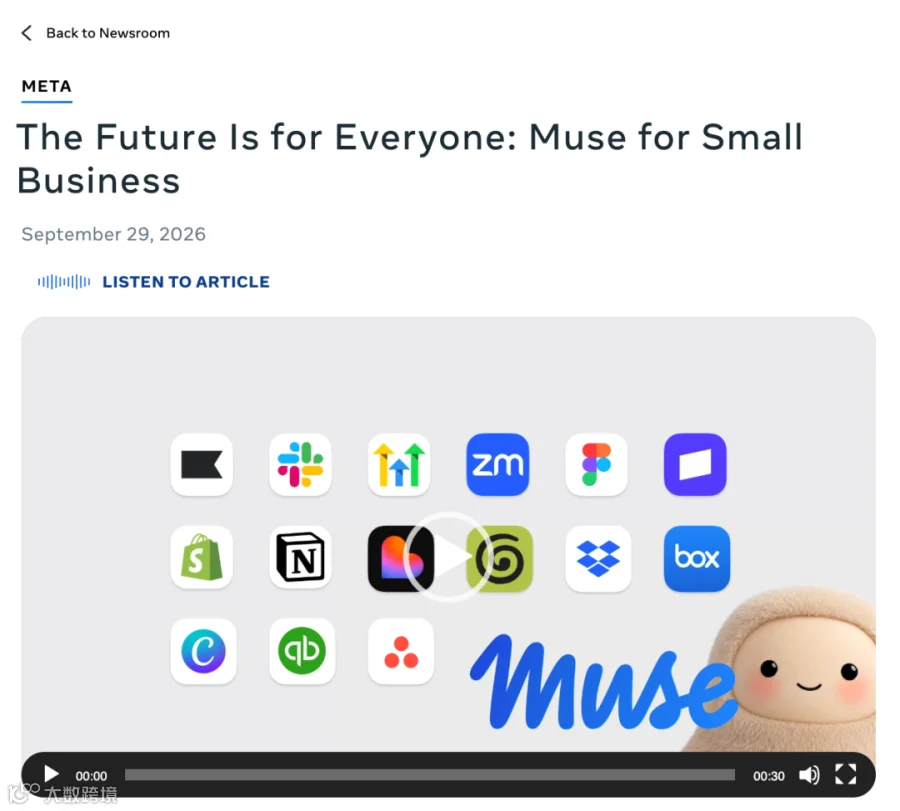
8. 功能边界的融合。随着产品迭代,两者功能出现重合。Muse已推出企业版,通过增加面向Small Business的连接器和Skills,定位为能读取经营数据、跨软件执行任务的AI经营助手。
9. 体验差异化关键。若能在语音交互、跨端协同、主动性及个人场景优化上取得突破,Personal Agent将提供截然不同的产品体验。
用户体感与国内市场的挑战
Insight 02
10. 高频应用场景。用户主要在重复性繁杂信息处理、检索类任务中使用Personal Agent,其中购物和个人财务场景价值感知最强。
11. 定期补货场景。生鲜杂货等目标明确、重复下单且耗时的任务,是Agent发挥价值的理想场景。
12. 购物决策优化。Agent擅长信息检索与比价,能帮助用户发现如Best Buy等非习惯性购买渠道,打破平台依赖。
13. 个人财务管理的潜力。报税、保险、订阅管理等流程繁琐且涉及真金白银的任务,Agent不仅能节省时间,还能带来直接经济收益,想象空间巨大。
14. 开发者的价值判断标准。评估任务是否适合交给Agent,不仅要看执行成本,更要比较其为用户节省的沟通成本和时间麻烦。
15. 国内市场的生态壁垒。相较于海外,国内Personal Agent面临API生态不成熟、超级应用封闭等问题,独立Agent难以获取账户数据并执行后续操作。
16. 产品形象的影响。To C应用中,亲和力是关键。Muse的形象更具亲近感,利于非AI用户尝试;而Instinct、Grok Bot及ChatGPT dots的形象偏几何或像素风格,略显疏离。

等待“iPhone时刻”:规模与瓶颈并存
Insight 03
17. 用户基数现状。ChatGPT、Claude、Gemini去重后日活估算约6亿,虽具规模,但距Facebook约20亿的DAU仍有差距。
18. 流量分配重构。Agent跨平台搜索和比价能力扩大了用户选择范围,可能压缩依赖信息不对称的业务空间。
19. Muse的增长信号。Muse上线一个多月DAU达~300万,人均日Prompt超10次。尽管Meta系应用导流贡献了60%-70%,但其数据仍验证了Personal Agent的市场需求。
20. 现实瓶颈。
• 用户习惯养成周期长,需2-3周进入重度使用状态;
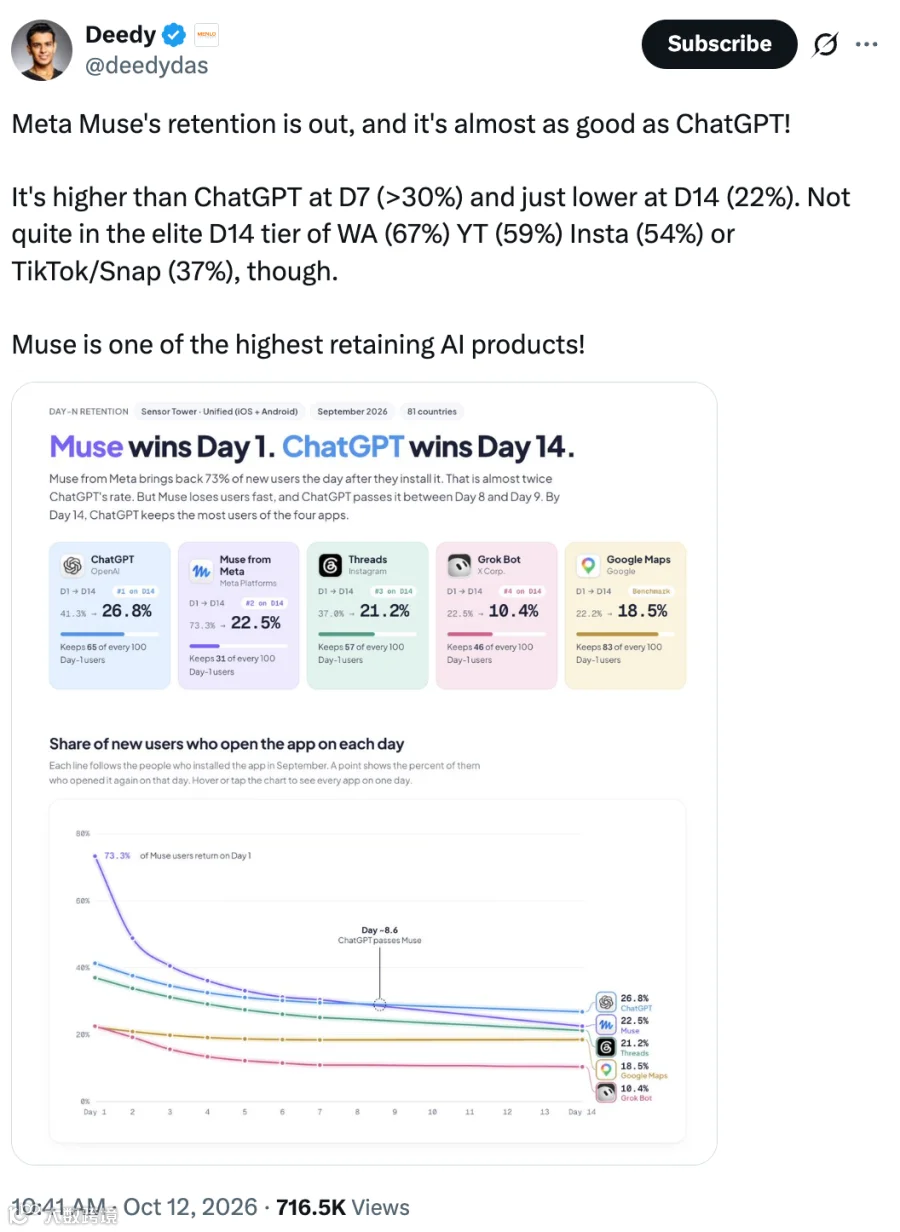
• Sensor Tower数据显示,Muse安装后第1天打开率高于ChatGPT,但第14天回落;
• 普通用户缺乏持续高价值任务,长期提供背景数据并频繁提出需求的人群规模尚待验证。
21. 主动发现需求的尝试。Muse通过Goals保存长期目标,利用Ideas提供新任务建议。目前仅约10%交互由Agent主动发起,90%仍由用户主导。
22. 主动性实现的渐进性。从推荐内容到主动执行行动难度极高,需循序渐进。
23. B端Agent的潜在优势。相比消费级Personal Agent,企业级Agent同事可能更易产生万亿美元级公司,因其具备明确任务来源、丰富业务记录及团队带动效应。
24. 产品形态的演进漫长性。正如PC到iPhone的演变,找到让普通人自然、持续使用Personal AI的产品形态需要时间,过程可能比预期更漫长。
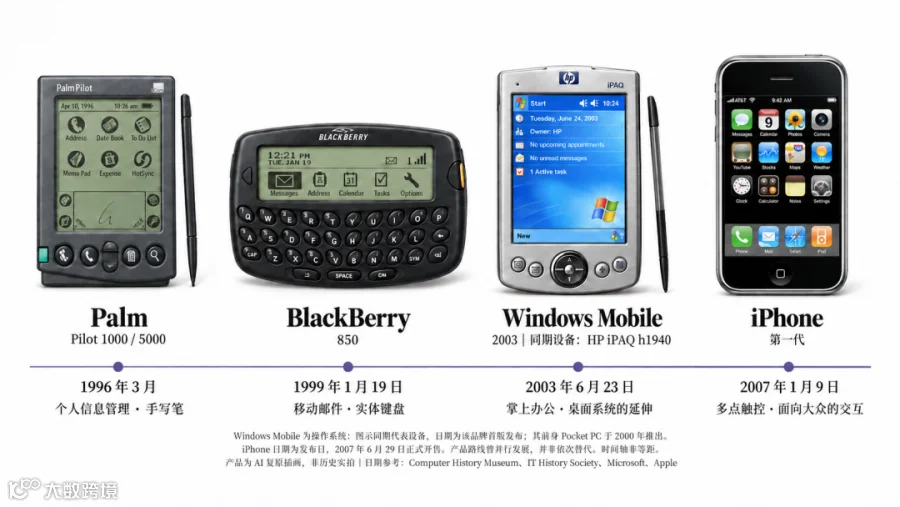
25. 领跑者的煎熬。漫长的时间窗口要求领跑者建设生态、留住用户并在亏损中坚持投入,直至跨越拐点。
核心能力支撑:模型、语境与生态
Insight 04
模型能力的进阶
26. 降低使用门槛。模型需进一步降低Personal Agent的使用门槛,使其像Coding Agent一样显著提升易用性。
27. 基准测试与调优。参考办公场景中的AutomationBench,通过模拟环境让Agent完成跨应用任务并验证结果,可有效改善模型表现。

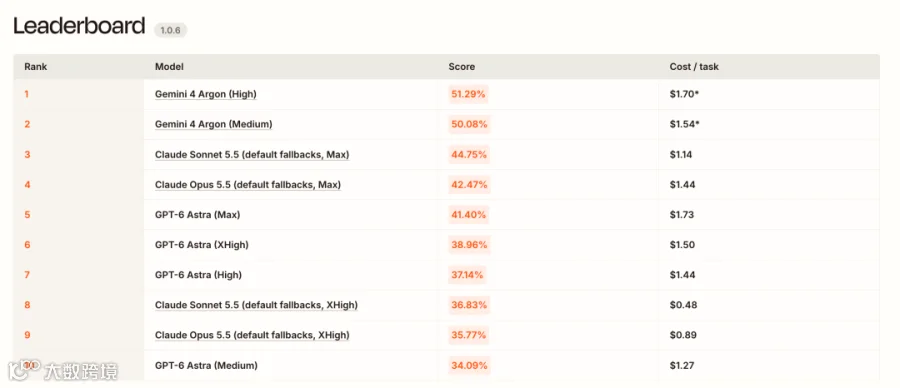
左右滑动查看更多图表
28. Muse Wonder的特性。强调Active Memory(跨对话保留上下文)和Active Focus(长任务持续围绕目标执行)。
29. 记忆能力的进一步挖掘。即便通过检索提供相关信息,专门训练模型的记忆能力仍可能带来额外提升。
Context(语境)的核心地位
30. 体验重于模型。普通用户更关注产品体验,而非底层模型型号。
31. 数据资产的重要性。长期来看,掌握用户个人信息比使用SOTA模型更重要。Personal Agent需长期保存用户资料、任务进度及外部服务身份,如同电脑保留数据和状态。
32. 理解与执行的鸿沟。拥有背景信息不等于理解用户真实需求。即便迁移背景数据,新Agent仍可能误解意图。
33. 自主性与确认机制平衡。Agent需区分自行完成与需用户确认的动作。个人事务缺乏代码般的明确检查机制,全权委托存在风险,频繁确认则增加用户负担。
34. 主从Agent分工设想。由掌握身份、记忆和权限的主Agent,按需调用编程、法律、健康等专业子Agent。
35. 发展阶段论。Personal Agent早期重在产品,中期看模型,长期看生态。
生态接入的挑战与机遇
36. 国内外生态差异。国内超级应用封闭限制了独立Agent获取个人信息;美国服务多基于PC网页,Agent通过浏览器操作体验较好。
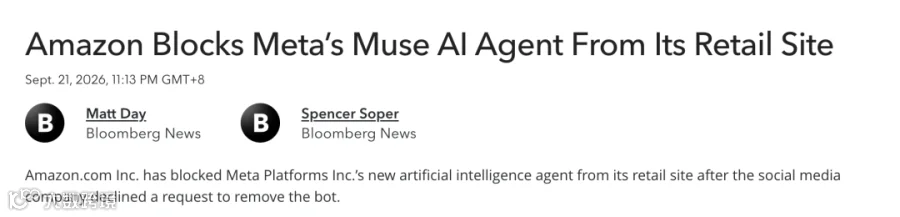
37. 平台限制与利益博弈。Amazon屏蔽Muse表明平台不愿新入口截获利益。若能达成利润分配合作,生态接入阻力有望减小。
38. 直连商家模式。如瑞幸提供MCP服务,支持Agent搜索、选品和下单,关键环节由用户确认。
39. 通用协议探索。Meta、Sierra正与多家巨头开发Personal Agent Protocol,旨在规范权限授予与操作执行。

40. 遗留问题。即便协议开放,仍需解决数据接入、账户授权、端云协同及隐私保护等实际问题。
41. 中间层服务商机会。可能出现专门帮助Agent接入平台并获取授权的服务商,但其商业模式可行性尚待验证。
成本测算与商业模式探索
Insight 05
42. 高昂的服务成本。Personal Agent成本涵盖模型推理、运行环境及身份配置。估算差异较大:
• 从业者估算:Muse和Instinct单用户日均成本1-5美元;
• 摩根士丹利估算:Muse单用户月成本10-18美元,其中CPU沙箱占5-8美元。
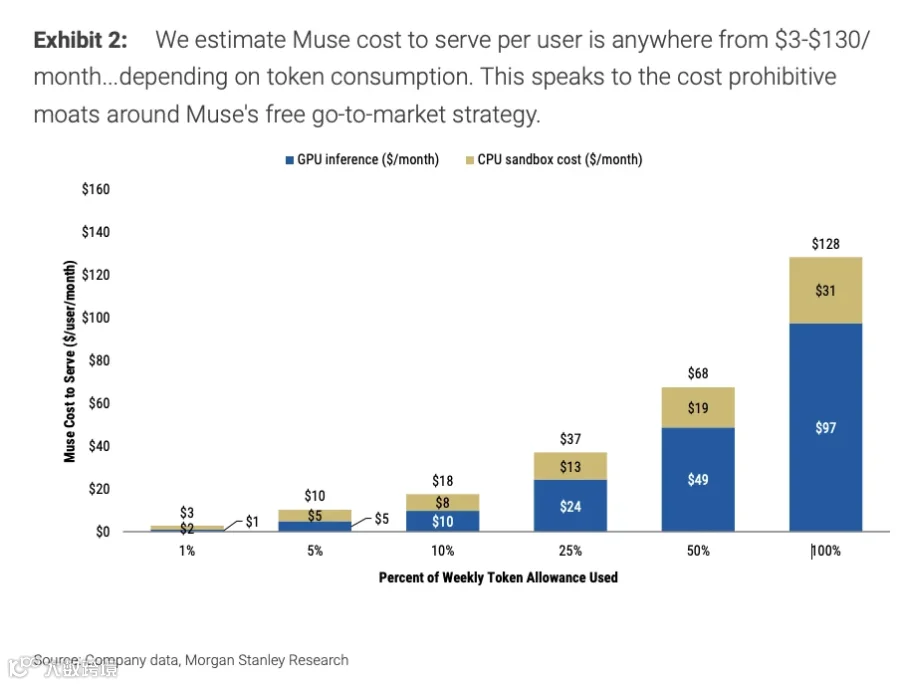
43. 早期团队成本揭秘。
• 固定开支:独立计算环境与网络身份配置,单用户月均至少50美元(不含Token);
• Token消耗:重度用户月均可能高达1000美元;
• 综合成本:正常使用下,单用户月成本约50-100美元。
44. 规模化难题。邮箱、电话、信用卡等身份资源的规范配置困难,限制了单纯靠增加预算扩大服务范围。
45. 场景差异带来的成本优化。企业场景可共享虚拟机资源,且工作Agent运行时间长,与生活助理的低频请求不同,不可简单类比。
46. 小模型蒸馏潜力。掌握自有模型和算力的厂商可通过蒸馏小模型进一步控制成本。
47. 总消耗未必下降。模型降价可能激发更多任务需求,导致总Token消耗不降反升。
48. 本地部署的可能性。随着本地模型能力提升,部分任务可交由本地模型处理,但需界定本地与云端的分工。
49. 云端为主,本地为辅。考虑到设备维护成本,大众服务仍以云端为主,敏感数据或特殊需求采用本地方案,两者长期并存。
50. 本地设备标准化前景。预计2027-2028年,本地Agent设备门槛降低,可能成为类似企业激光打印机的标准采购产品。
收费模式与巨头优势分析
Insight 06
51. 传统商业模式失效风险。Personal Agent边际成本高,传统互联网免费+广告模式难以为继。
52. 订阅制的困境。面对Muse等免费产品,消费级订阅制短期增长难度大。
53. 订阅制的合理性。尽管面临竞争,订阅制符合“节省注意力”的价值主张。
54. 按结果付费与分成模式。
• 用户侧:从节省金额中分成;
• 交易侧:类似“AI携程”,从交易中抽取佣金。但高商业意图查询占比低(约5%-20%),对此模式构成挑战。

备注:OpenAI全球广告解决方案负责人David Dugan于2026年6月表示,约20%的ChatGPT查询具有“直接商业意图”。
Muse的免费服务困境
55. 免费服务的吸引力。Muse免费提供生活助理服务,降低了个人助理的使用门槛。
56. 广告收入潜力。相比工作场景,用户在使用生活助理时对商业推荐接受度更高,Muse Feed广告收入值得关注。
57. 成本覆盖难题。Muse单用户月成本10-20美元,远超Meta现有应用ARPP(约5.62美元/月)。需将成本降至1-2美元/月才可能实现盈亏平衡。

58. 数据赋能主业。用户任务反映的真实需求可反哺Meta广告业务,通过新增收入补贴Agent成本。但Meta承诺不共享用户对话数据用于广告。
备注:Meta承诺Muse不会把用户对话及虚拟机中的数据共享给广告系统。
竞争格局:大厂、AI Labs与独立团队
Insight 07
科技巨头的优势
Meta & Google
59. 算力与基础优势。Meta和Google凭借身份认证、基础模型、用户基数及强大的算力储备,具备持续提供免费服务的能力。
60. 品牌信任度。用户更倾向于将账户权限交给Meta等知名品牌。
61. Google的Gmail优势。Gmail承载大量正式事务,为Agent提供持续的任务来源和历史上下文。
62. Google的设备入口。Pixel和Android提供了从硬件到软件的一体化优化能力。
63. Google的资源分配矛盾。消费级Agent优先级相对较低,但随着算力供给增加及其与搜索业务的紧密关联,优先级可能提升。
Apple
64. 设备平台角色。iPhone作为大众级个人计算设备,承载着丰富的用户数据,Apple的角色不可忽视。
65. 中立平台优势。Apple更容易协调开发者和服务商,统一开放规则,避免如Google那样的竞争顾虑。
66. OS权限的争议。虽然云端Agent能完成多数任务,但实体设备在身份核验(如扫码、人脸识别)方面具有不可替代性。
OpenAI
67. 用户与模型优势。OpenAI拥有庞大用户群和前沿模型,但当前dots交互体验仍有提升空间。
独立团队的机遇
68. 创新动力。创业团队出于自身热情驱动,可能在产品形态探索上更具韧性。
69. 切入路径设想。
• 垂直整合:在垂类工具中嵌入AI功能,而非单独开发Vertical Personal Agent;
• 软硬结合:通过硬件作为媒介,在教育、健康等领域提供独特体验。