




三个月,428万台!近日,IDC发布《2026年第二季度全球手持智能相机市场跟踪报告》。
数据显示,该季度全球手持智能相机出货量超过588万台,同比增长57%。其中,深圳大疆单季度出货428万台,以73%的市场份额断层领跑,同比份额再增11个百分点。
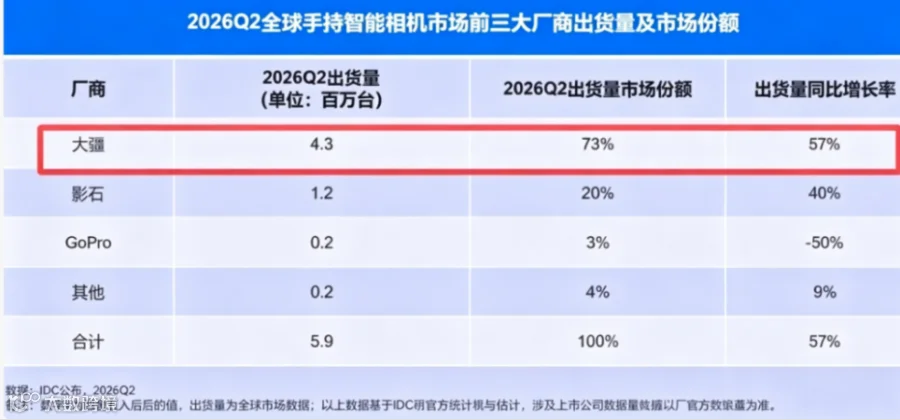
在行业入局者增多、竞争白热化的背景下,大疆全球市场份额不降反升,实现断层领跑。
从天空到掌心,技术复用筑起护城河
大疆2006年成立于深圳,核心业务聚焦无人机、手持云台、运动相机、全景相机等智能硬件,跨境业务以美国、欧洲、日本等市场为主。
在全球消费级无人机市场,大疆早已是绝对龙头。数据显示,2026年市占率已达72.4%。
在手持影像领域同样完成了从追赶到领跑的跨越:2025年Q3运动相机收入占全球66%,正式超越GoPro成为第一;手持智能影像设备全球份额达55%,位居全球第一。

大疆能拿下市场,并非偶然爆发,而是多年技术沉淀的跨赛道复用。
飞行器在空中需要持续克服抖动、偏移与角度切换,大疆将积累多年的云台防抖、影像算法与运动控制能力,直接复用到Pocket与Action产品线上。在天上验证过的能力放到手里,对竞品就是降维打击。
更关键的是,竞品还在卷像素、堆参数,大疆把云台相机单独做成一个品类,让普通人不用学就能拍出电影感!参数可以抄,品类标准抄不了,谁定义了“好用”,谁就握住了定价权。Pocket 3上市不到两年全球累计销量突破千万台,验证了这一路径的市场认可度。

出海制胜打法
技术可以复用,但市场不会自动打开。大疆的海外优势,建立在渠道、内容与品牌运营的组合之上。
渠道:全渠道矩阵布局
渠道上,大疆采用品牌直营加授权经销商的双轨模式,业务覆盖亚马逊多个核心站点、独立站,并与海外线下门店共同组成全渠道矩阵,不依赖单一平台。
目前大疆业务已遍及全球100多个国家和地区,品牌授权专卖店进驻伦敦摄政街、纽约第五大道等世界顶级商圈。

内容:搭建UGC创作者生态
内容上,大疆重点搭建UGC创作者生态,长期运营YouTube、Instagram等海外社媒,联动摄影师、户外博主与测评达人,用真实创作降低普通用户的心理门槛。
在SkyPixel影像社区和全球摄影赛事中,则进一步形成“购买设备—创作内容—社交分享—品牌扩散”的正向循环。
品牌:全球化形象与区域化精细运营
品牌打造上,大疆做到全球形象统一与区域化精细运营相结合:欧洲侧重法规、环保与旅行场景,北美聚焦创作者、户外与生产力,日本强调便携、细节与品质。
营销:分层投放兼顾B/C端
营销层面上,则按媒体分层投放。消费产品对接全球科技与影像垂直媒体做深度评测,行业产品触达B端客户,再配合新闻通稿分发同步新品与技术动态,兼顾C端转化与B端获客。

供应链:深度自研掌握成本主动权
更底层的壁垒在供应链。
2026年上半年存储芯片等元器件价格大涨,不少硬件厂商被迫在减配与涨价之间取舍。大疆靠深度自研握住微型云台、定制传感器和影像芯片,不用通用公模方案,成本主动权在自己手里。
别人减配涨价的时候,Pocket系列千万级的出货体量,使其在行业普遍承压的周期中仍能稳住交付与定价,份额就是这样“不降反升”的。
中国品牌重塑赛道
大疆并非孤例。
IDC报告显示,同赛道的影石创新二季度手持相机份额达到20%,大疆加影石合计占据全球约93%的份额。
两家分工明确:大疆领跑云台与运动相机,影石守住全景相机赛道。
而曾经占据运动相机龙头位置的GoPro,出货量同比近乎腰斩,营收同比下降31%,运动相机下降49%,全景相机下降61%,海外老牌的优势正在持续弱化。
相似的故事也发生在扫地机器人领域。
2026年第二季度全球扫地机器人出货量前五名均来自中国,石头科技以23.7%的份额位居第一,在韩国、德国、北欧等多个海外市场拿下销量领先。
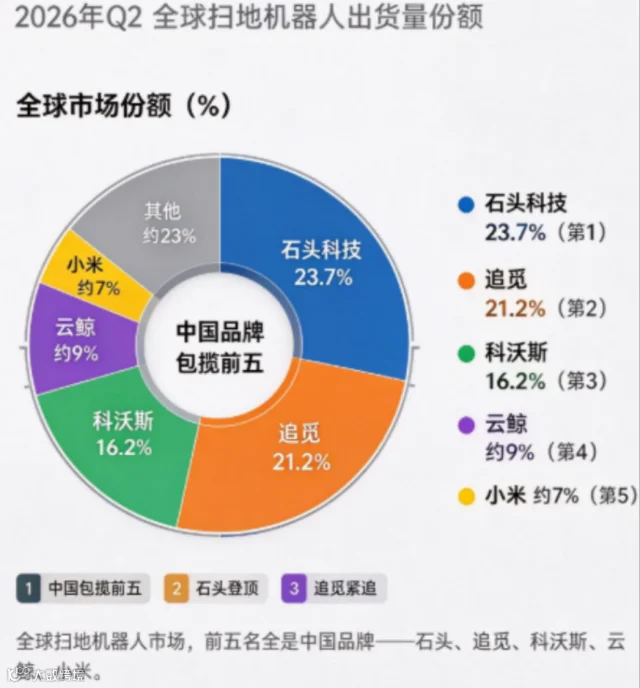
从手持影像到家用智能硬件,中国厂商不再只是代工生产,而是开始自主挖掘用户需求、定义产品。
当然,不是让你去自研芯片。但你至少要清楚,产品里哪个料件卡着你的脖子,备选供应商有几家,涨价来时你手里有没有议价筹码。公模卖家在涨价周期里最被动,你和对手用的是同一块板子,最后能拼的只剩价格。
GoPro是品类的开创者,最后被2.85亿美元打包;大疆是后来者,如今坐上了标准制定者的位置。两者之间差的不是一两款爆品,而是一套能复用、能复制、能扛周期的体系。
中国制造的供应链优势依旧存在,但海外市场的竞争逻辑已经改变:单纯代工走量的时代正在过去,拥有产品定义权、品牌影响力和稳定供应链的中国品牌,才能持续抢占全球市场。