



近年来,MUJI通过本土团队、商品和门店调整重新激活中国市场。
全文约2500字,阅读需约6分钟
出品/联商网
撰文/李言
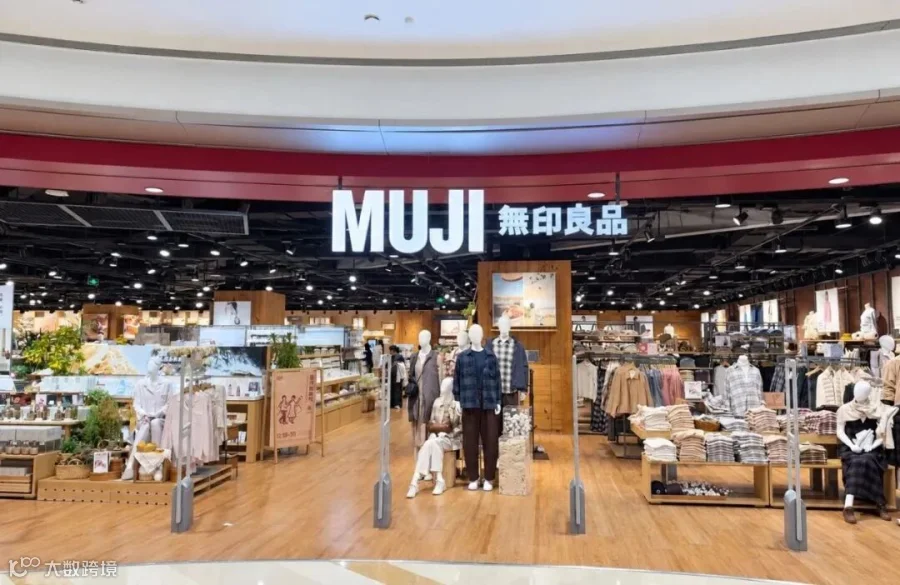
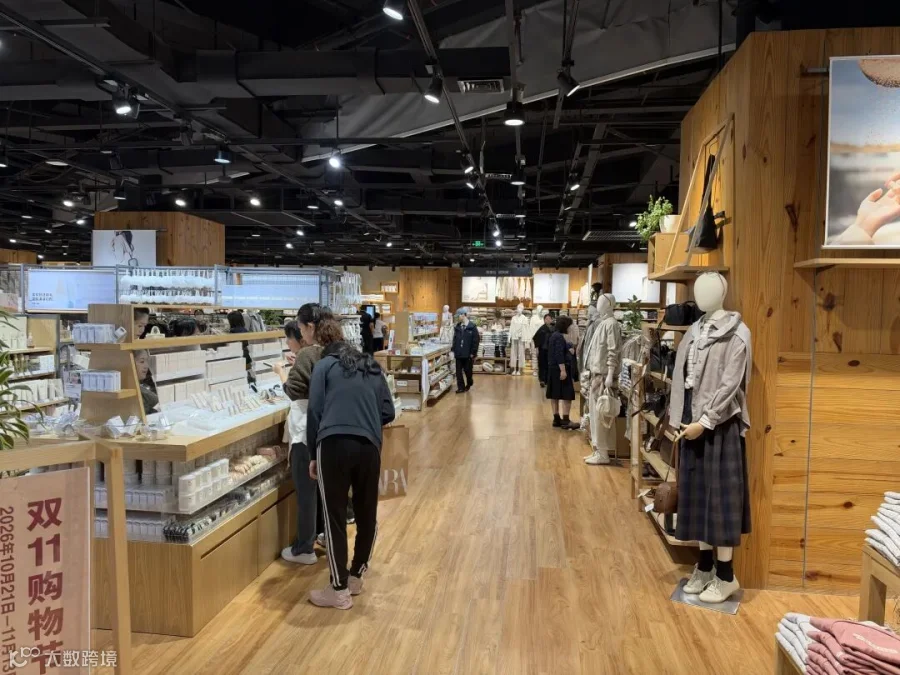
在商场B1层,时常能看见这家红底白字的门店:暖调灯光、木质展架,货品排布规整,色调干净、以纯色为主。它就是日式简约风格的代表——MUJI无印良品(以下简称MUJI)。
2005年进入中国市场时,MUJI靠着这一品牌调性,吸引了大量消费者。然而,随着本土品牌陆续崛起,再加上定价争议、部分家居用品尺寸不适配国内需求等问题,MUJI在华发展一度遇阻。2018年二季度,它的可比同店销售首次出现下滑。
此后几年,MUJI开始尝试给中国业务“补课”:组建本土商品开发团队,管理层吸纳更多本地人才,门店形态也持续调整。
近日,MUJI母公司良品计划公布2026财年(2025年9月至2026年8月)业绩:营收9235亿日元(约合人民币408亿元)、净利润764亿日元(约合人民币33.8亿元),双双创下历史新高。
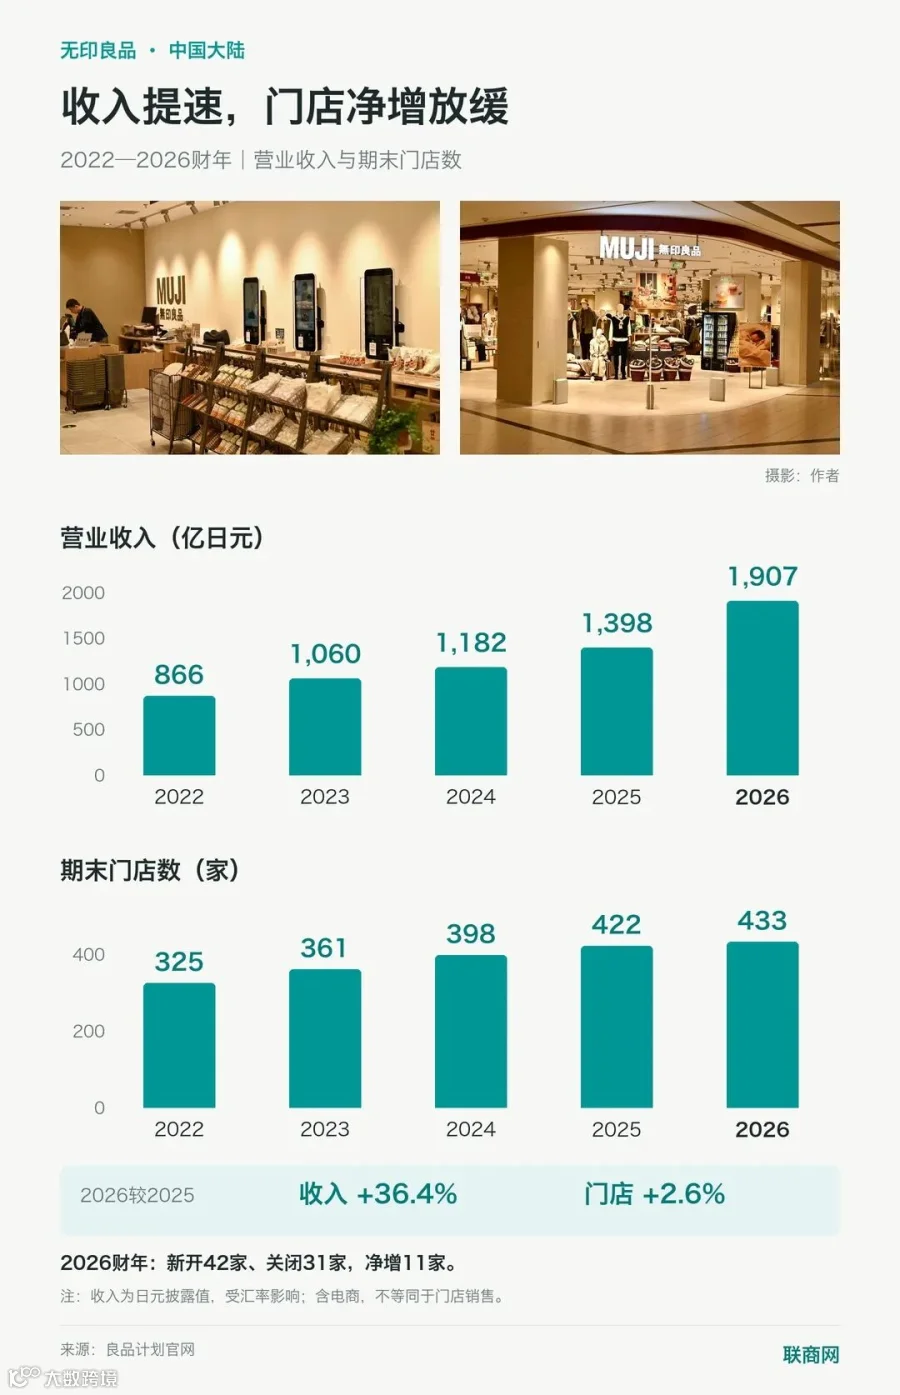
其中,中国大陆营收同比增长36.4%,既有店及电商销售增长16.3%。
从低谷中走出来,MUJI这些年做对了什么?
中国大陆市场正恢复活力
根据良品计划2026财年财报,分区域看,日本仍是其最大的收入来源,全年营收5109亿日元(约合人民币216.11亿元),占集团总营收超过一半。
但论营收贡献,东亚业务已经追上日本本土市场。
同期,日本业务营业利润为633亿日元(约合人民币26.78亿元),东亚业务达到616亿日元(约合人民币26.06亿元)。东亚业务收入不到日本业务的六成,但利润水平与之接近,营业利润率也比日本高出近9个百分点。
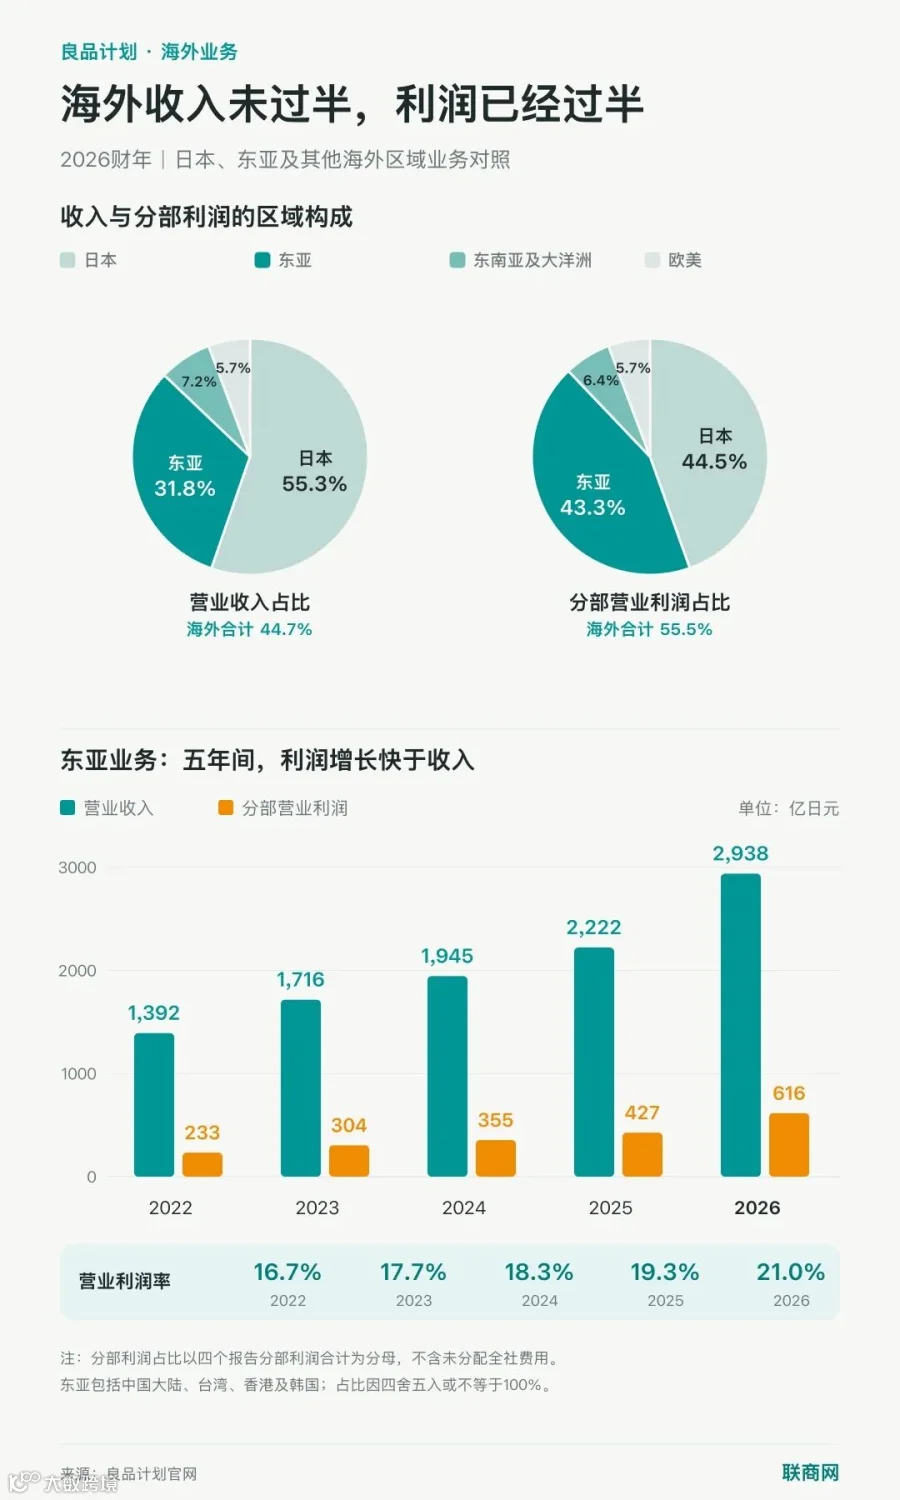
这并非短期偶然。过去五个财年,东亚业务收入增长约111%,营业利润增长约164%,利润率连续上行。当前,该区域贡献了良品计划近八成海外分部营业利润,是其核心支柱。
从收入构成看,中国大陆是东亚业务中体量最大的市场。2026财年,中国大陆业务收入达到1907亿日元(约合人民币80.67亿元),约占东亚业务收入的65%。
拉长周期观察,MUJI在中国的增长并非一路向上。
良品计划今年5月发布的《东亚事业说明会》报告显示,中国大陆门店从2018财年的229家增至2025财年的422家(2026财年末进一步达到433家),门店数量持续扩张,但单店销售额在此期间一度下滑,直到近年才逐步修复。
公司坦言,彼时中国大陆单店销售额尚不足日本的一半。尽管二者店型、面积、市场环境存在差异,该对比不能直接等同于运营效率差距,但提升单店产出,一直是中国业务必须攻克的课题。
也因此,最新财年更值得关注的,是中国大陆既有店及电商销售增长16.3%。这一数据意味着,存量基本盘正在恢复活力。
对于扎根中国二十余年的MUJI,让消费者重新产生购买欲,比再添几块招牌更考验功夫。过去几年,它究竟改了什么?
从“日本输出”到“中国经营”
MUJI先改的不是店,而是做决定的人。
据官方披露,MUJI中国大陆业务副总裁及以上的9名管理者中,本地人员占6名;总部及门店运营体系约30名总监级管理者中,日本人只有1名。换句话说,本土人才已经主导中国区大部分管理工作。
管理团队本土化驱动商品变革
管理团队的变化,很快落到了商品上。
近年来,MUJI开始在中国推进本地商品企划和生产。早期中国团队的工作集中在调整商品尺寸、适配国内法规;如今,职能已经延伸至企划、设计到生产全链条。
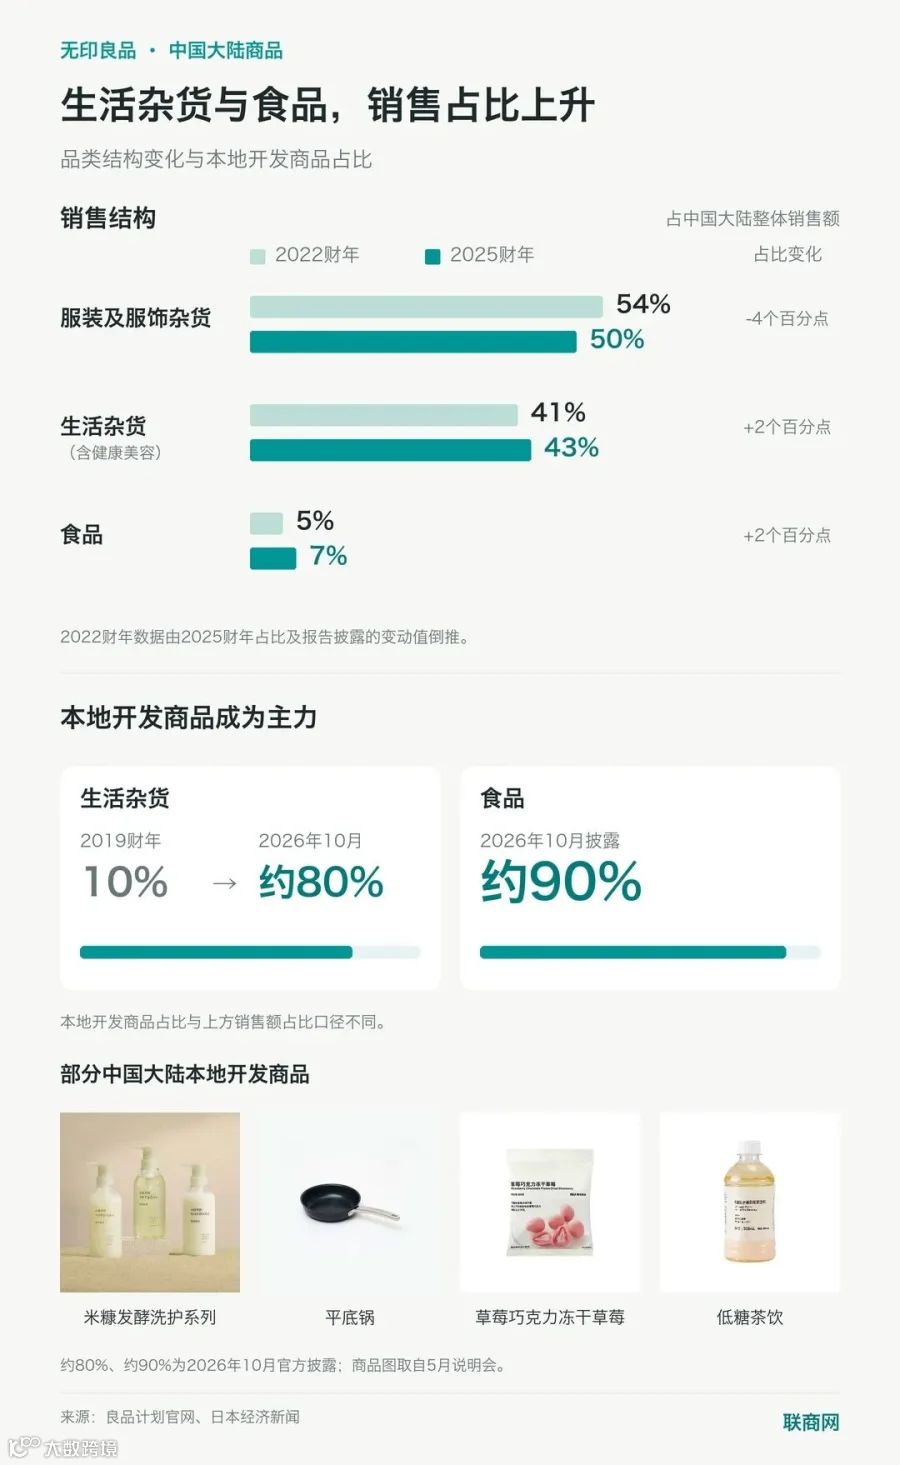
联商网查阅资料发现,中国大陆市场在售商品里,已有约八成生活杂货、九成食品为本地开发。
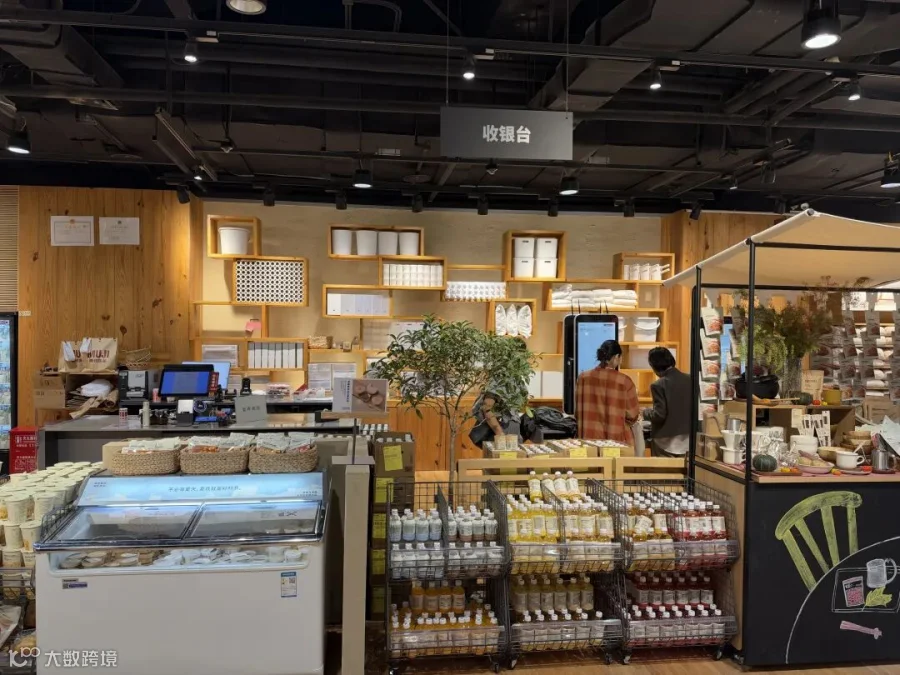
众所周知,家具、收纳类产品是MUJI的“名片”,但这类商品复购周期长。为此,MUJI加大了洗护、食品、日用消耗品的布局,以此拉高消费频次、稳定客流。
门店模型优化与全渠道打通
商品变了,门店也要跟着调整。
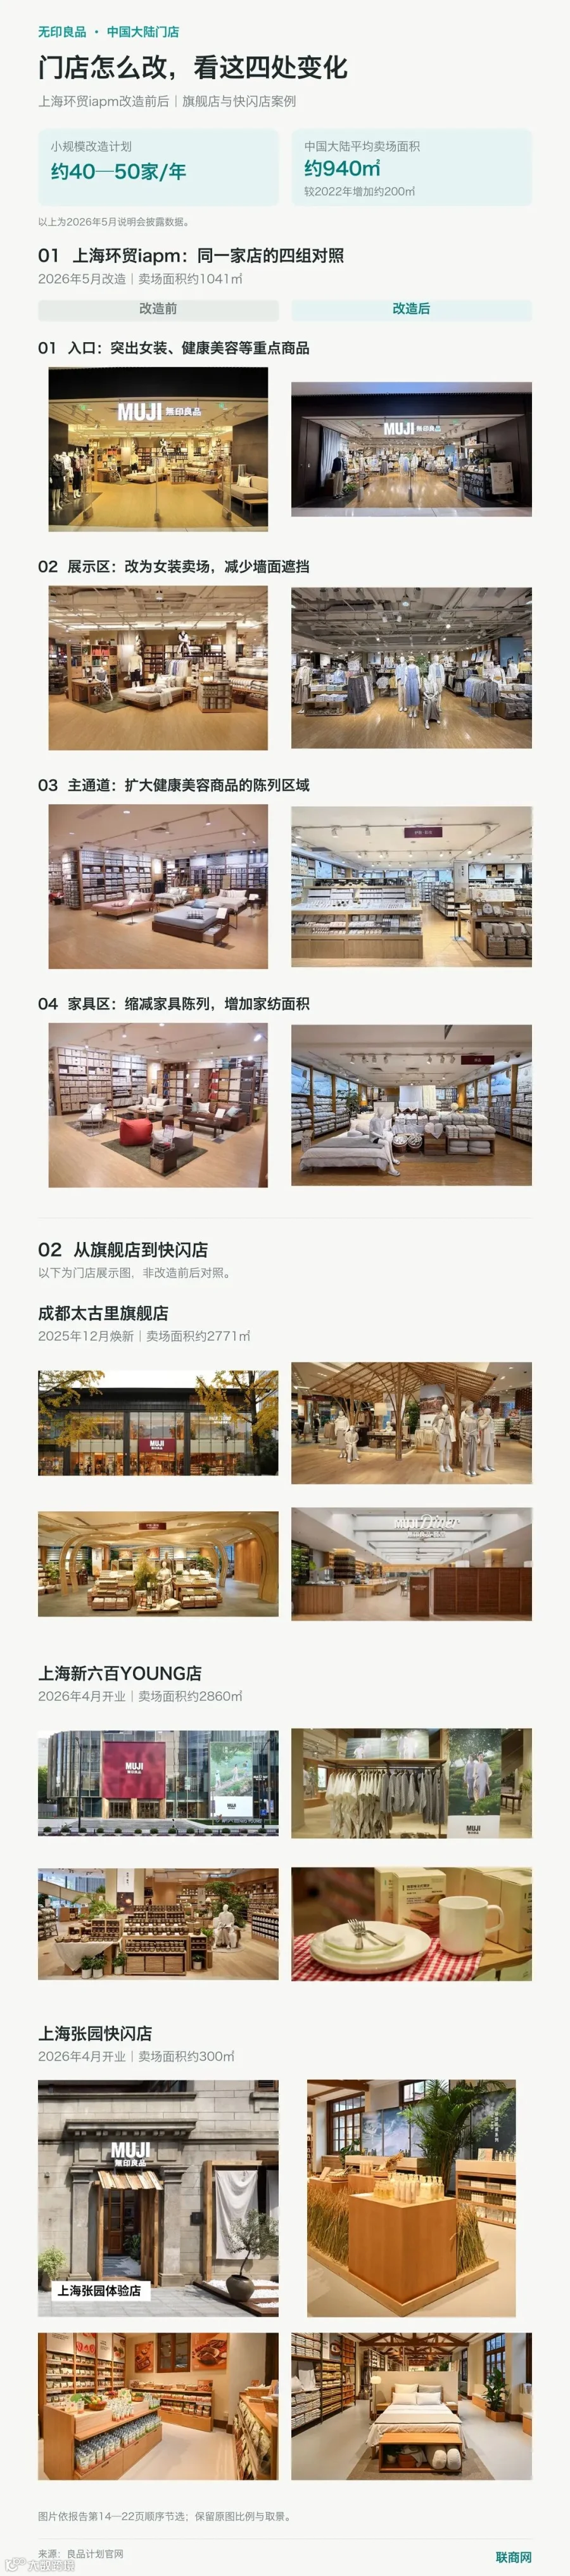
MUJI持续关停低效小店,同时推大店、改造老店。截至今年5月,中国大陆门店平均卖场面积约940㎡,比2022年增加约200㎡。
自2025财年起,MUJI计划每年改造40至50家老店,像上海环贸iapm店便调整品类布局,前移美妆女装、缩减家具区、扩容家纺。
今年4月,MUJI又在上海落地两家形态迥异的门店:近2860㎡的新六百YOUNG店,承载全品类展示的功能;而张园约300㎡的体验店,精选洗护、食品、服饰、寝具等品类,以小空间测试差异化运营模式。
线下之外,MUJI也补齐线上短板。目前中国大陆电商销售占比已超两成,会员总数突破5000万。品牌打通各线上渠道库存,依托会员运营与社媒种草主推重点单品,带动线上成交与到店转化。
说到底,过去更多是日本开发什么,中国市场就卖什么;现在则是中国消费者需要什么,本地团队就研究什么、开发什么,门店模型也跟着调整。
MUJI在中国还能走多远?
最新财年的高增长,说明MUJI中国此前的调整已初步见效。但能否把增长维持下去,还有待观察。
良品计划预计,2027财年中国大陆既有店及电商销售增长约6%,未来三个财年年均增长约5%;到2029财年,中国大陆门店仍将年均净增约30家。也就是说,门店还会继续增加,但存量业务的增速将逐步回归常态。
与此同时,中国大陆单店销售至今尚未恢复至2018年高点,不足日本市场的一半。这意味着,评判MUJI中国后续表现,不能只看门店数量和营收增速,还要看既有店销售、单店产出能否同步回升。
而单店销售能否提高,最终取决于有没有能让消费者反复购买的商品。这又把MUJI带向另一个问题:本土化究竟要走到什么程度?
本土化解决了商品适配国内消费场景的问题,却不一定能带来差异化。如果只是增加中国限定、跟随热门品类或者把价格做得更低,MUJI很容易陷入同质化竞争。
MUJI无印良品中国董事兼CMO吴姝近期在接受浪潮新消费采访时谈到,本土化最难的是理解消费者真实的生活需求。她认为:“理解消费者、回应市场要快,对待长期坚持的东西反而要慢。”
这段话点出了MUJI当下面对的难题:既不能简单把日本商品直接引进国内,也不能为了迎合市场,把自己做成一家普通的生活杂货店。
MUJI需要证明的,是它对材料、工艺和使用体验的处理,值得消费者为之买单。
这一点也关系到MUJI能否守住目前的盈利水平。
前文提到,包含中国大陆在内的东亚业务,营业利润率比日本本土高出近9个百分点。良品计划在东亚事业说明会中解释,更高的利润率,一方面来自本地采购、物流整合、运营效率优化带来的成本优势,另一方面依托品牌价值支撑定价空间。

但公司也观察到,中国消费者越来越重视价格与价值是否匹配。MUJI希望把客群扩大至更多城市中产,就不能只依靠原有消费者对“日式简约”的偏好,也不能简单通过降价拉动销量。
本地供应链可以帮助MUJI降低成本,但品牌的定价底气,终究要靠一件件商品支撑。如何吸引更多消费者,同时让大家认可商品价值匹配价格,将决定MUJI在中国还能走多远。