


在AI相关股票持续承压、大盘整体下跌的背景下,Alphabet(GOOG/GOOGL)成为我近期新买入的标的。鉴于融资成本上升的风险,相较于AI产业链中波动较大的资产,Alphabet凭借稳健的业务基础、高信用评级及强大的现金流生成能力,提供了更具安全边际的投资机会。
当前Alphabet的估值具备吸引力,且符合我将资金从AI产业链脆弱环节轮动至大型基础设施参与者的策略。这些超大规模云服务商(Hyperscalers)不仅是AI基础设施的主要出资方,拥有庞大的订单 backlog 支撑,更已证明其能将AI投资转化为实质性的收入增长。
业务多元化构筑护城河
在Amazon、Microsoft和Meta等巨头中,我更青睐Alphabet,主要基于其估值优势及Google Cloud的变现潜力。尤为关键的是,Alphabet拥有高度多元化的数字业务生态,覆盖搜索、云、订阅设备及YouTube广告四大板块,均保持两位数年度增速,这为AI产品的商业化落地提供了坚实的用户基础。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
相比之下,Amazon依赖电商与AWS均衡驱动;Meta虽整合了Facebook、Instagram等应用家族,但广告收入占比高达98%;Microsoft核心在于Azure云服务(二季度同比增长43%)。Oracle虽属Hyperscaler范畴,但其业务集中度高且依赖债务融资,在当前高利率环境下面临较大压力。
Meta推出的Muse Agent和Alphabet本月发布的Gemini Agent,均展示了利用庞大用户生态系统将AI代理(Agent)变现的能力。Microsoft的Copilot亦通过连接全系产品实现类似逻辑。拥有高频使用的数字生态,使得高效实用的AI Agent具备革命性的长期变现潜力。

【原文图片位置:AI 债务与 EBITDA——Alphabet、META、Amazon、Microsoft、SpaceX、Oracle(Financial Times)】
Google Cloud:强劲的变现引擎
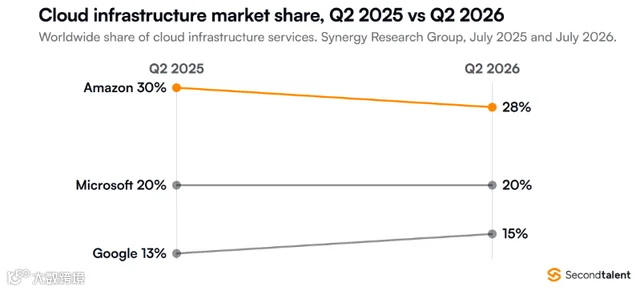
Google Cloud是Alphabet的关键增长极。二季度其收入同比增长82%,增速领先同行。目前Google Cloud市场份额约15%,仍有巨大扩张空间,且是唯一市场份额提升的主要云平台,而AWS份额略有下降,Azure持平。同期Azure和AWS收入分别同比增长43%和37%。
【原文图片位置:AI 云市场份额——Amazon AWS、Microsoft Azure、Alphabet Google Cloud(Secondtalent)】
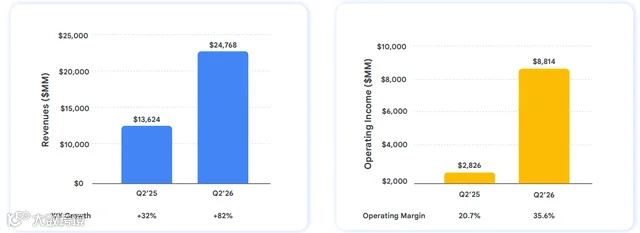
二季度Google Cloud收入达247.6亿美元,占总收入约20%。更令人瞩目的是,其营业利润率从一年前的20.7%提升至35.6%,实现了收入与利润的双重增长。
【原文图片位置:Alphabet Google Cloud 收入与营业利润(Alphabet)】
公司手握5,195亿美元的backlog,其中5,139亿美元来自Cloud业务,预计50%将在未来24个月内确认为收入。这意味着2027-2028年平均每年将贡献约1,299亿美元收入。考虑到市场预计Alphabet 2027年总收入达6,260亿美元,届时Google Cloud占比可能接近20%。这种贴近终端用户的实质性变现,构成了我建仓的核心逻辑。
据Polymarket预测,即将公布的三季度财报中,Google Cloud收入可能在280亿至300亿美元之间,同比增速有望达到90%-100%。
资本开支高峰与融资能力
为满足AI需求,预计2027-2028年资本开支将达到峰值,Alphabet也无法避免举债。然而,关键在于其拥有远超同行的融资能力和信用评级。

【原文图片位置:Alphabet AI 资本开支(Alphabet)】
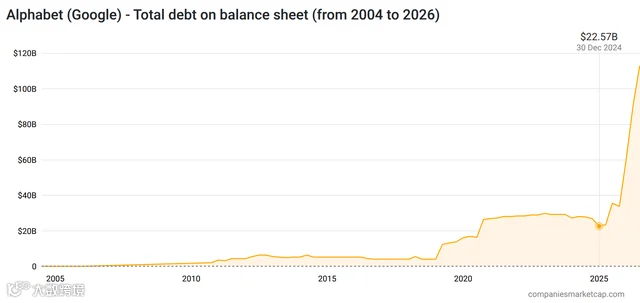
Alphabet总债务在一年半内扩大近5倍,截至2026年6月30日达1,127.6亿美元。尽管债务规模激增,但今年8月发行的250亿美元债券获得1,150亿美元超额认购,显示市场对其信用的高度认可。此外,6月进行的800亿美元股票发行(获伯克希尔哈撒韦支持)也为AI基础设施扩张提供了充足弹药。
【原文图片位置:Alphabet 债务与资产负债表变化(CompaniesMarketCap)】
我的投资逻辑并非回避债务,而是选择具备足够债务承受能力、不会因举债损害现金流的公司。依托庞大的backlog和多元化业务,Alphabet的未来现金流足以覆盖债务。这与Micron、Broadcom、AMD等“卖铲人”资产形成对比,后者估值已处高位或面临周期性压力;也不同于IREN、HUT等高负债转型企业,后者在高利率环境下仍将持续承压。
估值折价提供安全边际
在Hyperscalers中,Alphabet的估值优势显著。当前其前瞻市盈率约为16倍,远低于Microsoft(27倍)、Meta(23倍)、Amazon(20倍)甚至Oracle(19倍)。相较于过去五年22-24倍的均值区间,Alphabet存在明显折价,PEG仅为0.15倍。
随着市场重新认知Google强大的变现能力,估值修复可能推动股价回归历史高位(接近400美元),这一路径已与Meta和Microsoft今年的走势相似。
风险与展望
尽管风险低于AI价值链上游,但投资者对大规模债务和融资成本的担忧依然存在。若利率继续上升,融资环境可能恶化。即将公布的季报中,资本开支的大幅增加(可能同比增125%)或引发短期波动。但若因此导致股价下跌,将是进一步的加仓良机。
结论
在AI投资环境日益复杂的背景下,我将仓位从半导体、存储及加密矿企转型股轮动至AI价值链第一层——最靠近终端用户的Alphabet。凭借出色的业务多元化、Google Cloud的强劲增长、庞大的订单储备以及在Hyperscalers中最具吸引力的估值折价,Alphabet展现出极强的债务承受能力和变现确定性。鉴于此,我给予GOOG“强烈买入(Strong Buy)”评级。