



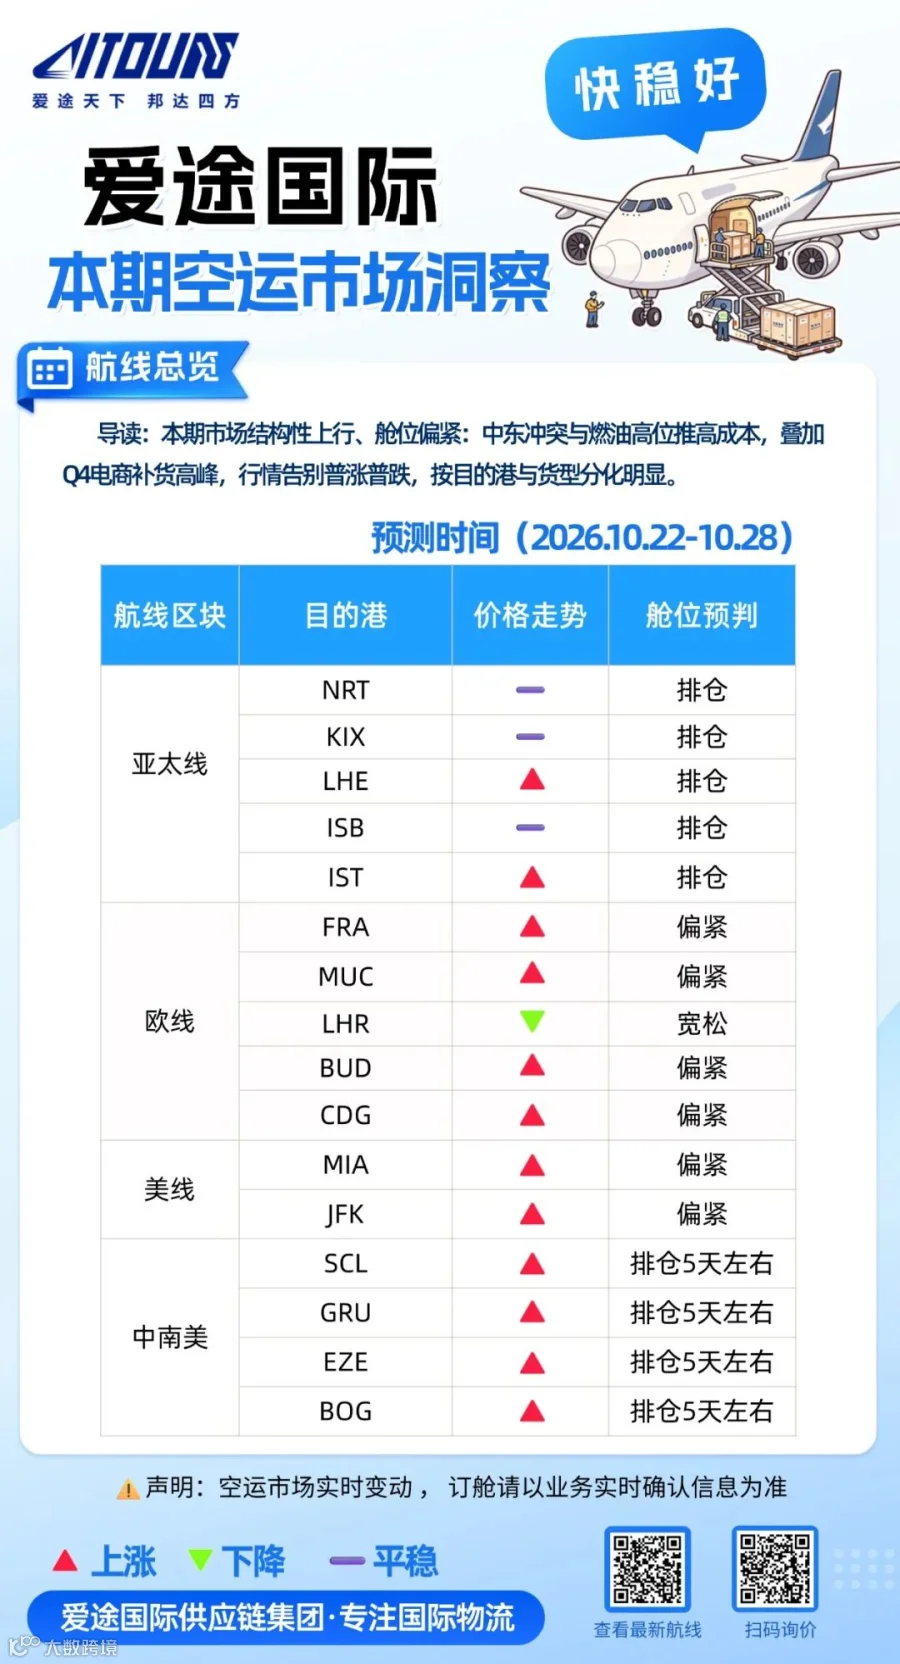
本期预测周期为10月22日至10月28日。十月下旬,空运市场步入Q4旺季中段。受中东冲突持续扰动欧亚航线、燃油高位推升成本以及电商补货峰值集中释放等多重因素影响,市场行情呈现明显的结构性分化,不再单边涨跌。本期核心关键词:欧线领涨、美线抬价、结构性上行。
市场全局观察:三大核心因素主导行情
1. 地缘政治扰动运力,航司主动控舱
受中东局势影响,原需在中东经停的航班被迫改为直飞欧洲。为节省燃油并确保航班顺利抵达,航司主动调低接货量,导致欧亚主干航线舱位被动收紧。该变量短期内难以消除,是本轮运力与成本风险的主要源头。
2. Q4旺季叠加电商补货,舱位竞争加剧
旺季恰逢电商补货高峰,大量电商货物占用舱位,致使整体运力紧张,订舱难度显著提升。高价值科技产品及节日备货需求集中释放,进一步压缩了舱位窗口期。
3. 燃油成本高企,市场呈现结构性分化
燃油价格持续高位运行,运输成本上升且尚未完全传导至终端运价,后续仍有上涨空间。市场告别普涨普跌模式,行情随目的港和货型差异拉大,泡货与重货走势各不相同。
各航线市场动态分析
亚太—日本(NRT/KIX):价格上涨,舱位偏紧
日本方向需求旺盛,NRT、KIX等口岸现货资源持续收紧,临近订舱易出现仓位不足情况。建议急件及时效敏感货物预留充足订舱周期,提前锁定舱位。
亚太—南亚(巴基斯坦/孟加拉/尼泊尔):价格微涨,行情分化
南亚整体需求热度低于日本,部分目的港出现大货占舱挤压现象,个别渠道价格小幅回调。建议根据具体目的港和货型单独评估,制定差异化渠道方案。
土耳其(IST):涨价趋势明显,中转备选方案
本周IST方向呈涨价趋势,CZ仓位紧张,CA二程需排仓。作为欧洲重要航空货运枢纽,当欧洲主干港舱位紧张时,IST中转渠道可作为有效的备选出货方案。
欧线:多重因素叠加,价格持续上行
欧洲方向价格持续上涨,主要受三方面因素驱动:中东冲突迫使航班直航导致航司控舱;Q4旺季电商货物挤占大部分运力;燃油高位推高成本。德国及中东欧、西欧舱位普遍偏紧,短期预计维持震荡偏强格局。
美线:燃油助推,价格小幅上行
美线运价持续上行,自营MIA舱位趋紧,纽约JFK同步上涨。泡货、轻泡货渠道优势相对突出,重货建议对比不同起运口岸的渠道差异,按货型选择合适通道。
中南美:结构性上行,涨价预期增强
货机方向价格上涨,联运价格平稳,传统南美空运略有上探,重货/泡货有特价释放。该区域运力相对紧张,建议尽早确认舱位与方案,不建议观望等待降价。
整体风险提示与建议
1. 高值及紧急货物(AI设备、半导体、新机等):欧美主干线舱位持续偏紧,严禁临近起飞订舱,务必尽早落实锁舱。
2. 燃油成本风险:燃油持续上涨,若地缘局势持续紧张,燃油附加费上调可能带动运价超预期上行。
3. 应对策略:当前为结构性分化行情,不同目的港、泡重货差异显著。把握订舱窗口期、匹配合适渠道的优先级高于单纯比价。
#国际空运 #空运周报 #美线自营头程 #欧洲空运 #外贸物流
免责声明
本文所有行情研判基于当前运力、货量、行业公开数据综合分析,仅作出货参考,不构成任何交易与定价依据;空运市场实时变动,订舱请以业务实时确认信息为准。
业务热线: 152-0140-6961(谢女士)
联系电话: 186-0272-7057(胡女士)
