


过去,外资公司委任税务代理通常通过书面文件办理。但从2027年1月1日起,马来西亚内陆税收局(HASiL)将通过税务代理电子申报系统 TAeF 3.0,强制要求企业使用 MyTax(马来西亚税务局线上办税平台)完成税务代理的线上委任与授权。
这一变革对外资公司提出了新的实操挑战:在线上系统中,究竟由谁来操作委任?
新规解析:谁具备线上委任资格?
对于马来西亚私人有限公司(Sdn. Bhd.),企业需首先确认公司董事是否已拥有 MyTax 系统中的“公司董事”(Director)操作权限。
外资公司的具体处理方式需结合实际情况,重点考量外国董事是否已取得办理公司税务事务的操作权限,以及是否有其他董事可协助完成线上委任。
情形一:公司设有挂名董事
若公司已注册但尚未营业,且外国董事暂时无法操作 MyTax 中的公司税务事务,企业可向注册代理公司咨询,确认是否能由挂名董事协助办理授权手续及税务代理的线上委任。
申请权限时,董事需通过个人 MyTax 账户提交公司税号、注册信息等资料,并等待税务局审批。具体的申请条件、所需文件及获批后的 TAeF 3.0 委任流程,应以税务代理确认的最新指引为准。
若挂名董事由注册代理公司安排,建议企业事先明确其协助意愿、操作范围、责任分工及相关额外费用,以规避潜在风险。
情形二:公司无挂名董事
若外资公司未设本地挂名董事,且由外国董事实际负责经营和税务事务,建议企业为该外国董事申请个人税务识别号(TIN),并进一步获取 MyTax 公司董事操作权限。
此举有助于让实际负责人直接参与税务账户管理,减少长期依赖单一本地董事的情况,提升管理效率。
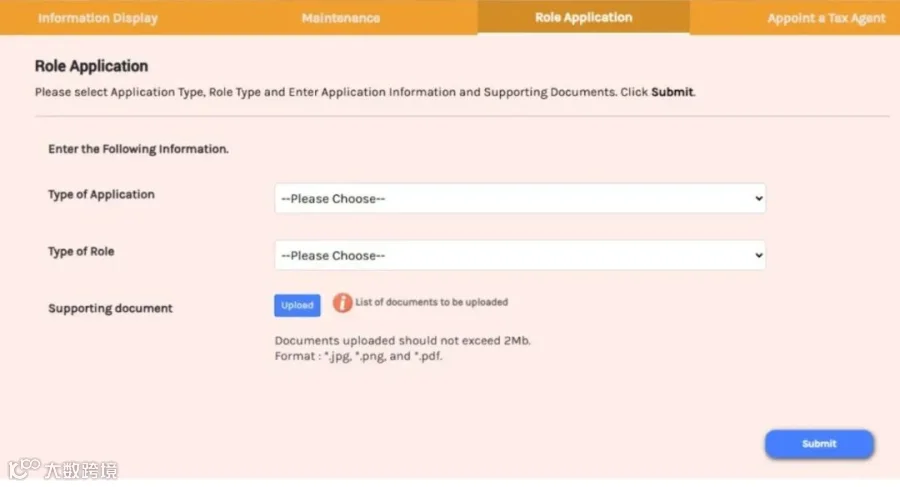
需注意,获得个人税务识别号(TIN)并不等同于自动取得公司操作权限,后续仍需按税务局要求办理相应申请。此外,外国董事在取得 TIN 后,需依法履行个人税务申报义务。
税务账户长期管理的重要性
对已运营公司而言,核心问题不仅是“谁来完成委任”,更在于“谁负责长期管理”。MyTax 平台涵盖公司所得税申报、预扣税申报、税务通知查看、记录查询、电子发票提交/验证/作废,以及在线委任税务代理等多项关键功能。
因此,企业应提前规划系统操作权限和人员分工,避免因权限设置不当影响日常税务处理或代理委任流程。
结语
线上委任并非简单的纸质转电子操作。对外资公司而言,关键在于提前厘清账户权限、授权流程及长期管理机制,以确保合规高效运营。