



出口退税那些事
出口企业管理类别要点(上)
为加强出口退(免)税管理,我国对出口企业实行一类至四类分类管理,纳税信用越优,类别越高。本文将详细解析各类别评定标准及实操要点,助力企业合规高效办理退税。
一类出口企业评定标准
1. 生产企业
需同时符合以下条件:
- 生产能力与上一年度申报出口退(免)税规模相匹配;
- 近3年未发生虚开增值税发票、骗取出口退税行为;
- 评定时纳税信用级别为A级或B级;
- 建立完善的出口退(免)税风险控制体系。
2. 外贸企业
需同时符合以下条件:
- 近3年未发生虚开增值税发票、骗取出口退税行为;
- 上年度年末净资产大于已办理出口退税额的60%;
- 持续经营5年以上(合并、分立等除外);
- 评定时纳税信用级别为A级或B级;
- 海关信用等级为高级认证或一般认证;
- 外汇管理分类等级为A级;
- 建立完善的出口退(免)税风险控制体系。
3. 外贸综合服务企业
需同时符合以下条件:
- 近3年未发生虚开增值税发票、骗取出口退税行为;
- 上年度年末净资产大于已办理出口退税额的30%;
- 上年度外贸综合服务业务出口退税额占比超80%;
- 评定时纳税信用级别为A级或B级;
- 海关信用等级为高级认证或一般认证;
- 外汇管理分类等级为A级;
- 建立完善的出口退(免)税风险控制体系。

二类出口企业评定标准
除符合一类、三类、四类出口企业评定标准外,其他出口企业管理类别应评定为二类。
三类出口企业评定标准
出口企业符合下列情形之一的,应评定为三类:
- 自首笔申报出口退(免)税之日起至评定时未满12个月;
- 评定时纳税信用级别为C级,或尚未评价纳税信用级别;
- 上一年度发生过违反出口退(免)税规定情形,但未达到行政处罚或司法处理标准;
- 存在省税务局规定的其他失信或风险情形。
四类出口企业评定标准
出口企业符合下列情形之一的,应评定为四类:
- 评定时纳税信用级别为D级;
- 上一年度拒绝向税务机关提供相关账簿、凭证等资料;
- 上一年度因违反规定被税务机关行政处罚或被司法机关处理;
- 因骗税被停止出口退税权,或停止期满未满2年;
- 四类出口企业的法定代表人新成立的出口企业;
- 列入国家联合惩戒对象的失信企业;
- 海关信用等级认定为失信企业;
- 外汇管理分类等级为C级;
- 存在省税务局规定的其他严重失信或风险情形。
出口企业管理类别调整的规定
因纳税信用级别、海关企业信用管理类别、外汇管理的分类管理等级等发生变化,或者对分类管理类别评定结果有异议的,出口企业可以向税务机关申请重新评定。税务机关应自收到企业复评资料之日起20个工作日内完成评定工作。
实操要点:评定、查询与异议处理
1. 什么时候开展出口企业管理类别评定?
出口企业管理类别每年评定一次。依据《国家税务总局关于进一步便利出口退税办理 促进外贸平稳发展有关事项的公告》(国家税务总局公告2022年第9号),年度评定工作于企业纳税信用级别评价结果确定后1个月内完成。

2. 如何在电子税务局快速查询出口企业管理类别?
- 以企业业务身份登录电子税务局,依次点击【我要查询】—【一户式查询】—【出口退税相关信息查询】—【企业备案信息查询】;
- 进入“企业备案信息查询”界面,点击【扩展信息】;【扩展类型代码】选择“FLGLCD|分类管理代码”;点击【查询】即可查看评定结果,系统将显示当前所属类别及评定有效期。


3. 出口企业如果对分类管理类别评定结果有异议怎么办?
出口企业因纳税信用级别、海关企业信用管理类别、外汇管理的分类管理等级等发生变化,或者对分类管理类别评定结果有异议的,可以向负责评定出口企业管理类别的税务机关提出重新评定申请,税务机关将在规定时限内进行复评。
4. 如何在电子税务局提出重新评定管理类别?
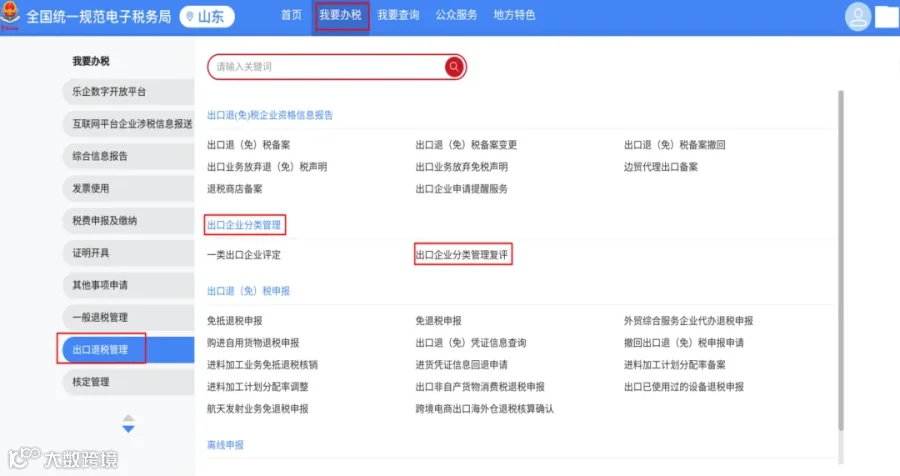
以企业业务身份登录电子税务局,依次点击【我要办税】—【出口退税管理】—【出口企业分类管理】—【出口企业分类管理复评】。
5. 出口企业管理类别评定何时生效?
年度评定为次月1日起生效;动态调整和复评为办结次日起生效。新的管理类别生效前,出口企业办理出口退(免)税,仍按原类别办理。

政策依据
- 《国家税务总局关于进一步便利出口退税办理 促进外贸平稳发展有关事项的公告》(国家税务总局公告2022年第9号)
- 《国家税务总局关于优化整合出口退税信息系统 更好服务纳税人有关事项的公告》(国家税务总局公告2021年第15号)
- 《国家税务总局关于出口退(免)税申报有关问题的公告》(国家税务总局公告2018年第16号)
- 《国家税务总局关于发布修订后的<出口退(免)税企业分类管理办法>的公告》(国家税务总局公告2016年第46号)
END