搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
你以为经济差就该降息,IMF这次没这么说
>
你以为经济差就该降息,IMF这次没这么说
汇圈天眼
2026-10-24
5
导读:我们做交易的,常常做数据行情,等数据出来的那一秒,屏幕上那个数字往下掉,于是乎——“数据差,降息要来了”,单子
交易员常有一种“肌肉记忆”:经济数据不及预期,便预判央行将降息宽松,随即做空
货币
。然而,10月13日发布的国际货币基金组织(IMF)《世界经济展望》
报告
,正在打破这一惯性逻辑。
滞胀阴影:增速放缓与通胀反弹并存
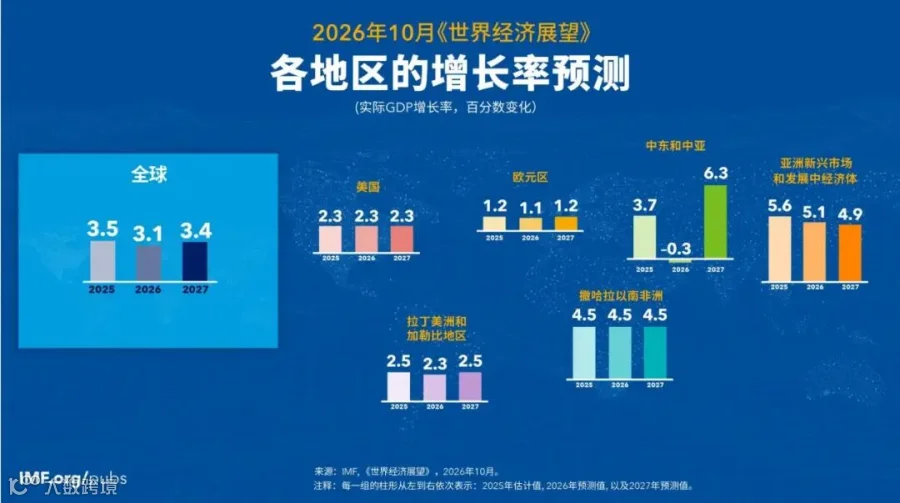
IMF报告揭示了一组背离的数据:今年全球经济增速放缓至3.1%,但全球总体通胀率却回升至4.7%,预计明年才会回落。“增速下行、通胀上行”的组合,使得传统基于单一增长数据的交易策略面临失效风险。
过去,市场默认链条为“数据差—央行放水—利率降—货币弱”。但这一逻辑的前提是通胀可控。一旦通胀抬头,央行必须优先稳物价,增长目标只能后置。当前,这一前提已发生松动。
为何增长未崩而通胀上行?
报告指出,全球经济增长得益于两方面支撑:一是能源供应链的调整、库存动用及能效提升,缓冲了供给冲击;二是人工智能投资热潮带动了经济
活动
。然而,这些应对措施的成本部分传导至价格端,导致通胀居高不下。
货币政策分化:从“齐步走”到“各走各”
IMF对货币政策的表述比以往更为强硬,强调政策立场需保持“足够的紧缩性”,并警告若大宗商品涨价或技术投资推高通胀,需进一步收紧。同时,报告提出“适当的政策立场因国而异”,意味着各国央行不再同步行动。
经济体处境决定利率路径
分化源于经济体结构的差异:受战争影响大、依赖能源进口的国家,与享受AI投资红利、处于技术价值链上游的国家,面临的首要问题截然不同。前者需应对输入性通胀,后者可能更关注增长持续性,导致利率路径出现分歧。
外汇交易策略重构:关注相对利差
在央行同步加息或降息的周期中,交易者往往只需聚焦美元一端。但在政策分化背景下,货币对的走势取决于双边央行政策的相对变化,即利差的动态调整,而非单边宽松与否。
同一数据,不同解读
对于能源进口型经济体,数据疲软可能预示经济承压,促使央行转向宽松;而对于技术驱动型经济体,即便数据稍弱,若通胀压力仍存,央行可能维持紧缩立场。因此,简单依据数据好坏进行单向交易极易出错。
实战建议:适应高波动环境
1. 摒弃单一反应函数:
看到数据发布时,先判断该国当前的首要任务是保增长还是压通胀。任务不同,行情方向可能截然相反。
2. 双向审视政策路径:
尤其是交易交叉盘时,必须同时分析两个央行的政策立场,避免仅凭经验外推。
3. 管理执行风险:
在政策分歧较大的时期,数据发布及议息会议前后,点差扩大和滑点增加是常态。建议提前降低仓位,以应对流动性波动。
未来两周,
美国
数据及议息会议将至。在央行分化的年份,此类事件引发的波动往往加剧。建议根据波动率而非单纯的方向预判来安排仓位,以确保交易稳健。
提示:本文仅供市场教育与一般资讯参考,不构成个性化投资建议。外汇、差价合约及杠杆产品可能导致重大甚至全部本金损失。
【声明】内容源于网络
0
0
汇圈天眼
各类跨境出海行业相关资讯
内容
1581
粉丝
0
关注
在线咨询
汇圈天眼
各类跨境出海行业相关资讯
总阅读
59.8k
粉丝
0
内容
1.6k



 汇圈天眼