


一位饰品卖家朋友曾焦虑地询问,是否应将三家物流商缩减为一家,以期每月30多万元的物流费中再压缩两个百分点。面对这一想法,首要厘清的问题是:你最大的物流合作伙伴在市场中的真实地位如何?通过梳理燕文物流招股书及弗若斯特沙利文的行业数据,答案可能与直觉相。
市场格局:265亿赛道,头部集中度极低
根据燕文物流2026年递表招股书及弗若斯特沙利文对2025年中国第三方跨境出口物流的测算数据显示,该赛道呈现高度分散特征:
- 总体规模:2025年,中国前五大第三方跨境出口物流服务商总收入约265亿元,合计市占率仅为8.1%。
- 头部现状:即便是排名第二的燕文物流,市占率也仅为1.8%。
这意味着,跨境物流领域暂无具有绝对统治力的“巨头”,前五名企业捆绑在一起也仅占据个位数市场份额。对于卖家而言,没有任何一家物流商具备“大到不能换”的市场壁垒。

核心数据透视
| 项目 | 数值 | 深度解读 |
|---|---|---|
| 前五大总收入(2025) | 265 亿元 | 行业整体体量有限,头部效应不显著 |
| 前五大市占率 | 8.1% | 市场极度分散,无单一主导者 |
| 第二名 燕文市占率 | 1.8% | 龙头份额尚且微薄,中小玩家竞争更烈 |
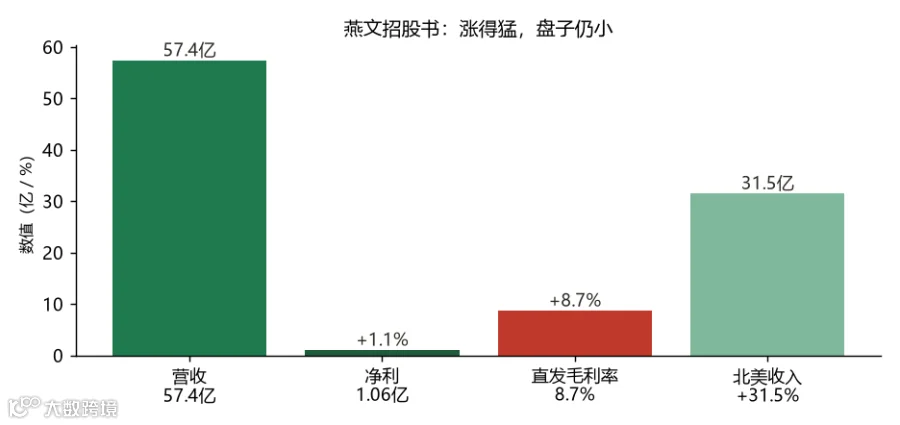
| 燕文营收(2025) | 57.4 亿(+22.7%) | 保持高速增长,但基数相对较小 |
| 燕文净利 | 1.06 亿(翻倍) | 利润增长主要依赖规模效应,而非高毛利 |
| 直发毛利率 | 8.7% | 低毛利导致价格战频发,履约质量参差不齐 |
| 北美收入变化 | +31.5% | T86条款取消后,合规直发需求反而上升 |
成因分析:直发模式的轻资产与低毛利困境
跨境小包直发模式(从国内直接发货至海外消费者,不经海外仓中转)属于典型的轻资产业务。其核心竞争要素在于单量规模与尾程折扣力度,无需大量囤货或租赁仓库。这种低门槛特性导致入局者众多,服务同质化严重,最终演变为依靠规模压价的价格战。
以燕文为例,2025年营收虽同比增长22.7%至57.4亿元,净利翻倍至1.06亿元,但其直发毛利率仅为8.7%。这一低毛利水平表明,行业利润空间极薄,企业主要通过走量获利。部分卖家盲目追求低价,选择报价低于市场均值三成的服务商,往往面临旺季差错率翻倍的风险,最终得不偿失。
此外,美国T86小额免税条款(800美元以下小包免关税)于2025年取消后,北美地区直发收入反而增长约31.5%。数据显示,政策收紧并未抑制市场需求,而是促使订单向合规能力强的直发服务商集中。试图通过非正规渠道规避清关风险的做法已日益危险。
运营建议:优化物流策略的三个关键点
1. 避免单一依赖,控制供应商占比
若单一物流商业务占比超过30%,卖家将丧失议价主动权,且在旺季出现服务中断时缺乏备选方案。建议将最大物流商的份额控制在30%以内,建立多元化的物流供应链体系。
2. 关注履约质量,警惕低价陷阱
在8.7%的低毛利环境下,异常低廉的报价往往意味着服务商在仓内操作等环节压缩成本。选型时应优先考察差错率、时效稳定性等履约指标,而非单纯比较单价。
3. 集中单量谈判,争取账期与折扣
利用自身单量规模作为谈判筹码,向物流商争取更优的尾程折扣及账期支持。相比分散投放,集中单量进行规模化谈判更具成本效益。
行动指南:建议立即复盘上月物流账单,计算最大物流商的占比。若超过30%,应尽快启动供应商多元化调整,以降低运营风险。
数据来源:
· 燕文物流 2026 年递表招股书
· 弗若斯特沙利文 2025 中国第三方跨境出口物流测算
· 美国海关与边境保护局(CBP)关于 T86 条款的政策公告