


2026年美国汽车市场呈现显著结构性变化:二手车零售量3840万辆(同比微降不足1%),新车零售量1290万辆(同比下降3.4%)。与此同时,在路车辆平均车龄攀升至12.8年的历史高位。交易量停滞与车龄老化并存,核心逻辑指向车主置换意愿降低,车辆使用寿命被迫延长。
一、关键数据概览
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据表明,销量下滑与车龄、价格上升并非简单的线性关系,而是两股反向作用力的结果。
二、价差扩大抑制置换需求
2026年春季,新车均价突破5万美元,二手车均价突破3万美元,两者价差从2015年的1.3万美元扩大至2.1万美元。这一价差的扩大幅度远超销量波动的影响。
置换决策的核心在于价差。当价差处于1.3万美元时,换车是经济算术题;当价差拉大到2.1万美元时,换车变为心理门槛题。因此,新车销量降幅(3.4%)显著大于二手车(<1%),说明二手车主要通过“维修”延续寿命,而新车则因高昂的置换成本被“持有”替代。
三、低价车源稀缺性与反直觉现象
售价低于2万美元的二手车市场份额从2019年的55.2%骤降至2026年的约32%,降幅达42%。这与车龄老化的直观印象相悖:通常认为老车增多会导致便宜车增多,但实际数据显示低价车源在绝对数量上正在萎缩。
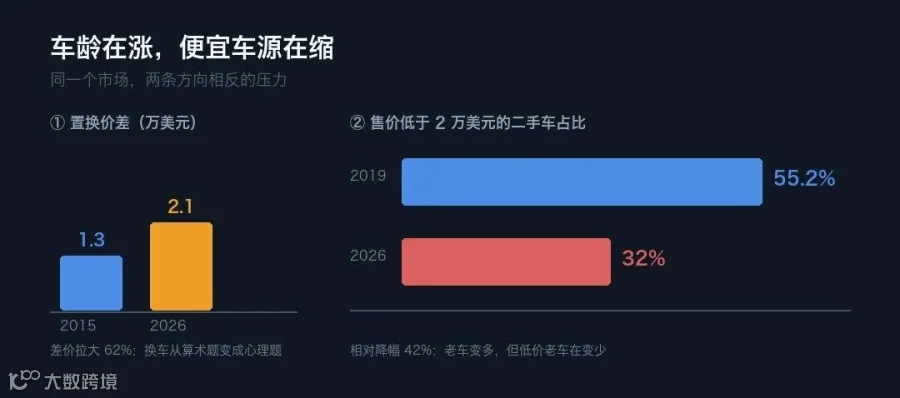
结论明确:老车价格整体被抬升,低价车源池正在缩小。若业务重心仍压在“20年以上超老车+低价易损件”,将面临市场需求缩小的风险。
四、四类卖家的市场处境分化
“车龄变老利好售后”这一宏观判断在具体业务层面需细分。不同产品线面临截然不同的市场环境:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
- 走量型:依赖SKU宽度,受低价车源减少冲击最大。
- 深度型:聚焦长尾和疑难件,因供应商稀少而受益,是结构性变化的赢家。
- 跟车型:绑定主机厂新车流量,受新车销量下滑直接负面影响。
- 外观件:受高级驾驶辅助系统(ADAS)普及影响,碰撞频率结构性下降,非周期性波动。
五、产品线调整策略
建议将产品线重心向“7-10年车龄”区间倾斜。该区间车辆已过保修期但未到报废阶段,车主既有付费意愿又注重性价比。该年龄段车辆在二手车销量中的占比已从2020年的17%升至2026年的23%。
具体品类操作建议如下:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
特别建议将电气部件独立为一条产品线,其增长潜力巨大且竞争壁垒在于数据能力而非单纯货源。对于碰撞外观件,应采取减法或差异化策略,避免将其视为周期性波动。
六、市场规模数据校验
对原始材料中的市场规模数据进行复核,发现存在两种统计口径:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
口径A数据逻辑自洽。口径B存在明显偏差,若按8.8%计算,五年增量应约为1200亿美元,而非448亿美元。差异可能源于统计范围不同(如是否包含服务人工费)。建议在进行备货和产能规划时,采用较为保守的4%增长率模型,谨慎对待高增长预测。
七、电商渠道的高增长逻辑
美国汽配电商市场呈现高速增长态势,年复合增长率达16.65%,远超整体售后市场的4.12%。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
电商渠道的四倍增速差表明,市场增量几乎全部集中在在线领域。这主要得益于电商对“长尾需求”的高效匹配能力:线下门店受库存成本限制难以储备老款车型的冷门配件,而电商平台可通过数据挂售SKU,实现“有数据即可销售”的模式转变。
八、行动建议总结
- 聚焦核心车龄:按7-10年车龄重排产品覆盖率,抓住需求集中且付费意愿强的群体。
- 独立电气件产品线:利用其高增长特性,构建以数据为核心竞争力的业务板块。
- 优化外观件策略:鉴于ADAS带来的结构性压制,对碰撞外观件进行减法或差异化处理。
- 提升数据准确性:将ACES/PIES数据准确率作为核心产能指标管理。在电商高占比环境下,数据错误导致的曝光损失远大于退货成本。
市场窗口已经打开,但机会属于能够精准定位细分市场的一方。资金流向正在发生结构性转移,成功的关键在于产品线是否与当前车龄结构和消费趋势相匹配。
注:数据来源包括Cox Automotive、S&P Global Mobility。文中关于市场规模口径的核算及对各类型卖家和产品线的分析为作者独立观点,不代表原报告立场。