2026年,香港多家银行的CRS尽职调查表中新增“实际控制人”一栏。这意味着银行不仅交换账户余额,还需将资金最终受益人信息传回内地税务机关。对于依赖香港公司收取外贸货款的企业主而言,传统的离岸税务隔离机制已出现实质性缺口。
过去,许多外贸从业者认为只要利润不分红回国,内地税务机关便无法监管。然而,随着CRS(共同申报准则)的全面穿透,这一认知已不再成立。2026年,离岸账户的透明度显著提升,合规风险不容忽视。

CRS穿透:香港公司在内地税务视角下实现透明化
修订后的CRS核心在于“穿透式”监管。金融机构不再仅关注账户名义持有人,而是追溯股权及实际控制关系,直至锁定最终自然人受益人。香港公司账户的余额、年度流水、股息及利息收入等数据,将被香港金融机构收集并于年底批量交换至内地税务机关。
换言之,香港公司不再是隐蔽的资金池,其在内地税务系统中已成为清晰可查的数据实体。
典型场景如:香港公司收取海外客户货款后,利润留存账户未进行分红。过去此类资金处于监管盲区,如今其账户余额、盈利情况及股东信息均对内地税务机关透明。
分红涉及的法定税务环节解析
厘清香港公司利润分红至个人的法定税务流程,是合规的基础。以下梳理基本规则,旨在明确义务而非提供避税建议。
规则一:双重征税体系下的法定义务
香港公司利润需缴纳利得税(标准税率16.5%)。税后利润分红给内地税务居民个人时,需按“利息、股息、红利所得”缴纳个人所得税。这是两地既定的税制安排,具有明确的法律依据。
规则二:居民企业认定风险
若香港公司的实际管理机构或主要决策地在境内,可能被认定为内地居民企业,其利润需并入境内所得申报纳税。这进一步明确了境内的申报义务。
核心关键在于明确公司及个人的税务居民身份。身份界定不清,任何税务筹划皆缺乏稳固基础。

案例示意:300万利润的税务处理差异
假设香港公司年度净利润为300万元人民币,以下通过两种法定情形对比,展示规则差异(仅作规则演示,非个案意见):
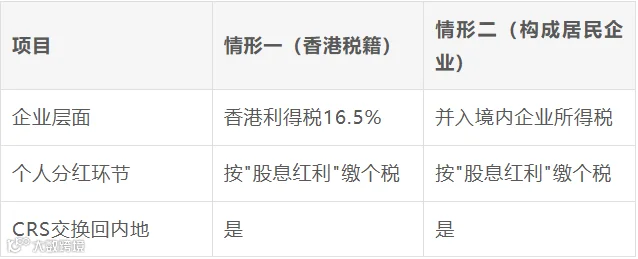
需要警惕的并非税率高低,而是对自身税务状态的认知滞后。规则已变,若认知仍停留在旧有习惯中,极易引发合规风险。
资金回流:先确立合规认知,再执行合规动作
相较于“如何资金回流”,更核心的问题是回流动作能否经受住两地规则的审视。
1. ODI备案先行
境外投资需在境内发改、商务及外汇部门完成备案,确保利润回流具备清晰的法律依据。
2. 留港再投资
若不急于分红,可将利润用于香港公司扩大采购或开拓市场,这是许多外贸企业的自然选择。
3. 公对公贸易结汇
凭借真实的进出口单据,通过银行正规渠道将货款结汇至境内关联公司,单证齐全至关重要。
4. 身份与架构提前规划
通过合法的身份规划与离岸架构安排,提前明确“税务居民身份”,避免事后被动应对。
任何绕过正规银行通道、脱离申报链条的回流方式,均是在积累未来的不确定性风险。
三类外贸老板的认知错位分析
境外扩张型:业务重心在海外,但易忽视境内申报衔接,需兼顾“留港发展”与“合规申报”。
境内周转型:货款需回境内周转,易在结汇环节出现疏漏,完善单证留底是关键。
长期规划型:意识到身份与架构需提前规划,但缺乏系统指引,易受碎片化信息误导。
结语:从“离岸黑箱”走向“透明账户”
2026年CRS调查表中增加的“实际控制人”栏目,标志着外贸老板的香港公司已从“离岸黑箱”转变为“透明账户”。这并非制造恐慌,而是提醒从业者需算清税务账目,明确公司与个人的税务状态,以实现真正的合规经营。