近期,欧洲及英国站的跨境卖家正经历一场值得关注的“合规震荡”。早在2023年,本土公司实体经营审核就曾让不少中国卖家面临经营风险,大量本土店铺(主要为法国、英国本土公司配合中国法人类型)出现资金冻结,涉及金额巨大。面对这一问题,市场逐步积累了审核材料准备、申诉处理等方面的经验。
但审核方案的逐步成熟,并不意味着平台要求一成不变。从2023年至2026年,亚马逊相关审核要求持续调整。近期,审核页面及相关人员信息填报要求再次发生变化。这一次,变化不只是提交材料的方式,更关系到董事安排、审核成本及后续经营风险。
实体经营审核:过往主流申诉方案回顾
对于使用欧洲地区公司经营的卖家,平台可能要求提供公司注册信息、经营地址、相关人员身份及实际经营情况等材料,以核实主体是否符合要求。市场上主要有两种处理思路:
方案一:当地雇员模式
通过当地雇员及相关经营材料,证明企业在当地开展实际经营。常见材料包括雇佣及薪资记录、社保缴纳证明、公司经营地址证明、当地业务往来凭证,以及办公室水电账单等。
方案二:当地董事模式
通过符合要求的当地董事配合准备审核材料。除公司注册文件、经营地址证明及业务往来凭证外,还可能需要提供董事身份证明、当地居住地址证明,以及适用的个人纳税等材料。
第二种方式是目前市场主要的申诉方案。该方案的费用从最初高达1万英镑/店铺,演变至2025-2026年的几千元/店铺。低价背后往往意味着重复安排同一名董事协助不同公司处理审核,以分摊服务成本。然而,自2026年下半年起,实体经营审核页面悄然改变,申诉逻辑不断完善,亚马逊正在进一步堵住不合规的操作手段。
实体经营审核面临四大新挑战
挑战一:审核页面升级,董事信息需直接填入后台
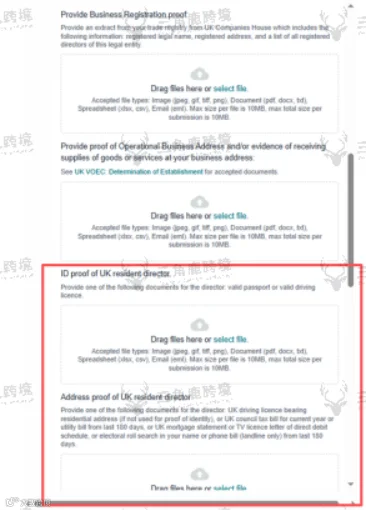
旧版审核页面主要要求上传公司注册文件、经营地址证明、相关人员身份证明及其他经营材料,通常以PDF等文件形式提交,页面本身没有新版新增的董事个人信息填写环节。

新版页面除了上传证明文件,还增加了相关人员信息填写栏,可能涉及姓名、国籍、出生日期、证件号码、有效期及地址等信息。
核心变化在于:相关人员信息不再只是出现在上传的文件中,还需要直接填报,并可能在平台后台形成永久留痕。过去重复使用董事的方案,可能因此面临新的交叉核验及关联风险。尤其在有限的服务成本下,是否能够安排真正独立、资料真实且愿意配合的董事,需要卖家重新评估。
因此,后续处理审核不能只看价格和材料是否齐全,还应重视人员安排的独立性、资料真实性及潜在风险。
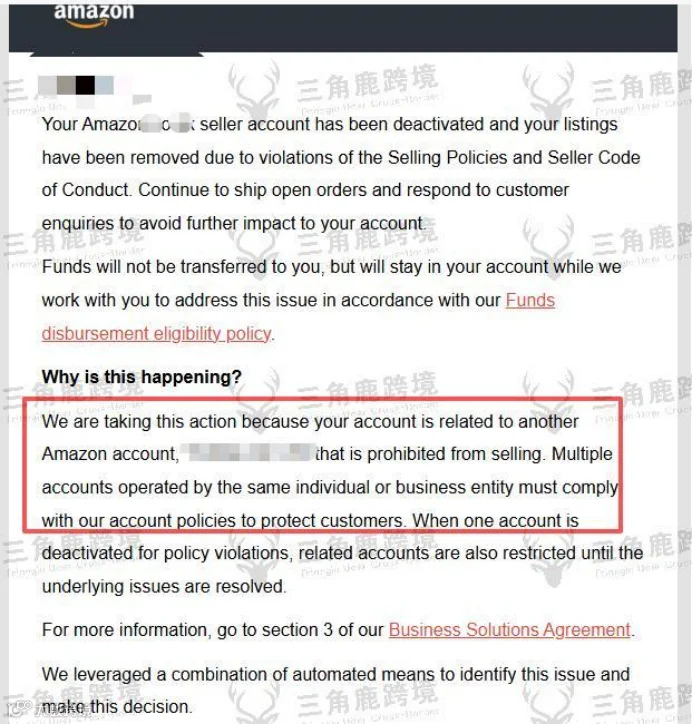
以上是客户反馈重复董事滥用导致关联的实际案例,可见低价申诉手段已经不再适用。
挑战二:北爱审核通过,英国或欧洲站点仍可能被代扣代缴
近期有卖家反馈,北爱相关实体经营审核申诉成功后,英国或欧洲站点仍出现代扣代缴问题。市场上部分方案也存在只能处理其中一个市场、另一市场仍有相关问题的反馈。
例如,处理北爱实体经营时,若添加英国董事,只能确保英国不代扣代缴;若添加欧盟董事,只能申诉欧盟不代扣代缴。这意味着,卖家不能只关注单次申诉结果,还需要核实英国与欧洲相关站点的实际状态,以确保两个市场均不受代扣代缴影响。

挑战三:选择承认不在当地经营,仍收到补税通知
部分卖家反馈,在相关流程中选择承认不在当地经营后,随即收到补税通知。可见,“承认”也是极大的风险,亚马逊会纠察你过去欠下的税金。

挑战四:未触发审核,也可能出现代扣代缴
还有卖家反馈,欧盟、北爱或英国主体,中国法人的本土新账号未收到实体经营审核通知,也未主动申诉,却出现代扣代缴问题。因此,卖家不应等到收到审核通知才关注合规事项,应提前核实主体情况、账号状态及可能涉及的税务责任。
面对审核升级,卖家应该如何应对?
第一,重新评估董事安排。对于采用当地董事方案的卖家,应重视人员安排的独立性、资料真实性及后续配合能力,避免只追求低价或照搬过去的操作方式。
第二,提前梳理主体与税务情况。定期核对公司注册信息、经营地址、相关人员资料及业务凭证。遇到代扣代缴、审核异常或补税通知时,应及时核实原因并分别处理。
第三,结合长期经营规划评估账号方案。对于重视长期经营的卖家,可以考虑本本号等本土账号方案,综合评估主体真实性、平台要求、经营稳定性及维护成本。
写在最后
从2023年实体经营审核引发的经营风险,到市场方案逐步成熟,再到如今审核页面与信息填报要求的变化,亚马逊实体经营审核一直在调整。
面对实体经营审核升级,卖家需要的不只是准备材料、应对单次审核,更要结合自身情况,重新评估主体安排、董事方案及后续合规维护,提前规划主体与账号布局,避免只关注前期成本和一次审核结果,而忽视长期经营中的潜在风险。
三角鹿跨境可提供以下服务支持:
如果你正面临实体经营审核,或计划调整英国、欧洲账号布局,欢迎与三角鹿跨境交流,结合实际情况梳理问题、评估可行方案。