



一山不容二虎,强者之间,谁也不会轻易认输。
出品 | 电商之家 作者 | 高飞
兜兜转转,马云又跟刘强东同台竞技。近期,阿里旗下菜鸟宣布发力物流机器人,正面硬刚京东物流。早年间,马云曾调侃“阿里巴巴的使命是培养更多的京东”,刘强东则回应“京东迟早超过阿里”。随着AI时代到来,两大巨头再次进入同一赛道,展开新一轮竞争。
菜鸟加码AI与具身智能
近日,菜鸟通过新设两家科技公司正式入局AI和具身智能领域,将AI和机器人升级为公司级战略业务。这并非临时起意,过去一年菜鸟在机器人方向已有实质性落地。
自研攀爬机器人ZeeBot落地
2026年4月,在MODEX2026国际物流展上,菜鸟发布首款自研攀爬机器人ZeeBot。该设备既能在地面移动,也能沿货架向上攀爬存取货箱,实现了不同作业环节的设备衔接。
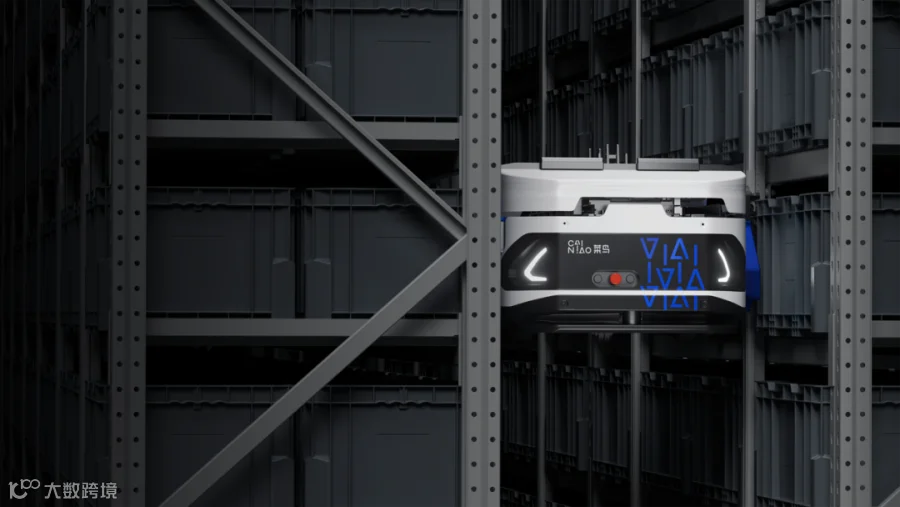
“攀爬机器人”ZeeBot 图源:央广网
实测数据显示,ZeeBot使仓库存取效率提升100%,10秒即可爬上5层楼高的货架。目前,首个由ZeeBot作业的智能仓已在广东东莞交付,核心零部件均由菜鸟自主研发,主要解决高密度仓储中的高位存取难题。
发布企业级供应链AI决策平台
今年9月云栖大会期间,菜鸟正式发布企业级供应链AI决策平台。如果说ZeeBot承担的是仓内执行环节,该平台则聚焦计划与决策,帮助企业优化库存布局、补货时机及备货量设定。

菜鸟供应链AI平台
接入AI后,系统可直接列出受影响订单清单并提供调货建议。目前,该平台已在汽车售后、连锁餐饮等场景落地,相关业务收入年增速超60%,并快速拓展至东南亚和中东市场。
对菜鸟而言,加大AI与机器人投入不仅提升了物流网络运作效率,更强化了其在存量竞争阶段的竞争力。通过AI提升仓储、运输、配送各环节效率,菜鸟既能更好支撑阿里电商生态的履约需求,也能在市场竞争中占据有利位置。
物流巨头的AI差异化布局
盯上AI机器人的不止菜鸟,国内主要物流企业近两年均在加速AI布局,但侧重点各有不同。
京东物流:以机器人为矛,构建物理单元
京东物流在AI投入上最为激进。今年9月,京东宣布建设10万卡规模的国产算力集群,规划未来5年采购300万台机器人、100万台无人车和10万架无人机,覆盖仓储、运输与配送全环节。
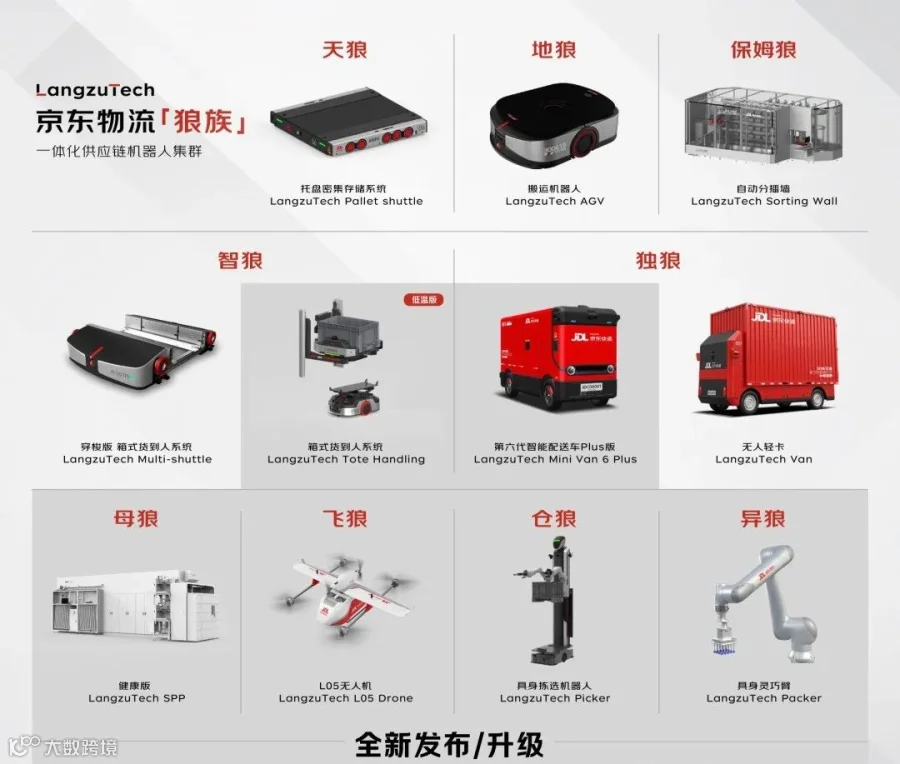
京东物流狼族机器人集群
目前,京东物流“狼族”机器人已覆盖“存、拣、搬、运、送”全链路,“超脑”2.0大模型驱动的AI智能体也已应用于超千个场景。京东的逻辑是通过大规模硬件投入,将供应链从“靠人跑”转变为“靠机器跑”,以此压缩重资产模式下的物流成本。
顺丰:装“大脑”,强化全网调度能力
顺丰的投入节奏同样加快。2026年上半年,其在小件供件、大件码托等中转环节部署了半身机器人与机械臂,并投入约2400台AGV用于智能搬运。同时,顺丰发布了“丰语大语言模型”。

丰语大语言模型的应用
顺丰不追求机器人数量,而是侧重用垂域大模型和智能体优化全网调度、异常处理及业务决策。其策略是“手脚够用,功夫全在判断”,致力于将物流系统打造为一套会思考的大脑。
三通一达:聚焦重复劳动替代
圆通利用机械臂处理装卸和分拣,申通使用分拣机器人包裹归集,韵达则在仓储环节使用AGV机器人搬运。这些投入主要针对分拣、装卸和搬运中的重复劳动,旨在提高效率、减少差错并降低人工成本。
总体来看,菜鸟采取“身体”与“大脑”双线布局,既自研机器人又做供应链决策平台;京东侧重硬件武装;顺丰侧重软件调度。物流AI竞争的关键,在于谁能先将技术与已有的规模、场景深度咬合。
阿里重押AI大模型,重构业务闭环
菜鸟下场做机器人,只是阿里押注AI的一小块拼图。如今,阿里所有业务正围绕AI进行重构。
阿里巴巴CEO吴泳铭明确,“电商”和“云+AI”是阿里未来3到5年的核心战略方向。今年8月,阿里宣布拟配售800亿港元新股,全部投入AI建设。
图源:财研网
云业务是阿里AI的底座。截至2026年6月,“AI云与算力服务”收入484.37亿元,同比增长45%,其中AI相关产品收入123.76亿元,连续第十二个季度实现三位数同比增长。
在电商主战场,AI改造已深入交易环节。今年1月起,通义千问App陆续接入淘宝、淘宝闪购、支付宝、飞猪和高德。用户可在同一对话窗口完成点外卖、订行程、搜商品、下单支付全流程。阿里的AI策略具有鲜明的交易型特征,旨在让AI成为用户下单路上的向导和收银台。
巨头AI战略分野:交易、成本与内容
阿里、京东、字节跳动三家互联网大厂在AI布局上呈现出不同的战略重心。
阿里:交易型AI。依托丰富的电商、支付和本地生活场景,阿里将AI直接植入交易发生的每一个环节,强化用户心智和履约能力。
京东:成本型AI。重资产模式决定了京东做AI的首要目标是压缩物流成本。此外,京东将AI延伸至商家经营环节,如推出数字人直播产品JoyStreamer。2026年618期间,日均使用该产品的商家数量同比增长500%。由于京东主营3C、家电等标准化商品,数字人直播能有效弥补其内容流量和头部主播生态的短板。
字节:内容型AI。字节跳动的重心在于守住内容基本盘。通过即梦、豆包等工具降低用户创作门槛,扩充平台内容供给。据QuestMobile报告,2026年9月,豆包活跃用户规模达4.19亿,远超同期阿里通义千问(1.58亿)和DeepSeek(1.23亿)。

图源:QuestMobile
从物流机器人到AI数字人,再到各类AI原生应用,阿里、京东、字节都在借助AI争夺用户心智。几年之后,用户习惯打开谁,谁就是这场竞争真正的赢家。各大厂加大AI布局,看似是技术追赶,实则是在用AI这把新尺子,重新丈量自己的护城河。