

2026年前三季度锂资源进口及期货市场分析
碳酸锂:进口量价齐升,智利阿根廷为主力来源
进口数据概览
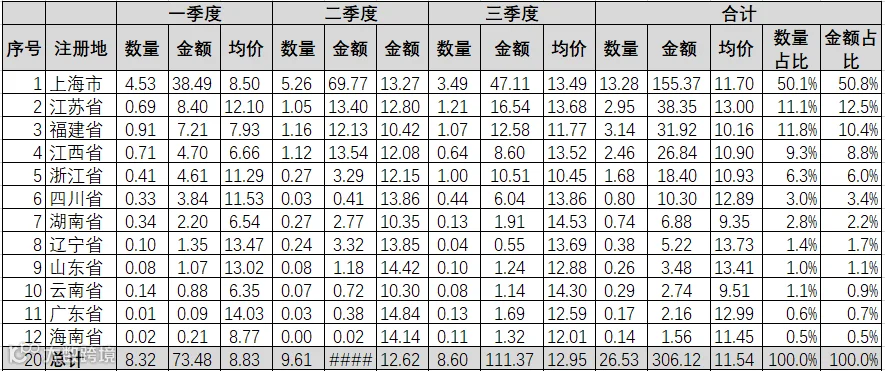
2026年前三季度,我国碳酸锂进口量达26.53万吨,同比增长53.3%;进口金额为306.12亿元,同比大幅增长157.4%;进口均价为11.54万元/吨,同比增长67.9%。
三季度单季进口量为8.60万吨,虽环比二季度下降10.5%,但均价攀升至12.95万元/吨,创下年内新高。

价格走势分析
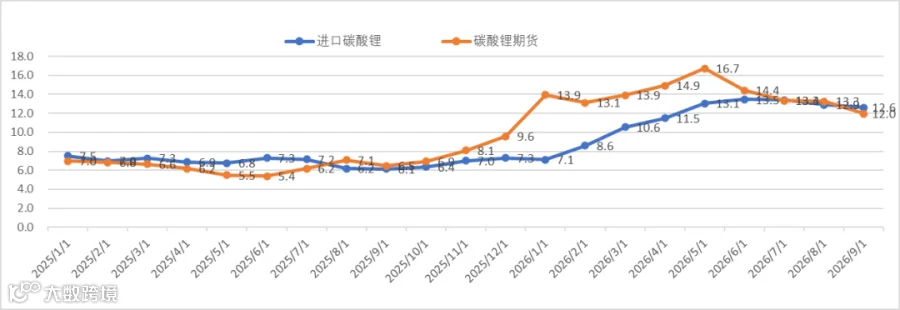
从价格轨迹看,2025年9月碳酸锂均价触及6.1万元/吨的近期低点后开启上行通道。2026年6月,进口均价达到峰值13.5万元/吨,随后9月回落至12.0万元/吨。
与国内期货价格相比,2026年进口碳酸锂整体价格略低,但自7月起,两者价差已收窄至1万元/吨以内。
进口来源与地域分布
三季度,智利和阿根廷是我国碳酸锂的主要供应国,合计占比高达90.9%。其中,自智利进口5.22万吨,均价12.80万元/吨;自阿根廷进口2.58万吨,均价13.11万元/吨,阿根廷货源价格略高于智利。印尼位居第三大来源地。

从进口公司注册地来看,上海占据主导地位,占比超50%;江苏和福建紧随其后,占比均在10%以上;江西、浙江和四川占比分别为9.3%、6.3%和3.0%。前六省份合计数量份额达91.7%,金额份额达91.9%。
氢氧化锂:进口规模较小,印尼为主要供应国
氢氧化锂进口量远低于碳酸锂。三季度进口量为2.08万吨,均价为12.97万元/吨。主要来源国为印尼,数量占比达56.4%,其次为韩国、德国和澳大利亚。

锂辉石:三季度进口量超260万吨,澳洲非洲价格分化明显
三季度锂辉石进口量达261.56万吨,均价为8960元/吨。主要来源地包括澳大利亚、津巴布韦、尼日利亚、马里、南非和巴西等。
价格方面呈现显著地域差异:澳大利亚、津巴布韦、马里和加拿大等地货源价格较高,均在10000元/吨以上;而尼日利亚、南非和巴西等地货源价格较低,维持在5000元/吨以下。

期货市场:价格持续下行,企业面临亏损压力
碳酸锂期货价格在5月触及高点209880元/吨后持续回落。截至10月22日,价格已降至9.4万元/吨(不含税价为8.3万元/吨),该价格已跌破大部分企业上半年的成本线。
成交均价方面,9月份为13.5万元/吨,10月份截至目前降至10.3万元/吨(不含税价为9.2万元/吨)。
下跌原因及展望:市场担忧需求增速放缓,叠加供给过剩局面。受前期高价矿成本兑现及存货减值压力影响,预计部分锂盐企业在四季度可能转为亏损。若锂盐价格持续低位运行,预计2027年一季度部分锂盐企业将启动停产检修。

【免责声明:本文文中观点,仅代表个人观点,不构成投资建议】