

最近很多人找我问我有没有巴基斯坦的通道可以接,回想过去两年这个国家的通道好像一直没有很稳定的聚合支付网关,接入规则也三天一变。同样的还有周边的孟加拉,之前的印度,等等等等...借客户的疑问,我们就这个例子分析下区域的APMs。

巴基斯坦社交媒体支付为什么突然难做了?通道没坏,是底层规则变了
最近做巴基斯坦业务的同行,应该都能明显感觉到一个变化:Easypaisa、JazzCash以及部分本地Payment Gateway,对Social Media、Creator Economy、直播打赏、平台分润这一类业务明显比以前谨慎。市场上最直观的感受就是“通道突然不好接了”,甚至一些原本能够处理的场景也被暂停或者重新审核。
如果只从支付层面看,很容易把它理解成某一家渠道的Risk Policy调整。但把今年巴基斯坦的税法、金融数据监管以及Social Media监管放在一起看,事情更像是一场系统性的Risk Appetite变化。
技术链路并没有消失。Easypaisa、JazzCash仍然在处理大量正常消费和转账业务,Raast、本地Wallet和数字支付也都在继续增长。真正发生变化的,是金融机构面对一笔Social Media相关资金时,需要知道的事情越来越多,而判断错以后需要承担的责任也越来越重。
这也是为什么最近这件事,与其说是“支付挂了”,不如说是底层金融机构开始重新评估这类生意到底值不值得做。
5%的预扣税只是表面,真正麻烦的是谁来识别这笔钱
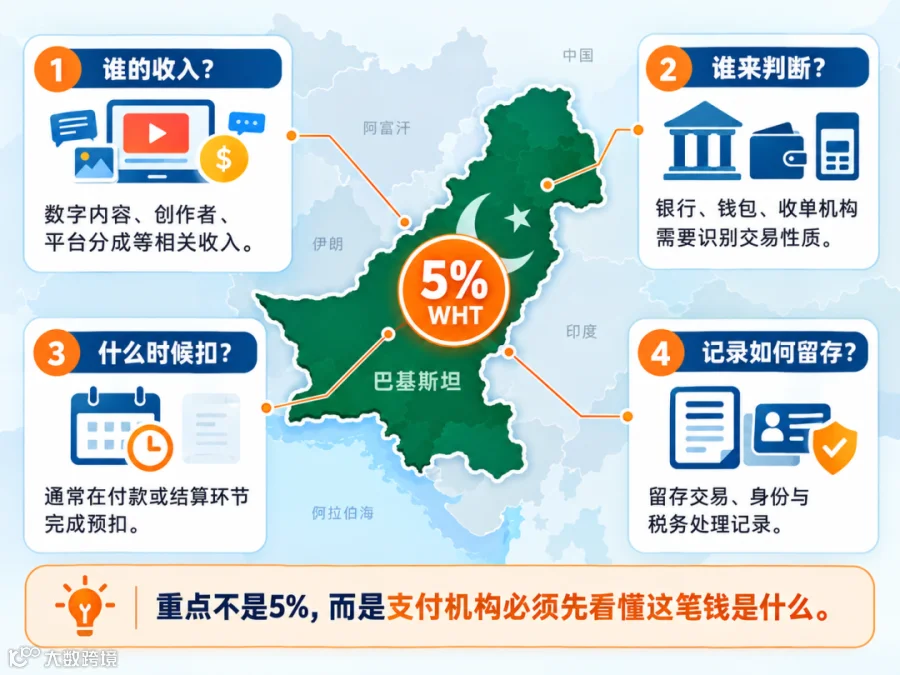
今年巴基斯坦Finance Act 2026对Social Media Revenue增加了新的Withholding Tax安排。从7月1日起,银行和相关金融机构在处理符合规定的Social Media收入时,需要承担源头扣税义务。法律对于Digital Content Creator和Social Media Influencer的定义比较宽,YouTube、Facebook、Instagram、TikTok以及类似平台产生的收入都可能进入这一框架,而且资金并不一定非要由平台直接汇给个人,通过Online Payment Service Provider或者Digital Financial Platform中转,同样可能涉及相关税务处理。
很多市场消息把这件事简单理解成“巴基斯坦开始对网红征5%的税”,但站在支付机构角度,5%本身反而不是最麻烦的部分。真正困难的是,它必须识别这笔钱到底属于什么。
同样是一笔10万卢比入账,有可能是普通Freelancer Service Fee,也可能是广告分成、直播打赏、Creator Revenue Share或者数字内容销售。对消费者来说,这些钱看上去都只是“收入”,但在税务和合规系统里,它们可能完全不是同一种交易。
这意味着银行、EMI或者本地Wallet过去只需要回答“这笔钱是不是合法、是不是可疑”,现在还要进一步判断“这笔钱是什么性质”。一旦交易量做大,这就不再只是一个Tax Rate的问题,而是Merchant Classification、Transaction Monitoring、数据留存和Reporting的整体成本。
FBR后续公布的Withholding Tax资料也显示,Social Media相关收入的基础税率为5%,而不同纳税状态下适用税率可能不同。对于支付机构来说,识别、扣缴和留痕本身就已经构成了一套新的运营责任。

为什么有些APM干脆选择不做?
从外面看,本地钱包突然对某些Social Media Merchant说“不接”,很容易觉得对方过于保守。但站在支付机构内部,逻辑其实不难理解。
假设一家海外直播平台一个月能给本地APM带来100万美元流水,APM最终拿到的Payment Margin可能并不高。但为了这笔生意,它可能需要额外做Merchant Review、Creator KYC、交易分类、Tax Withholding、异常交易监控,以及后续面对FBR或银行合作方的解释。如果未来出现分类错误、漏扣税或者某类资金被监管认定有问题,潜在风险和它真正赚到的钱未必成比例。
支付机构本来就不是做“能不能处理”的生意,而是在做“风险调整以后值不值得处理”的生意。
所以,一些机构选择直接收紧某类Merchant,并不奇怪。对于它们来说,最简单的Risk Control从来都不是把系统做得更复杂,而是先把自己不想承担的行业排除掉。
这也是理解Local Payment时非常重要的一点。后台显示“Pakistan — Easypaisa Supported”,只代表技术上存在这条Rail,并不代表所有Merchant Category都能使用。真正能不能跑,还取决于Business Model、Fund Flow、结算方向、Merchant Risk以及底层金融机构当下的Risk Appetite。
这些东西不会永远写在API文档里,但它们往往比API本身更决定业务能不能长期做。
Data Hub让金融机构越来越不愿意“只看表面”
今年另一个值得关注的变化,是FBR开始推进更强的数据交叉比对机制。
Finance Act 2026引入Central Data Hub相关安排,要求银行和Electronic Money Institution在特定条件下进行电子化信息报送,并通过税务数据与银行数据之间的Algorithmic Cross-matching发现异常。公开规则显示,对达到规定门槛的账户,银行和EMI需要向系统提交相应信息,用于后续税务和合规分析。
这里很容易被夸大,所以需要说明:这并不是说所有Social Media小额资金都会被实时逐笔监控,也不是说只要做Creator Economy就一定会进入调查。它有自己的门槛、Reporting Period和数据规则。
但从金融机构角度看,政策方向已经非常清楚。
过去很多账户只要AML层面没有明显异常,税务和业务描述是否完全一致,未必是Payment Provider最核心的问题。现在,当Bank Data和Tax Data之间可以自动Cross-match以后,金融机构自然会更关心客户到底在做什么。
这会直接影响Risk Appetite。
如果一家平台告诉银行自己做的是“Software Service”,但账户里长期出现大量个人小额入账、平台分润和Creator Payout,未来这种Mismatch会越来越难解释。对于本地APM来说,与其等以后出现问题再补材料,不如一开始就提高准入门槛。
所以一些过去“能跑”的Social Media模式突然变难,并不一定因为法律明确写了一条“禁止”。很多时候,是金融机构发现自己以后必须解释得更多,于是提前变得保守。
Social Media监管本身也增加了支付公司的顾虑
除了税务,巴基斯坦对Social Media的监管环境本身也在变化。
2025年修改后的《Prevention of Electronic Crimes Act》已经设立Social Media Protection and Regulatory Authority的法律框架,希望加强本地对Social Media Platform的监管。 但截至今年,实际监管仍处于过渡阶段,PTA与新机构之间的职责衔接、海外平台是否完成本地注册,以及实际执行边界,都还存在不少摩擦。
这对于支付机构来说并不是一个单纯的内容监管问题。
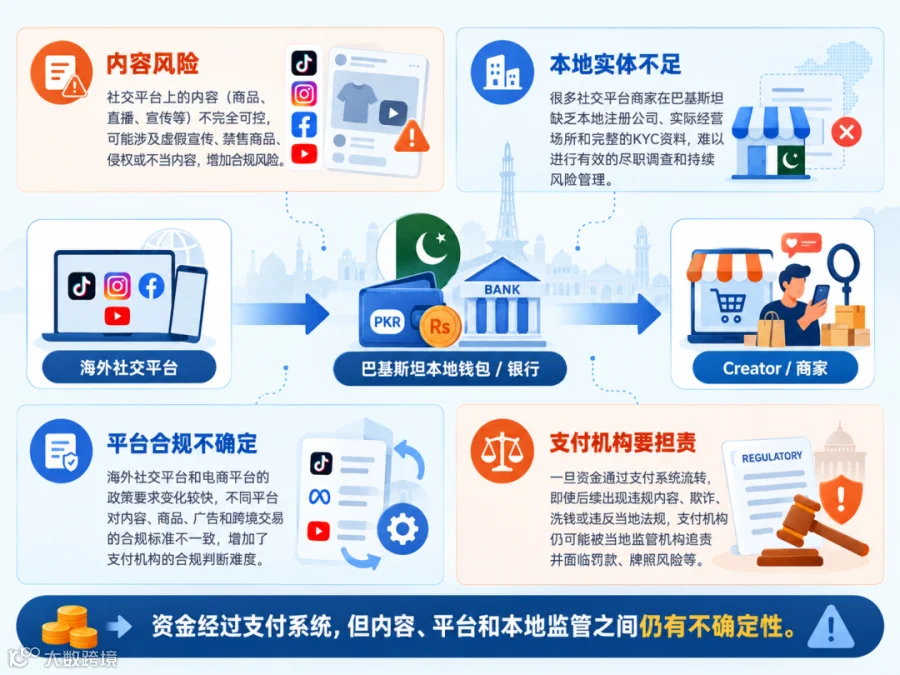
举一个很现实的业务结构:一家境外Social Platform没有完整巴基斯坦本地实体,内容由海外团队运营,但收入通过巴基斯坦本地Wallet收取,再向当地Creator进行分润。支付公司可能既控制不了平台内容,也无法决定平台是否完全满足当地Social Media监管要求,但资金却经过自己的系统。
这种结构对金融机构来说非常不舒服。
它承担的是离资金最近的责任,但对业务本身的控制却很有限。
因此,与其说“新机构已经全面接管Social Media并下令所有APM停止处理”,更准确的说法应该是:巴基斯坦正在强化Social Media的本地监管框架,而税务、平台监管和金融数据管理同时推进以后,本地APM对这类Merchant的风险容忍度明显下降。
目前公开资料能够证明的是监管和税务义务在加强,我没有找到一份官方文件明确要求Easypaisa、JazzCash等所有APM统一禁止Social Media Merchant。市场上确实出现了集中收紧,但这更像金融机构在新的责任框架下主动调整Risk Appetite,而不是一条全国统一的技术封禁命令。
Social Media Payment其实不能当成一个行业来看
还有一个问题,是很多渠道对“Social Media”这个词本身就定义得太粗。
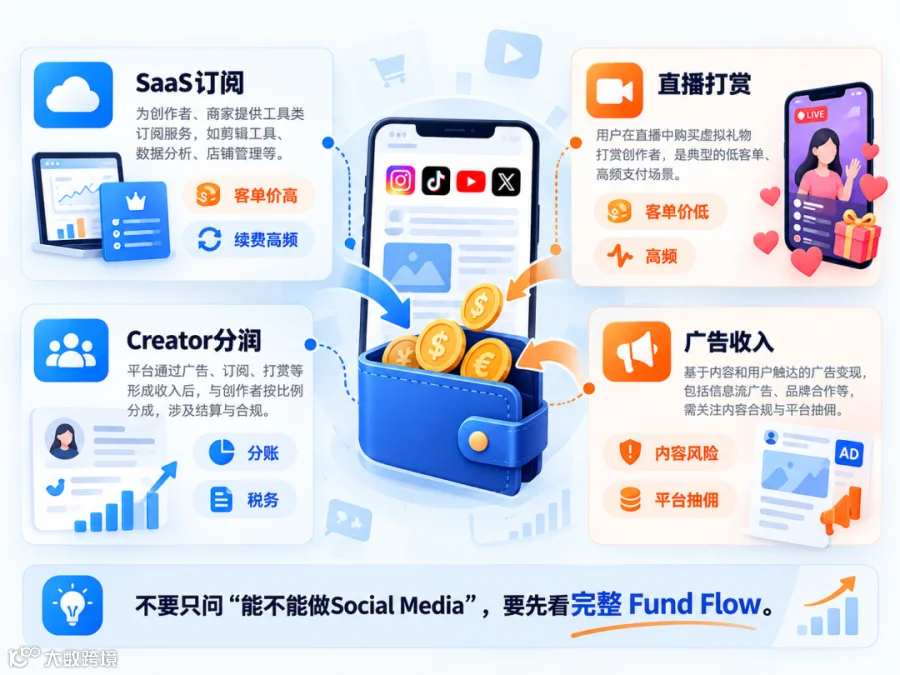
一个AI Marketing SaaS每月收企业99美元订阅,和一个直播平台每天处理几十万笔Viewer Gift,本质上完全不是同一种支付业务;一个Influencer Agency代收品牌广告费,再给几十个Creator结算,也和普通平台订阅完全不同。
对银行来说,真正重要的是Fund Flow。
谁付款,为什么付款,资金能不能形成Stored Balance,用户能不能提现,平台怎么抽佣,Creator是不是实名,商户有没有本地Entity,最终Settlement去哪里。
所以现在如果一家PSP去问本地渠道一句:“Social Media能不能做?”
这个问题其实已经不够用了。
更专业的问法应该是把完整Business Model和Fund Flow发给对方,让底层银行和Risk Team判断具体场景。因为今天同一个Wallet完全可能接受一种Social Media SaaS,却拒绝直播打赏或者Creator Payout。
行业标签越来越不够用,真正决定能不能接的是资金结构。
这件事真正影响的,是很多“四方通道”的旧逻辑
过去在复杂市场里,Aggregation一直是很常见的模式。
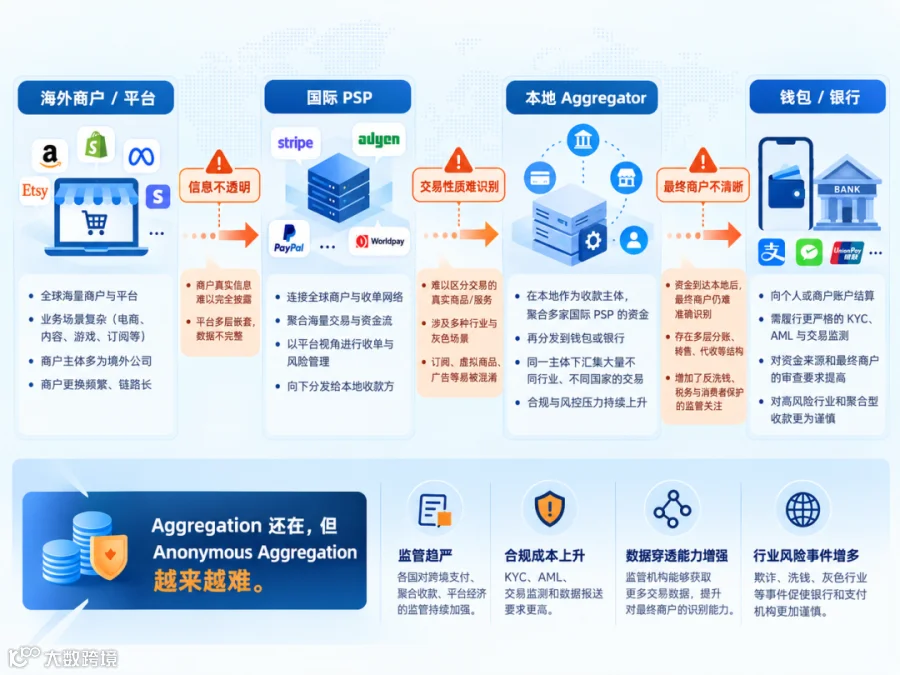
海外Merchant接国际PSP,PSP再接Local Aggregator,Local Aggregator最后连接JazzCash、Easypaisa或者当地银行。Merchant看到的只是一个API,但底下可能有三四层机构。
这种结构本身没有问题。
问题出在底层金融机构现在需要知道得越来越多。
当银行需要判断一笔资金是不是Social Media Revenue、该不该Withhold Tax、最终Merchant到底是谁时,中间层越多,信息穿透越难。银行看到的可能只是Local Aggregator,Local Aggregator只知道上游PSP,而真正的Merchant和Creator Fund Flow在更上面。
过去Payment Aggregation解决的是接入效率。
现在监管越来越关心最终业务实质以后,匿名或者半透明的Aggregation就会越来越难。
所以这一轮巴基斯坦市场的变化,对做四方、通道整合和Local Payment的人其实很有参考价值。
以后真正能长期活下来的Aggregation,不会只是“我有本地资源,可以帮你把钱过一下”,而是底层银行能够清楚知道你带来的Merchant是什么、钱为什么流动,以及出现问题以后谁承担责任。

巴基斯坦只是一个比较早出现信号的市场
如果只把最近这件事理解成“巴基斯坦政府管得严,所以Social Media不好做”,其实有点可惜。
它更值得看的地方,是支付行业正在发生一种很明显的变化。
过去Local Payment的核心壁垒是技术接入。有没有PIX、UPI、JazzCash,能不能接本地Wallet,曾经就是PSP的重要竞争力。
现在这些接口越来越标准化以后,真正困难的部分逐渐转向Compliance、Tax、Policy Interpretation以及Bank Relationship。
金融机构正在成为越来越多政府政策的执行节点。它不仅负责让钱流动,也承担AML、Sanctions、Tax Reporting、Merchant Monitoring,甚至部分行业治理的压力。
于是同一条Payment Rail,对不同Merchant的价值开始完全不同。
未来一家PSP再说“我们覆盖Pakistan”,这句话其实信息量已经很低。
真正有价值的问题应该是:
在当前的政策和银行Risk Appetite下,哪些行业、哪些Fund Flow、哪些Merchant还能长期稳定使用这条Rail。
这才是Local Payment真正的能力。
最近一些商户看到巴基斯坦Social Media支付突然变难,第一反应就是继续找新的通道。这很正常,但如果底层变化来自税法和监管,换一家渠道未必能够长期解决问题。A今天愿意接,不代表半年以后还能接;B现在报价很好,也可能只是Risk Review还没有完全做完。
有时候真正“关闭”的不是一条通道。
而是一种过去依靠信息不对称长期运行的业务方式。
我觉得巴基斯坦这次最值得研究的,就是这一点。
支付系统没有坏,Wallet也没有消失。只是金融机构开始需要知道更多事情。而当它知道得越多,愿意承担的事情反而可能越少。