

赛道洞察
打印服务,正在成为3D打印行业真正的“主战场”
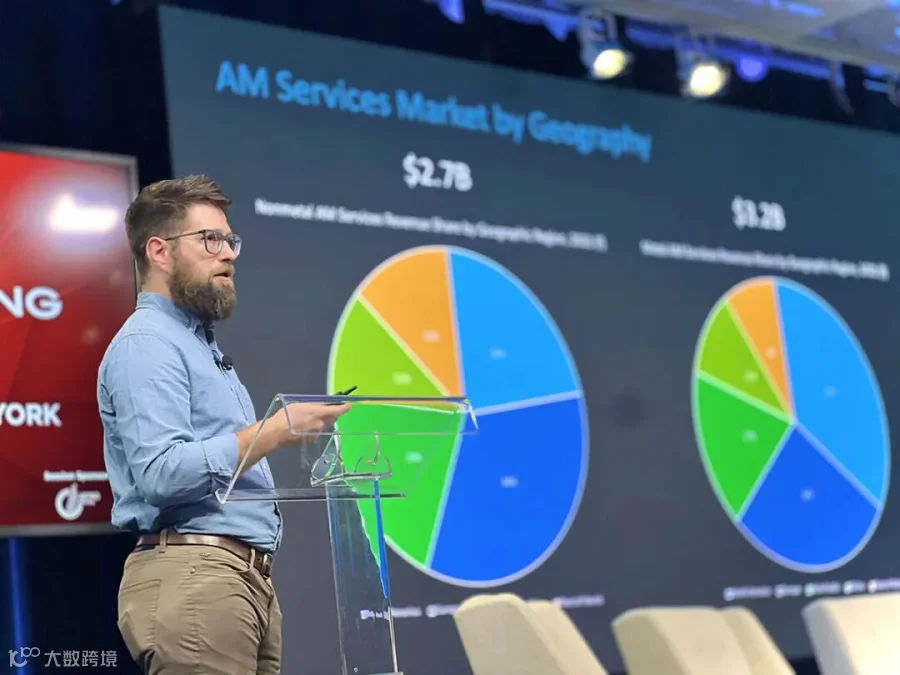
斯玛泰克分析(SmarTech Analysis)研究部执行副总裁 斯科特・邓纳姆
这两年增材制造行业热闹归热闹,但钱到底流向了哪里,答案越来越清晰:打印服务。
AM Research(前身是SmarTech Analysis)的数据很能说明问题。2025年全球3D打印及增材制造市场总规模约160亿美元,同比增长10.2%,比2024年的8.3%明显提速。拆开看结构更有意思:设备、材料、软件的增长都算温和,真正撑起大盘的是服务板块,全年85.3亿美元,第四季度22.1亿美元,环比从40亿美元爬到42.6亿美元。接近一半的行业产值已经来自“帮别人打印零件”,而不是卖机器。
更值得记下的是AM Research给出的长期判断:服务市场到2035年有望接近380亿美元。他们为这个判断启动了新的建模项目,把服务市场的追踪从“收入倒推”改为“回溯到实际装机设备和产能利用率”的自下而上统计。肯为一个细分板块重构模型,本身就是一种态度。
第一条路径:新人进场,买的不再是“原型”
过去两年宏观环境不佳,不少服务商抱怨原型打样订单在缩水,于是有人得出结论:3D打印服务不行了。但这种判断混淆了两件事,原型订单下滑,不等于服务需求下滑。
真相是,随着高性价比聚合物挤出式打印机普及,企业自己打原型又快又便宜,这部分订单被“内化”了。但同样这批企业,一旦要造真正能装上产品、扛住工况的零件,就会发现自己缺的不只是机器:后处理、精加工、缺陷控制、全流程调度软件,每一环都是门槛。于是他们转向服务商,要的是“能用的零件”,过渡件,乃至量产件。
赛道也在打开。Protolabs在机器人细分市场的营收在2025年上半年同比翻倍。Xometry、Craftcloud、Hubs这类撮合平台过去一年都跑出了高增速。撮合平台不持有生产资产,天然接不了超大批量的量产订单,所以平台的高增长本身就证明,增量需求正沉淀在“轻量级进场”这个层级。这些客户将来一旦放量,就是第二条路径的客户储备。
第二条路径:老玩家放量,代工厂时代开启
成熟客户的规模化量产,故事完全不同。
消费电子零部件、国防订单,这些场景的共性是:客户深度使用增材技术,但自己没有、也不打算自建规模化产线。他们要找的是增材代工厂,能稳定、高品质、大批量交付的那种。
信号已经很密集。Addman与6K签下未来30个月、价值810万至1080万美元的Inconel 718镍基粉末采购协议。没有量产项目背书,没人敢这么买粉末。国防开支是这轮放量最硬的推手,从海事到高超声速再到弹药项目,政府手里有预算,缺的是能承接的成熟伙伴。
AM Research的分析还点出了另一个容易被低估的变量:低成本“打印农场”的崛起。数百台桌面挤出机组成的集群,已经在某些应用上把热塑性零件的成本和产能做到了可以叫板注塑的水平。这类产能扩张快到现有市场模型都难以统计,它既是服务商的竞争者,也在做大多品种、中低批量这个层级的大盘。
中国这一端:同样的剧本,更快的节奏
回头看国内,剧本几乎是同步上演,某些环节甚至跑得更快。2025年国内3D打印市场规模约700亿元人民币,占全球近三成;铂力特定制化产品及技术服务营收占比已接近57%,华曙高科服务业务收入同比增幅超过230%。国内头部企业早已不满足于卖设备,纷纷转向“全流程工艺服务+定制化量产”。工信部《增材制造产业高质量发展行动计划(2025—2027年)》也明确要求重点区域建设共享服务平台,产业目标年复合增速不低于27%。
一句话:全球看,服务是最大的细分市场;在中国,服务是最快的那一部分。
两条路径背后,其实是同一个真相
表面上是两条路,一条服务新人,一条服务老手,但底层逻辑是同一个:增材制造正在从“一种技术”变成“一种产能”。客户不再为“3D打印”这个概念付费,他们为合格的零件、可靠的交付、可控的成本付费。AM Research把新模型锚定在设备装机量和产能利用率上,原因也在于此:收入会骗人,产能不会。
由此带来三个值得从业者认真对待的推论:
其一,“快速原型”没有死,但它不再是生意,只是入口。传统原型服务商的出路,是沿着同一条客户价值链往上走,从打样到过渡件再到量产件。留在原地,就等着被客户的桌面打印机和打印农场挤出去。这条升级之路的难点不在打印,在后处理、质检和流程管理,恰恰是过去二十年原型行业积累最薄的地方。
其二,代工厂不是“设备+传统制造”的简单叠加。添几台金属机就宣称能做增材代工,大概率会交昂贵的学费。规模量产要求的是增材专属的应用开发能力:材料验证、工艺认证、面向增材的设计优化,缺一环,成本就下不来,规模效应就是空谈。深耕特种场景、手握自研专用材料与构件的服务商,反而可能在这个层级率先跑出来。
其三,竞争淘汰不会停。2025年已经有一批企业离场,AM Research明确判断2026年还将继续。行业整体增速回升,不等于每家企业都能分到蛋糕。增长正在向“有产能、有认证、有行业Know-how”的服务商集中。
对制造企业来说,结论同样直接:如果增材需求已经超出了打样,别急着买设备建产线,先算算外包服务商这本账。这恰恰是未来十年这个市场最重要的客户行为变化。
AM Research的完整服务市场报告预计于2026年第四季度至2027年第一季度发布。这个赛道接下来的两年,大概率是整个增材制造行业最值得盯的一段。
参考来源:AM Research《Q4 2025 3DP/AM Market Data and Forecast》、《Additive Manufacturing Services Markets 2026-2035》、工信部《增材制造产业高质量发展行动计划(2025—2027年)》、相关企业公开披露信息。
#3D打印 #增材制造 #打印服务 #增材制造服务 #服务市场2.0 #AMResearch #行业趋势 #市场洞察 #量产制造 #增材代工厂 #快速原型 #打印农场 #产业升级 #国产增材制造 #铂力特 #华曙高科 #工信部政策 #制造业外包 #供应链柔性化 #增材制造产业化#安徽增材制造科技
