赛道洞察
夏天博士和他的九河先进:当设备不再稀缺,材料成了金属3D打印的新胜负手——拆解两年四轮融资的底层逻辑
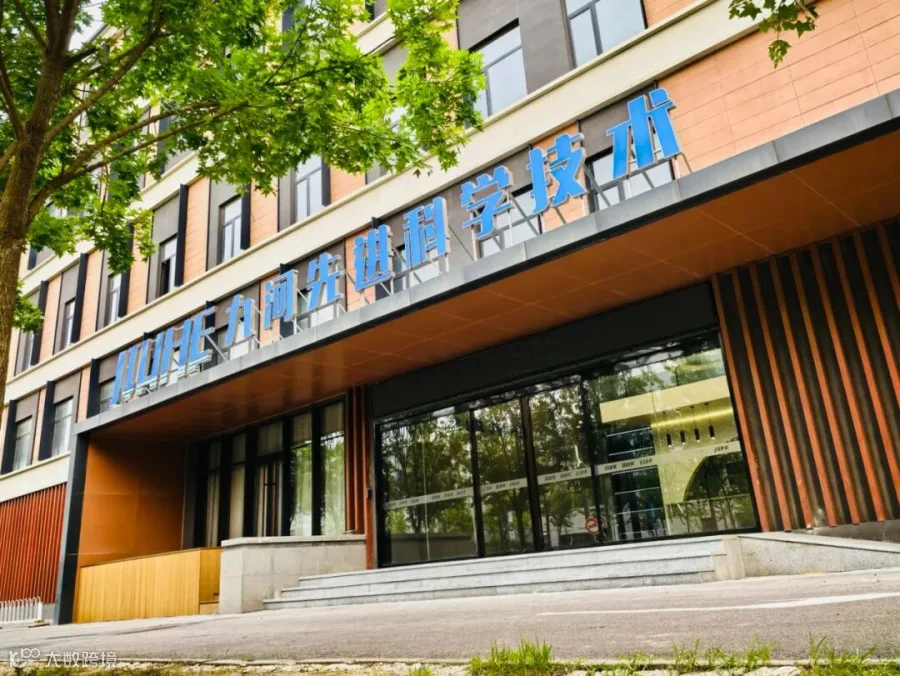
金属3D打印赛道热闹了几年,热钱大多涌向设备端和产能扩张。但一家2024年3月才在北京大兴注册的公司,却在不到两年里拿下四笔资金进场,最新一轮为数千万元Pre-A+轮,由株洲北斗时空产业基金独家投资。
更值得玩味的是出资方。株洲北斗时空产业基金由株洲市区两级国企共同出资组建,总规模15亿元,此前在株洲北斗产业园落地的二十多个项目——卫星智能工厂、火箭研制、SAR卫星星座、相控阵天线产线——清一色聚焦整机与系统环节。九河先进,是这份投资名单里唯一的材料标的。
一家注册资本不足800万元、公开授权发明专利1件的轻资产公司,凭什么让一只政府产业基金跨省独家下注?
答案不在融资数字里,而在金属3D打印产业正在发生的竞争逻辑切换中。需要说明的是,设备能力仍是行业的基础门槛——国产大尺寸多激光装备的拼接精度、风场均一性等难题近年才被攻克,铂力特、华曙高科等设备商依然是产业配套的核心环节;变化在于,当“能打印”不再是稀缺能力,差异化的重心正在向材料端迁移。
一、从“能打印”到“打得便宜”:材料成了核心约束环节
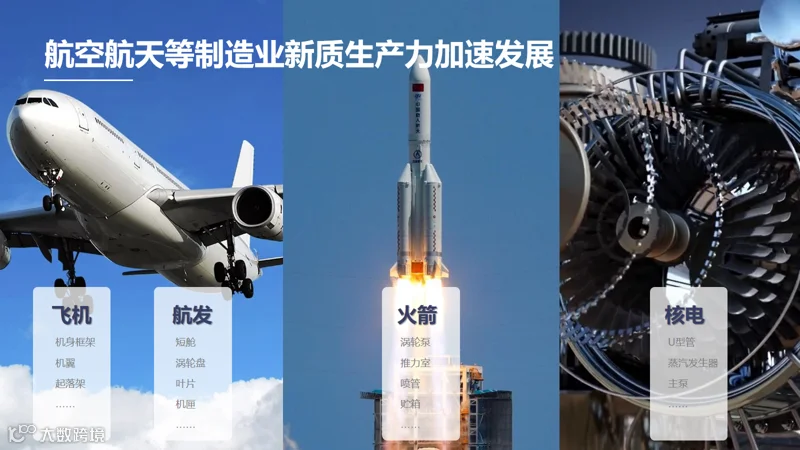
金属3D打印行业喊降本喊了多年,但真正的成本大头不在设备折旧,而在材料。航天结构件常用的高温合金、钛合金,以及传统高强打印铝合金,很多体系依赖钪等稀土元素才能实现目标强度,原材料成本长期居高不下。行业内不少“降本方案”停留在纸面,核心原因在于:多数团队研发路径偏向设备或者打印工艺,能够打通合金熔炼、雾化制粉、3D打印、热处理四大环节、完整追踪材料全流程组织演化的团队十分稀缺。
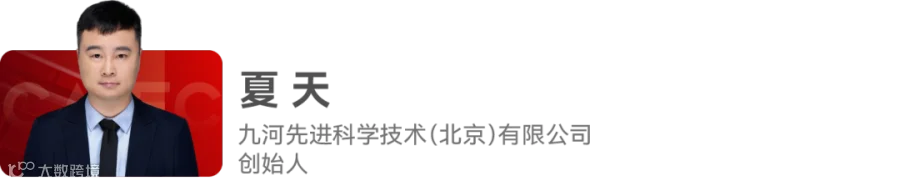
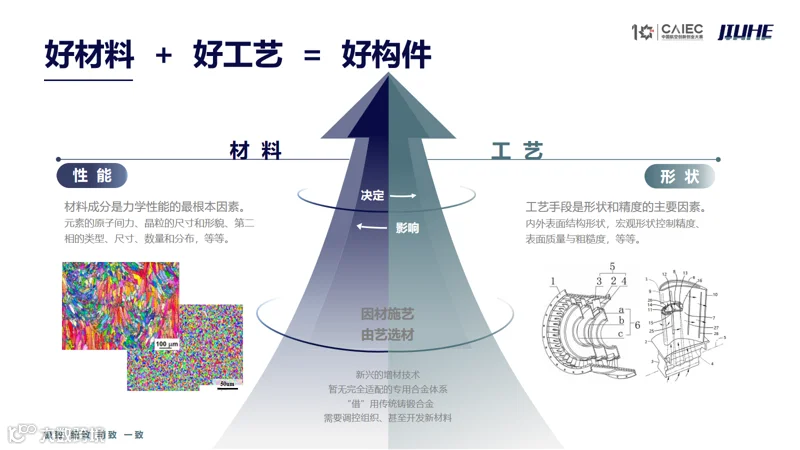
九河先进创始人夏天博士的核心判断是:SLM打印过程同时存在大熔池缓慢凝固、小熔池急速凝固两种机制,两种凝固状态交叉发生。如果只盯着打印阶段的微小熔池做成分设计,母合金冶炼、粉末雾化环节极易出现成分偏析、粉末质量失控;而构件最终力学组织,又确实由激光打印的快速凝固过程决定。这意味着,材料成分设计必须面向全流程耦合优化,不能做单点工序的独立调试。
这个结论看似是基础材料学常识,落地到工程层面,要求团队同时具备合金正向设计、雾化制粉工艺、打印参数调控、热处理组织调控的闭环能力。九河先进的路线,是把材料设计和成形工艺控制深度绑定,而不是将材料视为打印之前一道前置、独立的工序。
夏天博士毕业于上海交通大学材料科学与工程学院,曾在央企负责增材制造研发与产业化团队,同时担任中国增材制造产业联盟青年专家委员、中国激光制造技术与产业创新联盟理事。根据企业公开信息,公司现有员工40余人,其中博士4人,研发人员占比约40%。
二、无稀土铝合金:一个可核验的技术切口
九河先进对外披露的标志性材料指标十分清晰:不含稀土元素,屈服强度超过500MPa,材料成本控制在每公斤百余元区间。
放在行业坐标系里,这个组合的稀缺性很容易理解:传统高强打印铝合金,一类依靠钪稀土获得优良抗裂与高强属性,但原料供给与成本波动压力大;商用普及的AlSi10Mg这类近共晶铝硅合金,强度上限有限,难以承载航天承力结构;而2系、7系传统高强变形铝合金,直接用于SLM成形时极易生成粗大柱状晶,热裂纹风险突出。
九河先进的技术路线,核心是在铝合金体系内设计原位自生纳米颗粒;通过整套工艺时序控制,让这类增强颗粒在熔融铝熔体中稳定留存数十分钟至一小时。团队以此匹配熔炼、雾化制粉、打印的时间窗口,在激光成形阶段依靠纳米颗粒的溶解与再析出,细化凝固组织、抑制裂纹萌生。
专利文件提供了明确的成分边界。国家知识产权局公开信息显示,其授权发明专利《3D打印高强韧铝合金粉末、合金构件及其制备方法》(申请号202510936228.X,公告号CN120683401B)于2026年4月10日获得授权。权利要求限定成分区间:Zn 5%~8%、Mg 2%~4%、Cu 1%~2%、Ti 0.3%~4%、Cr 0.1%~0.3%、Mn 0.65%~2%、C 0.03%~0.2%,余量为铝;C与Ti质量比控制在0.025~0.16,整个体系不含稀土元素,C/Ti的比值窗口正是为原位自生碳化物颗粒调控设置。
这里需要客观厘清指标对比边界:500MPa屈服强度,并未与含钪铝合金、其他厂商无稀土高强铝合金在完全统一测试条件下对标峰值性能。九河先进的差异化优势,落在无稀土带来的成本可控性,以及全链路组织演化对应的工艺宽容度,而非单纯的强度竞赛。真正难以通过专利公开的壁垒,是构件试车、在轨运行持续反馈迭代形成的组织演化模型与工艺窗口;这类工程数据无法写入权利要求,只能依靠持续交付样本不断沉淀、修正。
在材料正向设计之外,工艺成形控制是第二条核心主线:团队搭建微观组织、熔池结构、构件性能之间的跨尺度仿真模型,提前预判孔隙、裂纹风险并反向优化打印参数;配套残余应力调控与防变形方案,改善薄壁、复杂构件的成形精度;依托一体化成形、精细流道制造能力,匹配高端装备复杂结构需求。
三、商业航天交付记录,比融资故事更有说服力
九河先进在商业航天赛道的成果,并非意向合作,而是多方可交叉印证的交付记录。
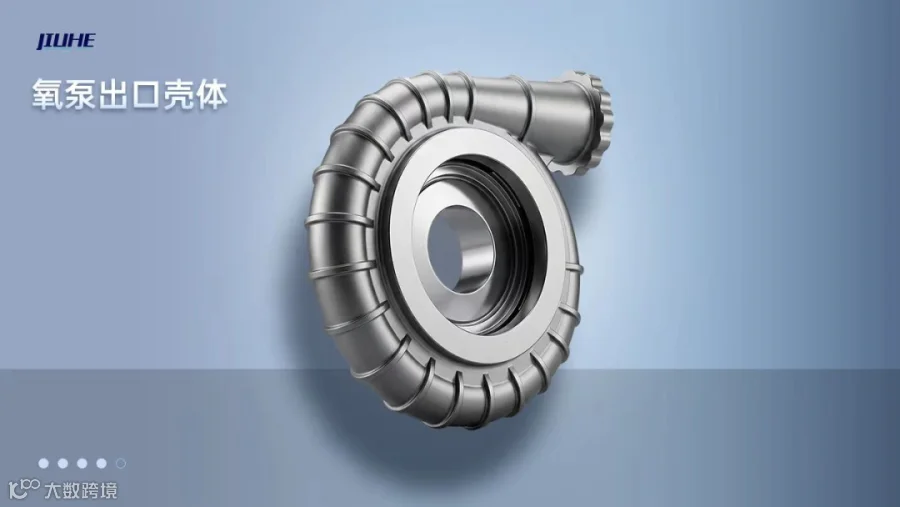
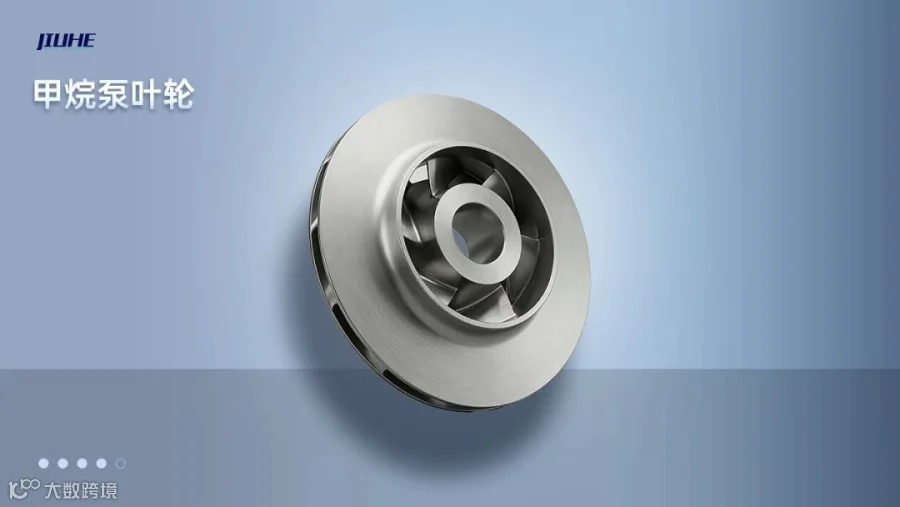
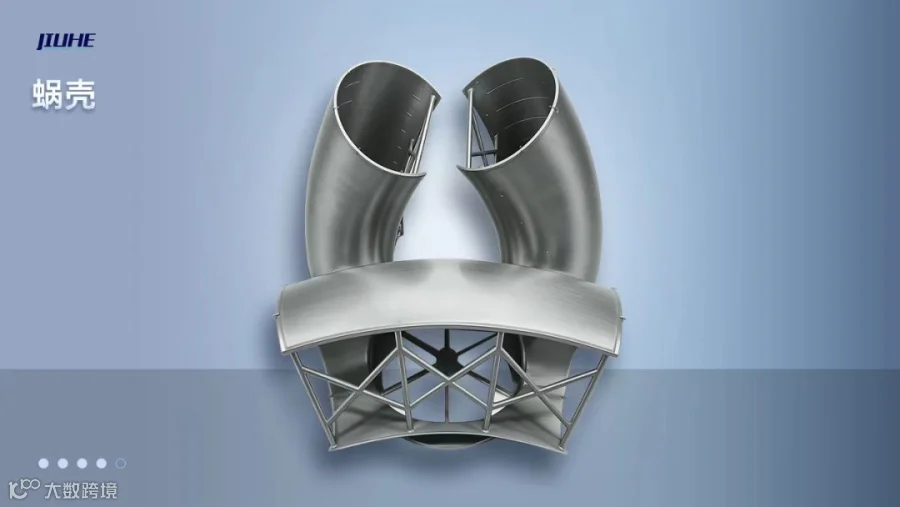
液体火箭发动机涡轮泵壳体:采用整体成形加低应力成形方案,控制全域应力分布与尺寸精度。设备合作方汉邦激光官网披露,该类壳体传统方案多为分段焊接,双方依托HBD 1000设备实现一体化无焊缝打印,交付周期缩短45%以上。
霍尔推进压力流量调节器:产品已经在轨稳定运行;针对内部微细流道自研抛光工艺,可处理内径小至1mm的通道,内径公差控制在±0.1mm以内。
这一组案例背后有统一逻辑:打印工序不是制造终点,熔炼、制粉、热处理共同决定最终构件质量。不管是消除有害析出相、控制残余变形,还是调控熔体中纳米颗粒的存续窗口,最终比拼的,是对材料熔化、凝固、固态相变全流程演化规律的理解与可控能力。
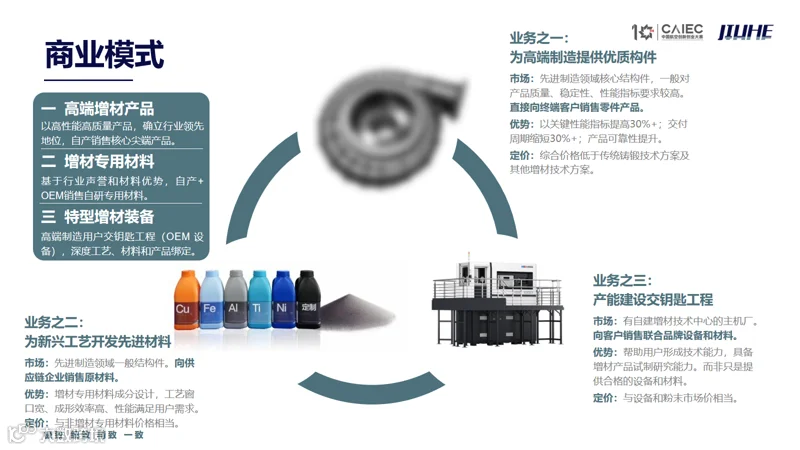
夏天博士将九河先进的核心工程能力归纳为三点:一是复杂结构整体成形能力,最大限度规避分体打印后焊接带来的性能短板;二是大尺寸薄壁件形状控制能力,增材变形根源是凝固残余应力,依托组织调控,部分关键尺寸精度实现数倍乃至一至两个数量级的改善;三是效率与精度平衡的精密构件制造能力,在不明显牺牲打印效率的前提下,实现微细结构稳定交付。他多次强调,这三点看似是工艺能力,底层根基全部来自材料体系——设备精度仍是基础门槛,但已经不再是差异化来源,材料与工艺的协同才是。
政府采购公示提供了另一层佐证:2026年1月某零件增材制造及试验服务采购项目,九河先进为成交供应商,同批次入围主体包含威拉里、汉邦激光;2026年8月金属粉末采购项目,公司再次中标。而在中南大学2025年11月金属3D打印机招标项目中,九河先进参与投标但未能中标。
订单结构恰好印证其定位:不做设备厂商,定位材料与构件一体化交付服务商。目前公司已经取得ISO9001、GJB9001C质量体系认证,成为多家头部商业航天企业部分关键产品的独家供应商。
四、株洲的资金,买的不是产能,是产业链卡位
株洲北斗时空产业基金为市区两级国企出资设立的专项基金,总规模15亿元,重点投向北斗、商业航天、低空经济赛道。跨省独家投资这家北京材料企业,核心逻辑不是短期财务收益,而是产业链上游卡位。
北斗产业园过往招引星箭项目,普遍采用“基金投资加定制化厂房代建”模式,当前整星、整机产能布局已经落地。产业链下一阶段的竞争重心,转向上游基础材料、关键承力结构件的稳定、低成本供给。
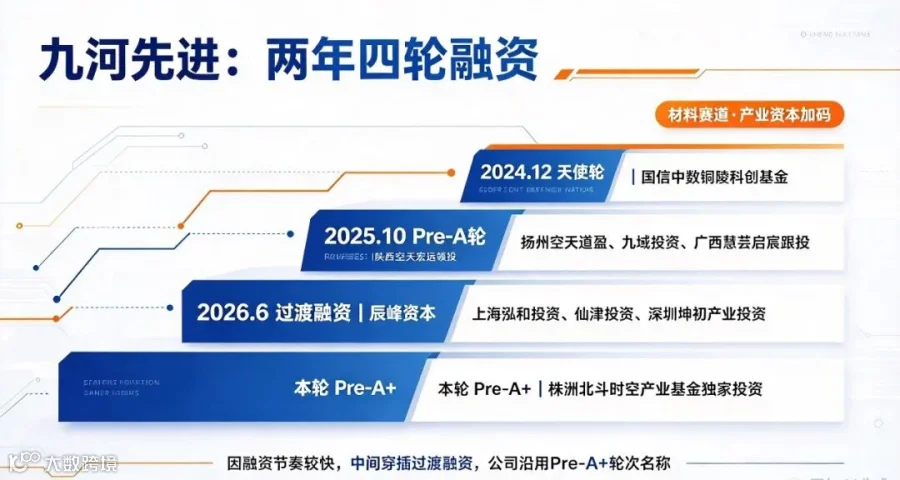
梳理完整融资轨迹:2024年12月天使轮,国信中数铜陵科创基金投资;2025年10月Pre-A轮,陕西空天宏远领投,扬州空天道盈、九域投资、广西慧芸启宸跟投;2026年6月工商变更新增辰峰资本、上海泓和投资、仙津投资、深圳坤初产业投资等股东;叠加本轮Pre-A+,公司成立不到两年完成四轮融资。因融资节奏快于标准轮次节奏,中间穿插一笔过渡融资,公司沿用Pre-A+轮次名称,没有重新编排序列。

产业落地布局跟随投资属地推进:持股60%的九河先进科学技术(上海)有限公司;全资设立九河增材技术(铜陵)有限公司(2025年12月注册);全资子公司九河先进科学技术(株洲)有限公司,2026年9月20日注册,落地时间早于本轮融资官宣。
株洲主体落地后,北京母公司自主发起金属3D打印设备招标,标段一因有效投标人不足流标,标段二由华曙高科中标。流标信号侧面说明:九河先进需要适配自有工艺包的定制化设备,市面上标准化SLM设备无法完全匹配其工艺需求。
客观来看,从“部分关键产品独家供应”走向规模化稳定批产,中间存在明确门槛:产能建设、批次间性能一致性管控都是长期考验。数千万元资金对于粉末产线、构件产线投入而言,仅能支撑起步布局;这套材料数据壁垒,需要持续、稳定的批量交付订单喂养迭代。独家供应覆盖范围、订单规模、批产良率等信息尚未公开,后续仍需要持续跟踪验证。

五、AI智能体:不是营销标签,是把隐性工艺经验数字化
九河先进正在开发增材制造AI智能体,市场上很容易简化解读为“AI一键生成合金配方”,但团队对外口径十分克制,目标分为两层:
第一层,正向工艺优化。依托积累的粉末特性、熔池特征、微观组织、力学性能、缺陷、变形等试验与制造数据集,公司口径的目标是实现接近熔池级别的打印参数寻优,在给定材料与结构条件下收敛稳定工艺窗口,降低试错成本,提升良率。
第二层,闭环自修正。每一批交付构件的成分检测、力学测试、变形、缺陷检测数据回流,持续校正仿真与材料计算模型,加深对成分、工艺、性能映射关系的理解,缩短新型合金开发、新工艺定型周期。
这套路线的稀缺性,在于数据集本身:航天动力构件试车、在轨验证得到的工艺边界数据,和通用仿真、公开文献数据集存在明显差距。持续交付带来的数据闭环,有望随时间不断加宽壁垒;但同时,数据积累的密度、标注标准化、迭代速度,和团队规模、订单体量强绑定,属于长期观察变量。

六、赛道坐标:设备红利见顶,材料一体化时代开启
行业数据能够印证这个切换节点。据中国增材制造产业联盟公开数据,航空航天长期是国内增材制造第一大应用领域,在国内增材制造应用结构中占比超过35%。据《2026中国商业航天3D打印技术发展蓝皮书》(由工信装备工程研究院、上海增材制造制造业创新中心、华中科技大学等单位主编),预计2027年国内商业航天3D打印市场规模将突破150亿元,2030年有望突破300亿元,未来五年复合增长率保持在35%以上。
当航天增材渗透率持续抬升,行业需求必然从“能不能打印”转向“打得快、打得好、打得便宜”。设备厂商的产能扩张故事进入尾声,材料、粉末、工艺、构件一体化交付的竞争,才刚刚开始。
站在这个产业坐标上,后续有三个核心跟踪方向:
第一,材料平台化外溢。这套原位自生纳米颗粒加全流程时序调控的材料方法论,具备向核聚变装置部件、低空飞行器承力件、人形机器人轻量化关节迁移的潜力,公司也将上述领域定为拓展方向。能否复刻商业航天的验证路径,是最重要的观察点。
第二,从样件独家供应走向稳定批产。一致性、产能爬坡、成本持续下探,是所有航天配套材料企业的共性大考,数据壁垒依赖订单持续喂养。
第三,地方产业基金的投资风向转变。株洲北斗时空基金把这笔独家资金投向上游材料,是明确信号:整机产能已经完成布局,产业链竞争向上游基础材料、关键结构件转移。
株洲这笔投资押注的本质,是一个产业判断:商业航天的下一场竞争,不在发射台,而在实验室和材料库里。设备是基础,材料是增量;决定行业长期天花板的,是沉下心吃透凝固机理、算清材料成本的团队。这个判断是否成立,未来两三年的批产交付数据,会给出答案。
资料来源:36氪·硬氪、智通财经、投资界、大河财立方、国家知识产权局专利公告CN120683401B(Google Patents / 万方数据)、中国政府采购网招标公示、汉邦激光官网、中国增材制造产业联盟公开数据、《2026中国商业航天3D打印技术发展蓝皮书》、九河先进官网及公开采访素材。
免责声明:本文基于公开融资公告、专利文本、招投标公示及企业与合作方公开披露素材整理,不构成任何投资建议。企业营收、订单总额、批产良率及未对外披露的工艺数据,本文不作推断。文中性能与交付参数均为企业或合作方披露口径,未经第三方独立复现。
#金属3D打印 #增材制造 #商业航天 #九河先进 #无稀土铝合金 #材料科学 #PreA+融资 #株洲北斗 #硬科技投资 #产业观察#安徽增材制造科技