“云南可可”产业调研笔记
 敖峰睿聊供应链
近年来云南咖啡太火爆了,无数人涌进来导致赛道越来越挤。有些老板们开始寻找第二曲线,思来想去觉得可可还不错,于是云南陆续冒出了不少可可种植基地。
受几位老板们的委托,我最近几个月把可可产业从头到尾摸了一遍,整理出这篇笔记,欢迎懂行的朋友们交流指正!
一、能种,但远没到“产业”阶段
提到可可,大多数人的第一反应是西非(全球核心,约有60-70%产量)、美洲(原产地,精品豆集中)、东南亚与大洋洲(印尼是亚洲最大),但很少有人知道→中国的海南省(最早系统化种植)和云南省南部(以西双版纳为核心区,拓展到了普洱、临沧和红河等地),其实也能种出不错的可可豆。
近年来,随着橡胶林下套种技术的成熟,加上土地改良、水肥一体化和缓释肥配套跟上,云南的可可种植已经从“能不能活”跨越到了“能不能量产”的阶段。
二、可可果如何变成巧克力?
很多人以为可可豆摘下来就能吃,其实没那么简单。一颗可可果变成巧克力,要经历一整条产业链:
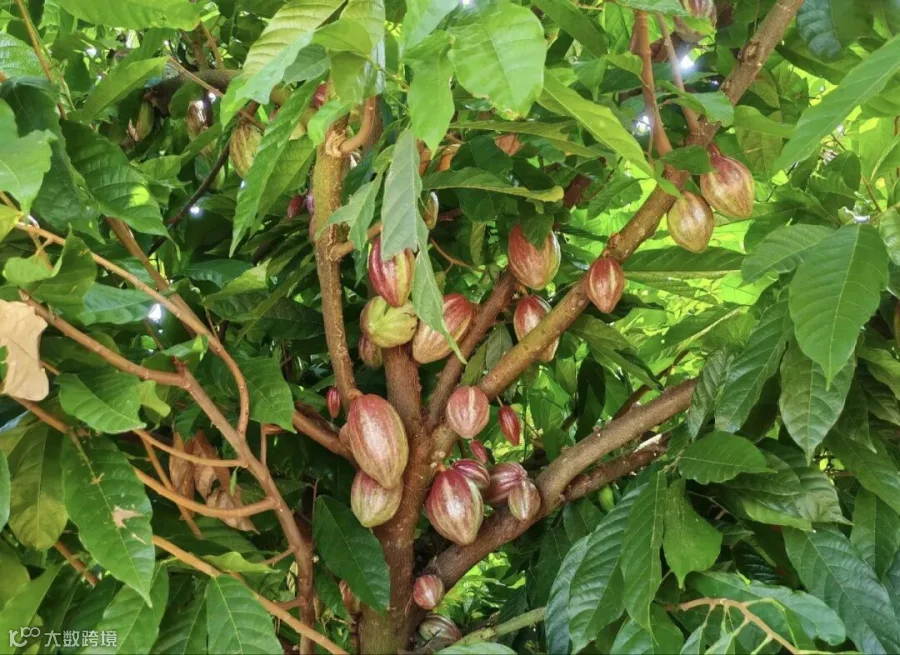
采摘:摘下橄榄球大小的可可果,取出里面裹着白色果肉的豆子。
发酵(最关键):堆起来盖上香蕉叶,自然发酵5–7天。这一步决定了巧克力80%的风味→没有发酵,就没有巧克力香。
烘焙、研磨、精炼:到了工厂加工成可可液块,再加糖、加奶,最后成了巧克力。
可可豆本身并不甜,甚至很苦!所以巧克力好吃,全是后面加工工艺的功劳。
三、超市里为啥没有国货?
既然橡胶林下能套种,那为什么我们几乎没有在货架上见过“国产巧克力”?
答案就藏在以下几个数字里(综合海关、热科院及地方农业部门的公开信息):
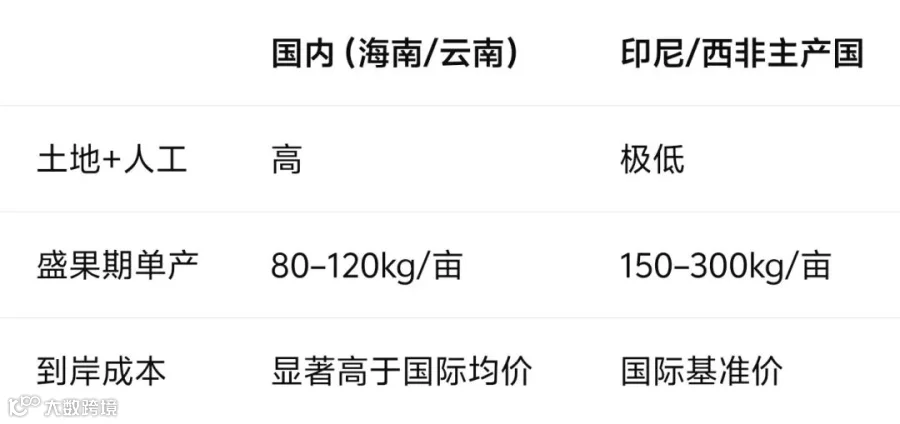
1️⃣国内种植端:截至2025年底,海南+云南累计可可定植面积约4–5万亩(宽口径,含已定植未挂果);实际进入挂果期的约1–1.5万亩;良种选择+精细化管理,亩产可以到100公斤/亩。
注:可可树第3年初果,第5年开始丰产,第7年完全盛产。
2️⃣国内产量端:当前国产可可干豆年产出约数百吨至1000吨级。
3️⃣国内需求端:2025年中国进口可可及相关制品约19.37万吨(海关混合口径),其中国产占比不到1%。
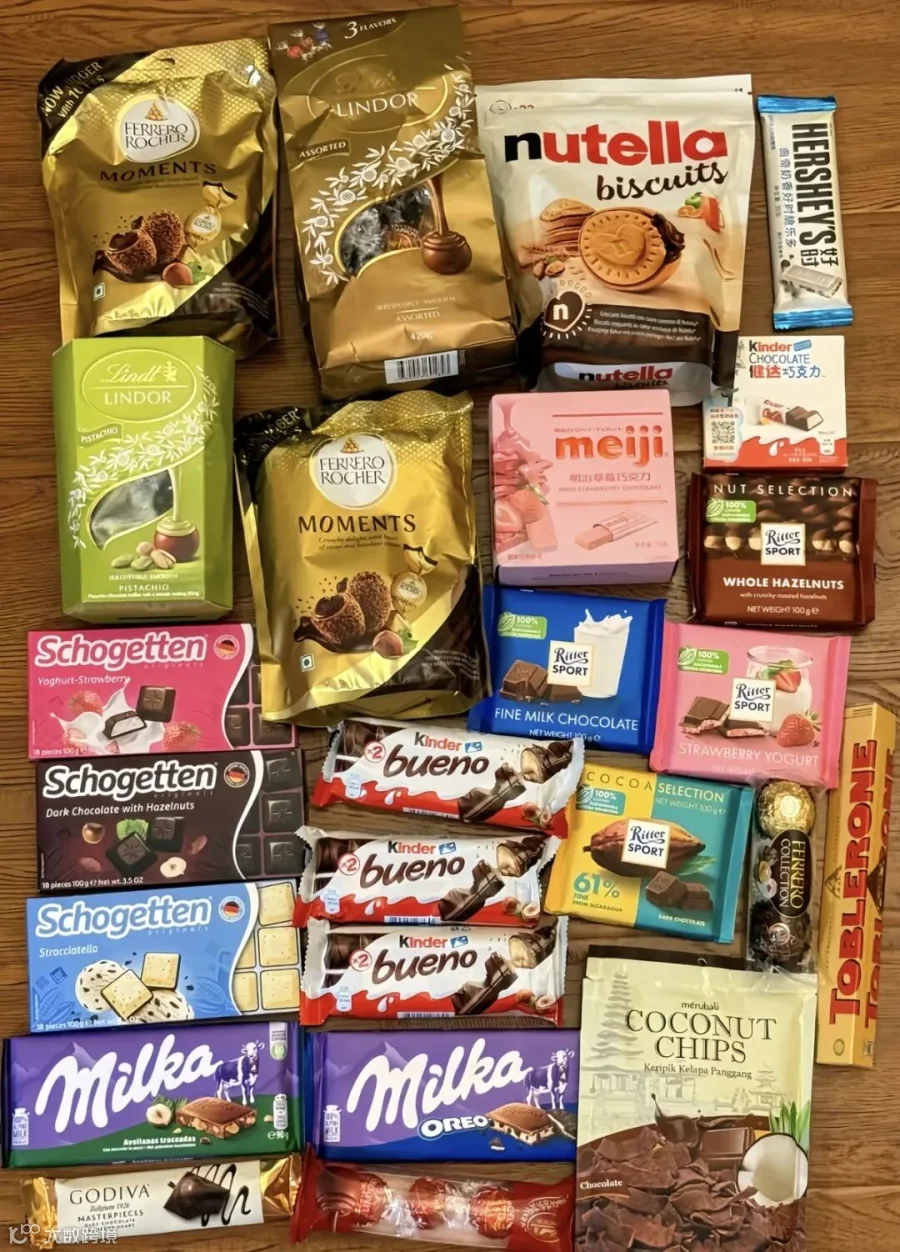
你在超市买到的巧克力,原料几乎全部来自科特迪瓦、加纳和印尼等。
四、两个绕不开的硬伤
国内可可如果定位成大宗原料出口,价格完全无法与印尼、西非竞争;即便品质接近,综合成本也足以吃掉全部利润。这不是管理问题,而是要素禀赋决定的!
1️⃣可可加工是重资产、规模化生意:产地级工业单线通常从3–5万吨/年起步,跨国巨头单厂产能普遍在5万吨以上。低于这个量级,单位成本、采购议价和交付稳定性都很难保障。国内当前千吨级产量,远未达到大宗加工的“经济开工线”。
2️⃣而国内的现实是:当前实际年产量仅数百至千吨级,不到最小经济规模的5%;即使全部国产可可豆集中供应一家工厂,也远达不到开工负荷。
3️⃣结果:现在国内几乎没有老板敢按大宗逻辑投资国产线,下游品牌也不敢把国产可可纳入主力配方。
这不是技术问题,是农业端的小规模与工业端的大需求之间的结构性错配。
五、那国产可可的出路到底在哪?
既然走不了大宗原料供应,就得换一条路。目前看个人觉得有三个方向:
✅ 最可行:放弃“原料豆”定位,走精品/高端路线,逻辑类似于云南精品咖啡的升级路径:
1️⃣定位:单一产地巧克力、Bean-to-Bar精品可可、风味可可豆等。
2️⃣溢价逻辑:中国本土可可的“稀缺性”本身就是卖点。海南/云南的热带风土、橡胶林下种植故事、短供应链新鲜度,都可以包装成高端的品牌资产。
3️⃣渠道:直接对接精品巧克力工坊、高端烘焙、伴手礼和文旅体验等。
4️⃣关键验证点:风味稳定性、发酵工艺一致性、精品渠道接受度等。
这条路不拼成本,拼品质、故事和文化属性,但需要满足很多条件才可能做起来。
✅ 可期待:政策驱动的小闭环。若可可被国家纳入热带作物战略保障清单,通过补贴、收储和定向采购等方式,能够支撑起一个非市场化但可持续的小供应链体系,服务特殊渠道(企事业单位集采等)。但这条路线严重依赖政策持续性,不可作为企业的市场化路径。
简单算一笔账:要达到5万吨的加工门槛,需要种植面积50万亩以上(至少是当前种植规模的10倍),从定植到盛果需要5–7年,总投资数十亿元,叠加国际可可的价格波动等因素→因此个人认为短期内不具备经济可行性。
六、写在最后
国产可可的未来,不在大宗原料市场,而在精品巧克力的包装上。
短期内需要重点验证精品可可豆的品质稳定性和高端渠道的接受度,别急着扩种植面积。中期精品路线跑得通,才有可能形成“海南/云南精品可可”的区域品牌,带动文旅、体验等衍生价值。
做不了便宜的大宗原料,就做稀缺的精品。不拼成本,我们可以拼品质和故事。
数据来源:海关总署2025年进出口统计、中国热带农业科学院公开报告、云南省农业农村厅及西双版纳州农业局公开资料、行业调研整理。部分为基于现有条件的合理估算,仅供参考。
以上为个人调研整理,欢迎交流指正。如果你也在看可可赛道,或者有产区的第一手信息,欢迎留言聊聊 🍫