

赛道洞察
安徽增材制造科技看世界
一家3D打印企业倒闭后,还剩下什么?

2026年,"倒闭"成了全球增材制造行业绕不开的词。3DEO的专利被打包挂牌,Evolve的设备逐场地拍卖,Fusion3的库存无声无息地出现在清算清单上,BigRep则换了股东继续运转。比"谁倒下了"更值得追问的是:一家企业耗费数年打磨的打印技术,在商业实体消亡之后,究竟还剩下什么?它值多少钱?会流向哪里?
这不是感性的叹息,而是一笔需要认真核算的账。
一、3DEO:专利与工厂,被拆成两半卖
3DEO的结局是这轮洗牌中最具标本意义的一个。
这家总部位于加州托伦斯的公司成立于2016年,专注金属3D打印量产服务,自研了一套名为Intelligent Layering的专利工艺:把粘结剂喷射与逐层CNC铣削结合,直接产出高精度、表面光洁的小型金属零件。据其口径,零件公差可达±0.002英寸。它的商业模式曾被视为方向——不卖打印机,只卖零件。
2019年,3DEO录得600%的营收增长,随后工厂扩至8万平方英尺,客户覆盖医疗、航空航天、国防与半导体等领域。2024年,仍有战略投资者注资。
然后剧情急转直下。2026年7月,3DEO进入加州法律下的"为债权人利益转让"程序,资产被切成了两块:
知识产权单独打包出售——19项已授权专利、10项待审申请、商标、工艺诀窍、切片与刀具路径软件、四种合金的烧结曲线与收缩补偿数据,启动时收到约342.6万美元的"底价邀约",竞争报价截止于8月12日。物理工厂则在8月18日线上拍卖,三百多个批次:Haas加工中心、发那科机械臂、烧结炉、检测系统,一座精密金属制造厂被逐件清空。
从累计数千万美元的融资,到342.6万美元的IP底价,落差刺眼。但更值得玩味的是:买家至今未披露。若接手的是竞争对手,技术可能被吸收封存;若是想重启业务的买家,它还有一线生机。拍卖槌落下之后,沉默比答案更多。
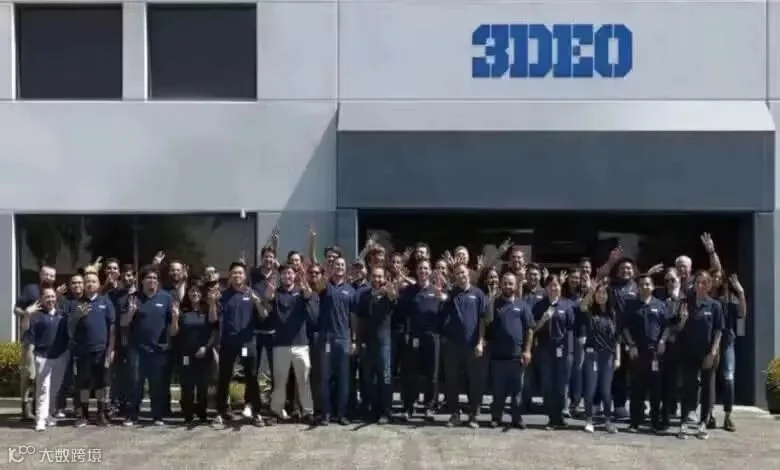
△2024年3DEO从瑞穗银行获得350万美元融资,用于推进金属3D打印业务增长
二、Evolve:5500万美元买来的教训,设备先走,技术未定
Evolve Additive Solutions的起点比多数创业公司都高。它的STEP工艺源自Stratasys内部研发,2018年4月分拆独立,把2D碳粉成像原理搬进3D打印,宣称速度可达传统工艺的50倍,零件性能对标注塑件。
资本一度热情高涨:2018年乐高集团与史丹利百得参与约1900万美元融资;2021年3D Ventures牵头3000万美元,累计融资超5500万美元,同年首台商用SVP系统出货。2023年又联合Fathom、alphacam推出量产服务。
但量产叙事始终没有兑现。从"实验室惊艳"到"工厂盈利"之间隔着设备降本、客户培养、材料生态、售后体系等多道关卡。2026年9月起,其明尼苏达、纽约三地资产经Grafe Auction分场清算,STEP量产单元、碳粉盒、检测设备悉数在列。
设备卖了,技术呢?STEP的知识产权处境比3DEO更模糊。行业里有一个参照:Fortify的专利组合于2026年3月被Tethon 3D收购,找到了"技术遗产继承人"。Evolve的STEP能否同样找到买家尚无定论。若无人接手,这项工艺大概率进入"技术暗区"——专利还在,但没人推进商业化、没人维护材料体系。

三、Fusion3:最安静的那一种消失
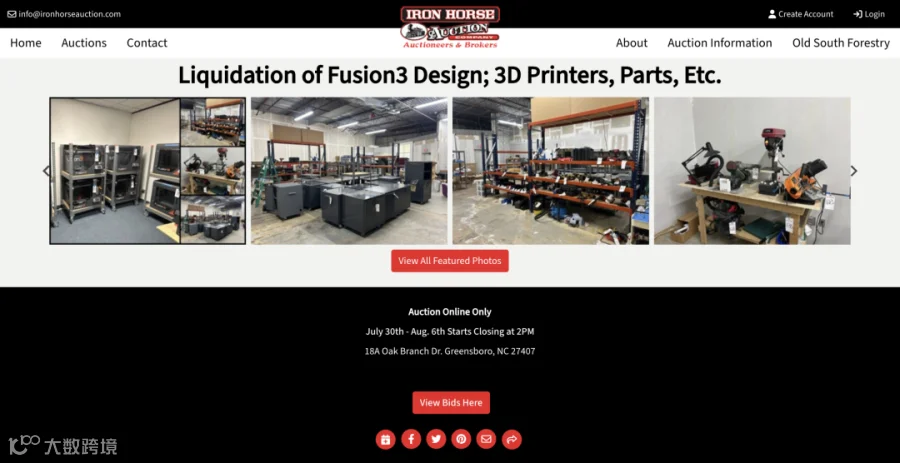
Fusion3的退场方式与前两者都不同。这家北卡罗来纳州的专业FFF打印机制造商没有发布任何声明。2026年6月,其在线商店暂停零件和配件销售;8月,Greensboro总部举行清算拍卖,约50个批次:未售出的整机、半成品、备件与车间工具。
它倒在"来自下方的颠覆"之下:拓竹、创想三维等厂商以千元级价格提供了曾经要数千美元专业机才有的功能体验。当入门级设备的性能逼近专业机,中间市场的溢价逻辑便不复存在。2026年上半年,中国3D打印机出口同比增长约90%。
Fusion3留下了什么?一批仍在用户手中的机器、一个不再更新的固件页面,以及一个残酷的提醒:买一台打印机,也是在选一条供应链。它的"技术剩余价值"几乎为零——桌面FDM的核心技术早已高度商品化,没有人需要买它的专利来继续做打印机。
四、BigRep:换掉上市壳,业务活下来
四个案例里,BigRep是唯一不以"消失"收场的,但需要加一个精确的注脚:持续运营的是运营主体BigRep GmbH,而非上市公司BigRep SE。
这家柏林公司是大尺寸FFF打印的先驱,2014年创立,客户包括普利司通、川崎、福特、空客。2024年7月经SPAC反向合并登陆法兰克福证交所。现实很快打脸:营收从2023年的1120万欧元跌至2024年的630万欧元,调整后EBITDA亏损从500万扩大至1180万欧元。
2026年6月29日,BigRep SE董事会批准将运营子公司BigRep GmbH出售给De Krassny、Koehler Invest、HAGE Holding三家买方——全部是早已深嵌其股东与债权人结构的"自己人"。据公司披露,独立估值显示BigRep GmbH的股权价值"明显为负",交易对价仅足以支撑上市母体的有偿付能力清算。上市母体随后退市并进入自愿清算。
耐人寻味的是后续:据公司披露,私有化后的十二个月里营收增长约45%,生产整合至奥地利自有工厂,还发布了新机型。同一家公司在上市外壳里亏损窒息,回到私有耐心资本手中反而恢复增长——这是BigRep案例最有价值的注脚。

四条路径,一张残值表
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
四种结局排列出一条光谱:从"技术打包寻找第二生命",到"资产散架、技术归零",再到"剥离资本壳、业务重生"。
点评:技术的残值,取决于它嵌在什么里面
第一,纯工艺IP的变现能力,远低于创始人和投资人的预期。一项增材制造技术的价值,从来不只是专利文件里的权利要求。它嵌在材料认证数据、工艺窗口参数、设备可靠性记录、客户零件鉴定报告里,而这些"隐性知识"的大部分,会随团队解散和工厂关停而蒸发。买家买走专利,买不走那三十几个工程师脑子里"哪批粉末在哪个参数下会出问题"的经验。设备拍卖反而是最诚实的定价机制——通用机床有二手市场行情,不关心公司故事;专用设备越"专",清算时越不值钱。
第二,SPAC时代的估值幻觉已经完成清算。Desktop Metal破产重组、Markforged被Stratasys以4250万美元接手、BigRep退市——当年以"高增长叙事"定价上市的公司,如今都在以"清算价值"重新定价。BigRep私有化后营收回升45%恰恰证明:业务未必坏,坏的是与之错配的资本结构。
第三,技术可行不等于商业可行。3DEO起于技术、败于规模——纯服务型模式需要极高产量摊薄成本,它始终没把工艺胜势转化为可持续订单;Evolve手握宏大工艺想象,最终逐场地拍卖设备;Fusion3强于机型,输给来自下方的价格颠覆。它们的共同点不是技术不行,而是"谁付钱、付多少、付多久"这道题没有解出来。同期反例很说明问题:2026年上半年,华曙高科净利润同比增长87.09%;Beehive Industries凭国防订单一次采购30台EOS金属设备。活下来的是卖设备的、有固定订单的、控制了后处理成本的。
第四,这套出清机制本身是健康的。3DEO的烧结炉会进入二手市场,降低后来者的门槛;Intelligent Layering的专利与合格材料数据若找到懂行的买家,仍可能在封闭体系内重生。增材制造市场整体仍在增长——消失的是公司,不是技术需求。
一家3D打印企业倒闭后还剩下什么?剩下的,是专利包里标定的底价、拍卖目录上的硬件残值、客户名单与工艺诀窍,以及——如果买家用对了商业模式——一次重生的机会。对正在这条赛道上的企业与投资人,留三句话:把技术尽量沉淀为专利、可迁移数据与标准化工艺,那是最坏情况下的"逃生舱";付费场景的规模与持续性,比技术的先进程度更能决定生死;保持平常心——留下来的公司,大概率不是技术最炫的,而是现金流最稳的那一批。
技术不会消失,只会等着遇见一个能真正把它养活的主人。这或许是2026年的增材制造行业,用四份清算文件换来的最贵一课。
免责声明:本文仅代表观察员观点,不构成任何投资或经营决策建议。文中融资额、报价等均按公开报道口径整理,企业处置进展(如3DEO IP最终成交方、Evolve技术去向)可能随后续披露变化,请以相关公司最新公告为准。
#3D打印 #增材制造 #行业洗牌 #技术残值 #3DEO #BigRep #知识产权 #商业模式 #深度观察 #增材制造观察
