

大家好,我是王先生。
昨天(10月23日)香港保监局甩出一组上半年数据,我看完第一反应是:这半年,香港保险把去年全年的活儿基本干完了。
长期业务新造保单保费 2,752亿港元,同比涨 58.4%。
别急着划走。2025一整年香港保险新造是3,309亿,而2026光上半年就干了2,752亿,相当于去年全年的 83%。
按这个速度跑,今年全年几乎锁定历史新高。
今天这篇不说虚的,就把这组官方数拆开,顺便说清楚:它跟你想赴港买保险,到底有什么关系。
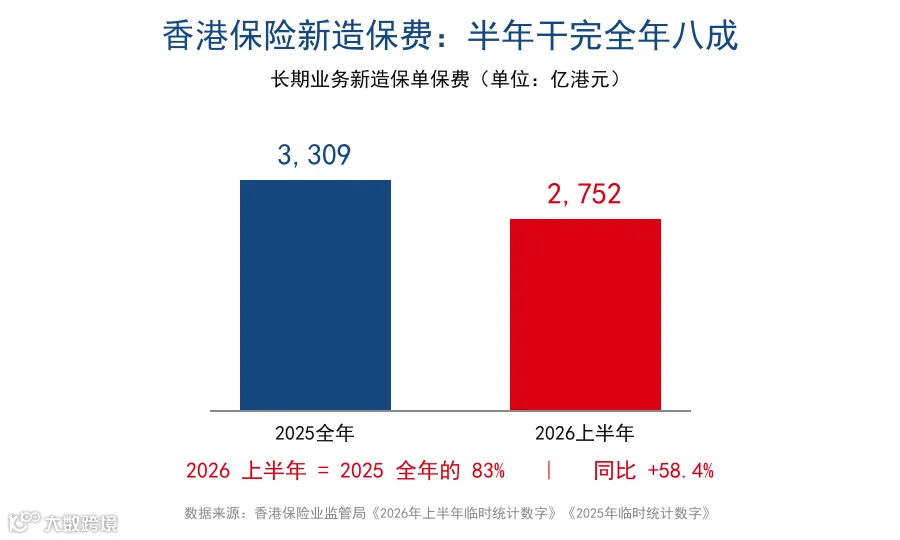
图:香港保险新造保单保费,半年干完全年八成(单位:亿港元)
一、核心数据,一张表看明白
把保监局10月23日发布的半年数,和去年全年放一起比:
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
(以上数字来自香港保险业监管局《2026年上半年临时统计数字》《2025年临时统计数字》,具体以官方公布为准,可能调整。)
几个数一起往上走,不是单点爆红。
新保单收的保费涨58%、分红险涨近64%、全行业保费冲到5,736亿——需求是真实的,不是哪一家公司在刷数据。
二、为什么半年就干完去年八成
钱往哪走,从来是被几件事一起推着走。
第一,利差在拉开。内地这边,大行三年期定存挂牌利率已经到1.25%上下。
香港分红储蓄险长期演示利率上限6.5%,底层是美元、港元计价的全球配置。
同样一笔钱,两边的确定程度不一样,家庭账本会自己重算。
第二,多币种和传承是刚需。香港保单支持换受保人、拆单、多币种计价,理赔和给付能在境外到账。
对有孩子留学、家人分散两地、或者有外币支出的家庭,这些功能在内地工具里不容易补齐。
第三,内地客成了主力增量。保监局口径里,源自内地访客的新造保单保费上半年约319亿、同比增逾四成。
买的人早就不只是高净值,更多是把港险当长期储蓄工具的内地中产。
三、反常识点:不是抢购,是补第二个支点
很多人以为这波是“大家在疯抢港险”。保监局的数据指向另一个结论:这轮进来的钱,九成以上是期缴,五年、十年交占大头。
这是什么意思?买的人不是来短炒的,是准备把一笔钱放十年以上的。
它更像是给原本单一币种、单一市场的家庭账本,补上第二个支点——境内打底(健康、流动性),境外补足(传承、外币)。
所以别被“抢购”两个字带偏。你真要配置,先想清楚自己是不是那个场景:有外币支出、有跨代安排、能接受前几年现金价值低于已缴保费。
对得上,才是你的工具;对不上,别跟风。
四、和你有什么关系:赴港投保,第一步是港卡
说到这,很多朋友会问:我想赴港买一份,第一步干嘛?
先把港卡开好。
开户、续期缴费、理赔收款,三件事都绕不开一张香港银行账户。
保单是港币或美元计价,保费要从这账户走,理赔金也回这账户。卡没开,后面每一步都卡住。
这也是我一直在讲港卡的原因——它不是孤立的一张卡,是你做香港配置的底座。
众安、汇丰、中银香港这些,赴港就能办,当场下卡的不在少数。
一句话:赴港投保的顺序是——选公司、本人到港签单、绑港卡缴费。卡开路不通,前面都白搭。
港卡怎么开,我按银行一家家都写过单独教程,从下载 App 到线上开户,每一步都拆清楚了。你打算办哪家,直接点开看:
1. 众安 ZA Bank 线上开户最全攻略
2. 汇丰 One 开户教程(82 张截图版)
3. 中银香港线上开户保姆级教程
4. 恒生线上开户最全攻略
5. 信银国际开户最全攻略
6. 建行亚洲到港纯线上开户(0 门槛)
7. 平安数字银行开户教程
五、行动清单
想顺着这波把港卡和港险一起办了,照这个顺序走:
1. 先开港卡:选一家赴港能办的银行,把账户落地
2. 再选公司:看产品是不是多币种、能不能换受保人、拆单
3. 本人到港签单:受规管保险活动必须在香港境内完成,别信跨境代签
4. 绑卡缴费:保费从港卡走,别用内地卡直接跨境大额划转
合规底线写在这:本人须在香港签单、资金来源合法、跨境资金往来遵守国家外汇管理规定。走银行合规渠道,如实申报,以官方为准。
六、最后
2,752亿不是终点,是一个信号:在家庭资产重算的年份,香港保险成了很多人账本里的第二个支点。
你呢,现在资产是全部在境内,还是已经做了两边分配?如果重排一次,你会先补境内,还是先补境外?评论区聊聊。
我是王先生,专注港卡开户三年,已经帮两千多位朋友成功下卡,全程免费指导,没有任何隐形收费。
免责声明:本文仅分享公开数据与个人观察,不构成任何保险、投资或法律建议。具体产品、费率、税务以香港保险业监管局及保险公司官方公布为准。赴港投保须本人到港、通过持牌中介、走合规渠道。