

传统中介的增长瓶颈越来越明显。监管趋严,获客成本持续上涨,单纯依靠信息差做一次性撮合,做完一单客户就流失,业务持续性差,机构很难生存。
大家都在找转型方向,也已经有人转向做企业业务了。但做企业业务,不是像普通对公那样找客户、帮客户撸贷,也不是给自己换个 "企业融资顾问" 的头衔 —— 而是深入到产业链一线,做真正的企业融资。
那这个方向真实的业务模式到底是怎么样的?利润点在哪里?核心能力、落地方法是什么?这篇文章结合河北一个真实跑通的案例,给大家拆解一下。
01
什么是 "深入产业链一线
做真正的企业融资"
很多人会把深入产业链一线做企业融资和普通对公业务混为一谈,二者底层逻辑完全不一样。
普通对公业务,本质还是撮合生意:拿到企业客户,匹配信贷产品,成交收取服务费,业务结束合作终止。说白了,就是找客户、帮客户撸贷。
而真正深入产业链一线做企业融资,借鉴的是股权市场FA陪伴式服务的思路,但和股权FA业务责任、监管要求并不等同。核心不是做一次性撮合,而是作为企业外部的融资伙伴,扎进产业链一线,读懂企业真实经营,把本来就存在的供应链、流水、开票这些真实业务链条梳理完整、呈现给金融机构,落地债权融资方案,持续陪伴企业经营周期,依靠持续服务获取服务费。
完整业务闭环是这样子的:挖掘产业链企业客户→团队上门拜访、尽调企业真实经营情况→诊断企业经营、流水、开票数据,输出融资规划方案→匹配金融产品落地融资→持续跟进企业经营,承接后续融资需求,挖掘转介绍。

02
跑通的机构
跟传统中介有什么不一样?
1. 打法:从"邀约一体"改成"邀谈分离"
传统中介是一个销售打电话把客户约上门,自己谈、自己成交。这套模式做小额撮合没问题,做企业融资就走不通了。真正有实力的企业老板,没那么多时间往你办公室跑,更多是像企业服务一样,要求你上门来介绍。所以跑通的机构做的第一件事,是把"邀约"和"谈判"拆开——邀约的人专门负责触达和约访,谈判的人专门负责上门谈。
河北这家做的就是团销、谈销分离。十几个人专门打电话,几个人专门做融资顾问、上门拜访客户。
2. 团队:专业融资顾问是最难补的一环
邀谈分离之后,上门谈判的就不是普通销售了,而是专业的企业融资顾问。这批人是机构里最难培养、也最值钱的一环。他们不是只会背信贷产品的销售,而要懂企业财务、懂税务、懂银行融资产品,能和老板平等对话;上门之后,办公场地、人员规模、主营业务、财务情况、老板性格,都要看得懂、聊得进去。既要懂客情,又要懂专业,这种人培养周期长,不是随便招个人就能顶上的。
3. 获客:电销之外,加私域获客
获客端也在变。传统方式靠电销开发,但电销接通率越来越低,还有合规风险,所以跑通的机构都在加私域获客:通过微信触达企业老板,从过去一个销售加3-5个客户微信,升级到一个人加15-30个微信,加进来之后慢慢培育、建立信任,等客户有真实融资需求时自然会找你。这不是快生意,但客户质量高、黏性强。
03
思路清楚了
落地还差什么
企业融资和传统撮合不一样。传统单子一锤子买卖,流程短;企业融资决策周期长,一个老板从加上微信到真正有融资需求、愿意让你上门,中间可能隔几个月甚至更久。这期间他可能随口问问,可能同时在对比几家,也可能暂时不缺钱、过阵子才动。这些客户不会一次性成交,需要慢慢培育。所以做这个业务,要解决两个问题:客户怎么加到私域,加进来之后怎么培育。
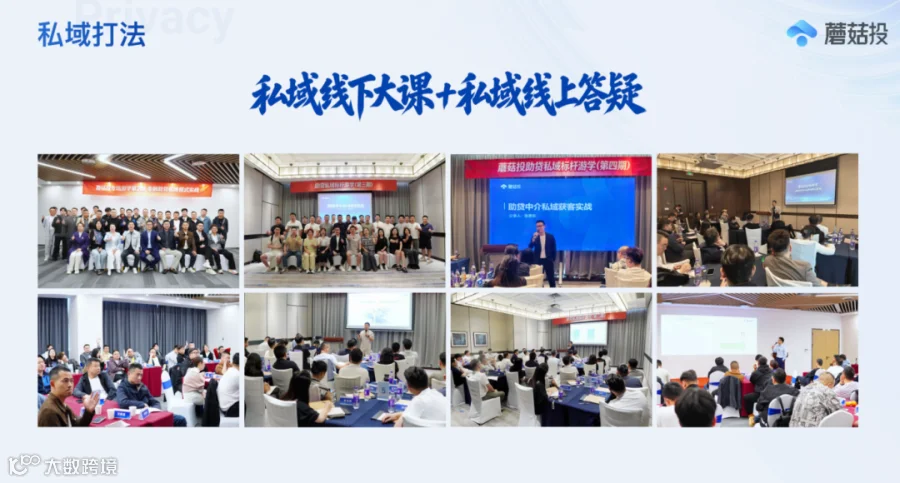
加人不是漫无目的地扫楼加微信,而是有章法地往私域沉淀精准客户。蘑菇投给机构一套适配企业融资的私域获客打法,教销售怎么定向触达产业带里有真实融资需求的企业老板。人加进来只是开始,更关键的是培育。对公业务周期长,老板防范心理强,信任很难靠一次拜访建立。所以销售要长期维护自己的人设,有清晰的专业形象,定期输出内容、定期影响客户,让老板在还没真正需要融资时就记住你、信任你,等需求一触发,第一个想到的就是你。
但光有打法不够,人一多、周期一长,靠销售自己记根本管不住:谁加进来多久了、聊到哪一步、什么行业、什么规模、有没有融资信号,全散在个人微信和脑子里。销售一换人,客户就断线;节奏一乱,本来能成的单子就凉了。
这正是蘑菇投AI私域CRM系统要解决的问题:把微信里的企业客户管起来,做线索分层,识别谁有真实需求、谁还需要养,按节奏持续触达,赋能销售跟进成交。

打法管住信任,系统管住客户,这套模式才真正跑得通。我们说的这个成都客户,就是成都的机构就是买了系统、又学了这套私域打法,回去真正实践起来的,上个星期才刚刚做了一个8000万的单子,客户就是从私域来的。
监管变严,市场下行,这不是一个机构在面临的问题,是整个行业都在面临的问题,但危机里,总有人先走一步。
想深入产业链一线,做真正的企业融资,扫码回复了解更多!
