

减速器是机器人三大核心零部件里最像“硬科技”的一环——它不像算法那样靠迭代,也不像丝杠那样刚破冰,而是有着真实的精密制造壁垒:材料、齿形、热处理、批量一致性,每一步都卡着国产替代的咽喉。2026年,这个行业同时站在两条曲线的交点上:工业基本盘稳健修复 + 人形机器人从样机走向量产。
下面从行业空间、技术路线、竞争格局、公司分层、投资框架五个维度,把这条赛道拆透。
一、行业空间:百亿级增量正在打开
1. 全球大盘:机器人成为第一大需求引擎
据Interact Analysis数据,2025年全球精密减速器销售额约32亿美元,同比增长7.8%;2026年预计再增8%。更关键的是结构变化——来自机器人行业的收入占比从2024年的33.6%升至2025年的35%,预计2030年将达到46.3%,成为绝对主力应用。
其中,人形机器人是增速最猛的细分:2025年相关减速器销售额同比增长5倍,2026年预计继续翻倍,2030年有望成为精密减速器第二大应用市场。
2. 国内市场:35亿→47亿,三年翻倍在途
-
2021年国内机器人领域精密减速器市场约22亿元,2025年增至35亿元(CAGR 12.5%) -
2026年预计提升到47亿元左右 -
按人形机器人2030年年出货100万台的中性预期,仅国内精密减速器增量市场就达126亿—288亿元,其中谐波占大头
3. 国产化率:从“替代中端”走向“攻坚高端”
-
谐波减速器国产化率已突破50%—60%,绿的谐波国内出货份额约27.6%(2025年),来福约12.9% -
RV减速器国产化率仍不足25%,纳博特斯克全球约52%份额难撼 -
行星减速器国产已占主导,价格战最激烈 -
整体核心零部件国产化率已升至75%—90%
💡 关键判断:中低端产能2026-2027集中释放,价格战已现苗头;真正稀缺的是能通过头部整机厂验证的高端精密产能。
二、技术路线:三类减速器各守一方,人形让组合变复杂
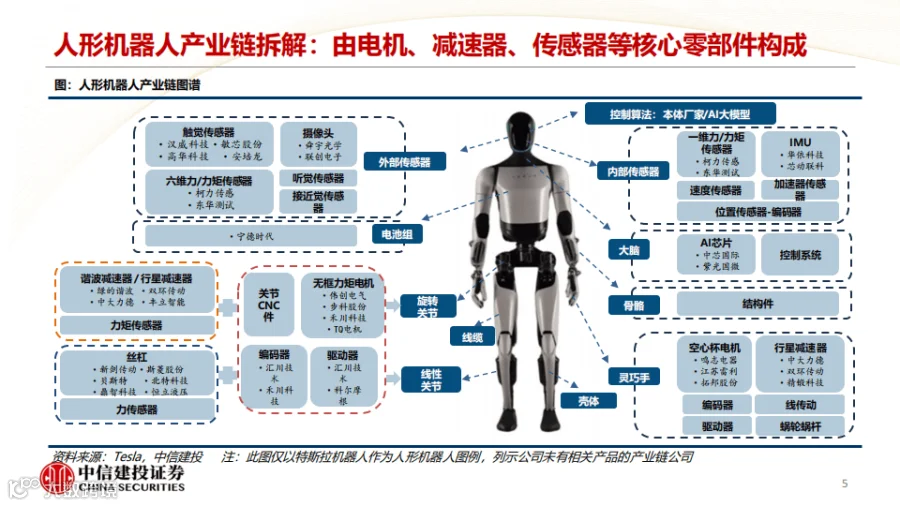
人形机器人不会只用一种减速器,而是按关节位置做组合配置:
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据综合自行业研究
人形机器人关节分配逻辑:
-
上肢、躯干旋转关节 → 谐波为主(Optimus方案) -
髋、膝等重载关节 → RV或摆线针轮 -
腰部、部分腿部辅助轴 → 精密行星(准直驱方案,智元在用) -
灵巧手 → 微型谐波/微型行星
📌 技术趋势两个方向:双刚轮谐波(突破柔轮疲劳瓶颈)+ 机电一体化模组(减速器+电机+编码器+驱动集成),后者是头部企业提升客单价和客户粘性的必经之路。
三、竞争格局:一超多强,国产分层清晰
全球格局:
-
谐波:哈默纳科一家独大(全球约50%份额,2000+专利) -
RV:纳博特斯克约52%,双环(环动)约15-25%追第二 -
行星:国产已主导
国内梯队:
-
谐波龙头:绿的谐波(全球第二、国内第一) -
RV龙头:双环传动(环动科技) -
全品类平台:中大力德(唯一谐波+RV+行星三量产) -
国资 RV:秦川机床 -
横向延伸:昊志机电、宁波东力、巨轮智能
四、核心公司深度拆解(基于2026中报)
🎯 第一梯队:业务纯、壁垒硬、订单可见
1. 绿的谐波(688017)——谐波绝对龙头,人形情绪锚
核心壁垒
-
自研P型齿形,绕开哈默纳科IH专利;柔轮寿命超2万小时,精度±10角秒 -
全球唯一定全零部件自主供应体系,从材料到测试闭环 -
产能从2026年初5万台/月爬到5月7万台/月,年底目标10-12万台/月,全年规划逼近百万台级
2026中报
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
投资逻辑
-
纯度最高:A股减速器业务占比超98% -
具身智能收入同比大幅提升,协作机器人+人形双轮驱动 -
风险:估值已充分定价远期放量,波动大;高端柔轮材料与哈默纳科仍有差距
定位:进攻型核心仓,吃人形机器人放量溢价。
2. 双环传动(002472)——RV一哥,业绩压舱石
核心壁垒
-
40年精密齿轮功底,汽车齿轮主业年净利超12亿(2025年12.62亿) -
子公司环动科技RV国内市占率约25%,国产第一;2025年产能利用率108%满产 -
近14亿元智能制造基地已结顶,新增年产32万套RV产能 -
人形谐波小批量出货+RV批量配套头部客户
2026中报
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
注:2026年9月终止环动科技分拆科创板,不影响主业经营。
投资逻辑
-
汽车齿轮现金流兜底 + 机器人业务弹性 -
RV国产替代最确定受益者,客户验证门槛已跨过 -
短板:机器人业务占比仍小,短期业绩弹性不如纯标的
定位:平衡型配置,夏普比率优于同业。
🔧 第二梯队:全品类/国资底色,等拐点
3. 中大力德(002896)——A股唯一“谐波+RV+行星”三量产
核心亮点
-
全品类平台型,主推“减速器+电机+驱动”一体化交付 -
智能执行单元收入2.53亿(占比42.4%),覆盖智元、三一国际等 -
拟定增5.3亿投向具身智能关节模组+行星减速器产线
2026中报隐忧
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
-40.09% |
|
|
|
|
|
|
|
|
|
|
|
|
投资逻辑
定位:高弹性观察仓,等毛利率和现金流双拐点。
4. 秦川机床(000837)——RV“国家队”
核心亮点
-
国资背景,牵头制定RV行业国标 -
自研精密磨齿机,“设备+减速器”全链条自主 -
RV精度达P0级,军工/特种场景壁垒高 -
零部件类收入8.60亿(占比36.76%)
2026中报
-
营收23.40亿(+10.82%),净利4639万(+4.83%) -
经营现金流为正(+9286万),财务稳健 -
机床仍占一半收入,机器人业务是“慢变量”
投资逻辑
-
稳健型RV标的,适合低风险偏好 -
缺点:市场化拓展偏慢,人形弹性不足
定位:底仓型配置,看政策与军工订单。
🧪 第三梯队:新秀/转型/期权性质
5. 昊志机电(300503)——主轴龙头的机器人期权
业务结构(2026中报)
-
营收11.66亿(+65.86%),净利2.32亿(+266.57%) -
主轴类8.16亿(69.96%)——业绩高增主因是PCB主轴景气 -
机器人核心功能部件仅1725.91万(占比1.48%),但同比+41.35%
机器人布局
-
“N+1+3”格局:减速器、低压驱动、力矩传感器、无框电机、编码器全部自研 -
谐波、行星、关节模组已向人形厂商送样,形成小批量订单 -
双刚轮谐波技术有差异化(静音优势)
投资逻辑
-
主轴主业提供安全边际,机器人是向上期权 -
短板:减速器收入体量太小,短期难撑估值
定位:主题弹性+主业反转组合。
6. 宁波东力(002164)——精密传动新兵,扩产最激进
业务进展
-
传动设备占比87%,减速器新业务2026上半年初步实现营收(基数极低) -
谐波+行星已批量试样及供货 -
拟定增10亿,建年产200万台精密减速器产能
2026中报
-
营收7.80亿(+6.21%),净利5326万(+74.17%) -
传统传动设备现金流好,给新业务输血
投资逻辑
-
卡位具身智能赛道,扩产决心强 -
风险:新产能消化依赖人形放量节奏,订单转化率待验证
定位:早期验证阶段,适合事件驱动。
7. 巨轮智能(002031)——技术有亮点,业绩是硬伤
现状
-
XT/RV减速器有技术突破,但收入未单独披露 -
2026中报营收-41.87%,净利-7427万,主业是轮胎模具 -
机器人业务仍在“产业化研究”阶段
定位:高波动题材,不建议作为核心持仓。
五、一张表看清“业务纯度 × 业绩质量 × 弹性”
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
六、投资框架:买减速器要看“四个硬指标”
不是看“有没有机器人概念”,而是看这四个维度:
1. 客户验证深度
-
是“送样”还是“批量订单”?是“意向”还是“长期协议”? -
目前公开确认批量配套的:绿的(谐波)、双环(RV)、中大力德(执行单元)
2. 技术自主程度
-
齿形专利是否绕开日系? -
柔轮材料、热处理、磨齿设备是否自研? -
绿的P齿、双环齿轮工艺、秦川自研机床是加分项
3. 毛利率守住能力
-
精密减速器毛利率底线建议看20%以上 -
中大力德精密减速器毛利率掉到14.6%,是价格战警示信号
4. 扩产节奏匹配订单
-
“验证后扩产”优于“募投画饼” -
绿的、双环扩产有订单支撑;部分新进入者产能可能阶段性过剩
七、必须正视的五大风险
⚠️1. 量产节奏风险:特斯拉Optimus及国内本体厂若2026年底量产不及预期,高估值标的回撤最快
2. 价格战风险:中低端谐波/行星产能集中释放,毛利率可能向25-30%均衡水平压缩
3. 技术路线漂移:准直驱方案若扩大行星用量,可能削弱谐波单机价值量
4. 高端材料卡脖子:柔轮特种钢、高端轴承钢仍依赖进口,寿命与哈默纳科有代差
5. 业绩兑现滞后:多数公司“人形收入占比<5%”,当前股价已跑在2028年预期前面