在全球航运脱碳与高端造船升级的双重驱动下,铝合金材料正从船舶的局部辅助部件,快速渗透至主结构与核心功能场景,成为继钢材之后船舶工业最具增长潜力的金属材料赛道。不同于过去仅用于上层建筑减重的单一诉求,当前船舶用铝的底层逻辑已经从“轻量化补充”转向“全生命周期价值重构”,国际海事组织的减排新规、电动船舶的动力革命,以及国产高端船用铝材的技术突破,共同推动这一细分领域进入确定性增长通道。
2025年的阶段性回调:外部扰动与低基数形成的特殊节点
2026年船舶用铝需求的爆发式增长,是多重产业逻辑共振的结果,而要理解其成长节奏,必须先回到2025年的行业波动中寻找答案。2025年船舶铝消费曾出现阶段性走弱,这并非产业趋势逆转,而是外部事件冲击、市场情绪观望与交付节奏错位共同作用的结果。2025年1月16日,美国发布301调查报告,指责中国试图主导海事、物流和造船业,认为这压制了美国商业,并暗示将采取反制措施;2025年3月24日和26日,美国贸易代表办公室就其针对中国海运、物流和造船行业301调查的拟议限制措施举办了公开听证会。拟议措施具体包括但不限于:对中国的航运企业征收每次100万美元的进港费、对使用中国建造的船舶收取每次最高150万美元的进港费、根据从中国船厂订购船舶的比例向航运企业收取额外费用等。受此影响,2025年一季度全球船东普遍进入观望状态,不敢贸然签订大额新船订单。
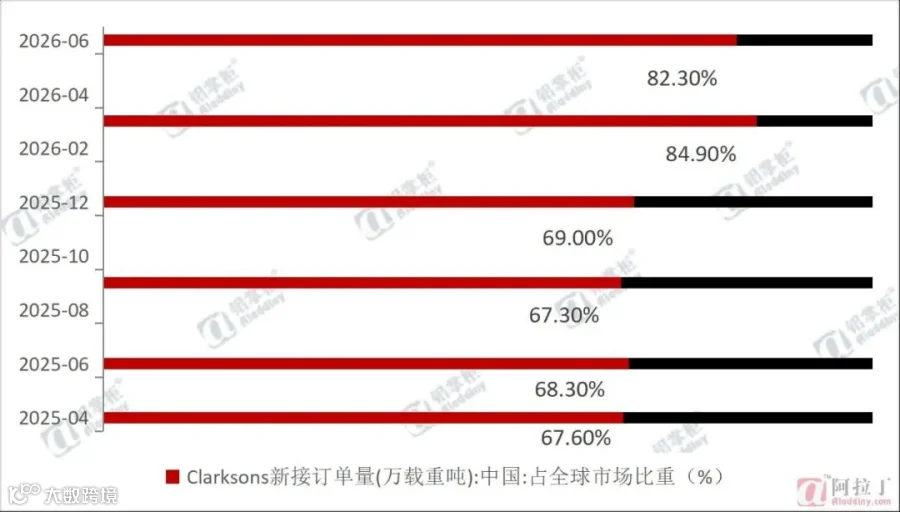
图 1 新接订单量中国占全球市场比重(%)
数据来源:中国船舶工业行业协会
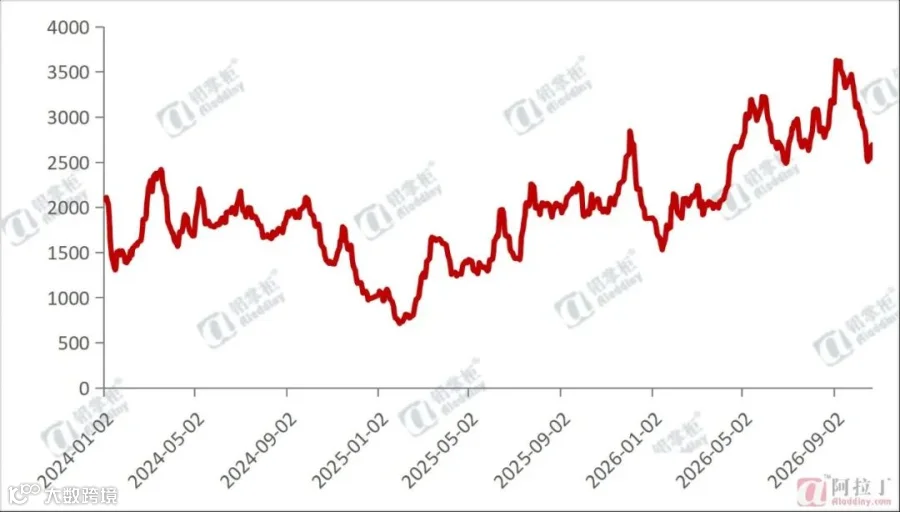
据阿拉丁(ALD)调研了解,301调查短期内对中国造船企业产生了影响,例如,2025年1-2月中国以CGT计新接订单量占全球份额为48.18%,较2024年全年66.65%的水平下滑18.47%,部分造船订单从中国流向韩国。叠加年初BDI指数阶段性低位运行,干散货航运市场运费波动放大,中小航运企业对新船投资更加谨慎,最终导致2025年上半年国内船舶铝消费同比下降8%左右,形成阶段性低基数。
图 2 波罗的海干散货运费指数
数据来源:波罗的海航运交易所
预期快速修复:政策托底与船东回流重塑行业信心
随着2025年4月17日301调查最终限制措施敲定,删除使用中国建造船舶的航运公司以及订购中国建造船舶的航运公司的限制条例,全球船东开始重回中国市场,行业预期快速修复。法国达飞集团与江南造船签订了12艘18000TEU双燃料LNG动力集装箱船建造合同,在很大程度上代表了全球航运巨头对在华造船的信心。据相关数据显示,4月大陆船企新承接51艘、251万修正总吨的新船订单,以修正总吨(CGT)计,占全球新船市场订单量约69%,重回全球榜首。可以说,我国船厂的领先地位依旧稳固。
除此之外,2025年7月1日中央财经委员会第六次会议召开,重点研究“纵深推进全国统一大市场建设”及“海洋经济高质量发展”等战略议题。会议指出,推进中国式现代化离不开海洋经济的高质量发展,必须走出一条具有中国特色的“向海图强”之路。阿拉丁(ALD)认为,政策催化深海油气开发、深远海风电、海洋渔业、科考探测等领域加快推进,对高可靠性、复杂工况适配性强的船舶形成系统性需求。由于铝材本身优秀的性质及良好的性价比,在海洋经济领域应用广泛,从产业投资的角度,铝材在船舶中的应用会“水涨船高”。
2026年需求集中释放:三大造船指标创下历史新高
进入2026年,前期被压制的订单需求集中释放,直接推动造船业核心指标创下历史新高,也为船用铝需求打开了向上空间。近期工信部发布2026年1-9月全国船舶工业统计数据,造船业三大指标持续全球领跑,中国造船继续占据全球市场主导地位。2026年1-9月,我国造船完工量5805万载重吨,同比增长50.7%;新接订单量17529万载重吨,同比增长163.2%;截至9月底,手持订单量39913万载重吨,同比增长64.8%。我国造船完工量、新接订单量、手持订单量分别占全球市场份额的63.6%、81.8%和72.4%。在此带动下2026年1-9月,船舶铝消费量约200万吨,同比增长44.19%。
图 3 中国造船业三大指标累计同比变化

数据来源:工信部
不仅三大造船指标继续全球领跑,船舶绿色转型也跑出加速度。我国新接绿色动力船舶订单国际市场份额达74.1%,比1-6月提高5.7个百分点。一个更值得关注的信号是,全球绿色船舶份额超过三分之二落户中国——绿色船型恰恰是铝合金渗透率最高的领域,这意味着造船数据的高增长,正在直接转化为船用铝的增量采购。
图 4 阿拉丁船舶铝消费变化

数据来源:阿拉丁(ALD)
三重逻辑共振:支撑船用铝高增长的底层动力
2026年船舶用铝需求的爆发式增长,本质上是三重长期逻辑叠加后的集中释放,而非单一短期因素拉动。第一重支撑来自全球船舶老龄化带来的刚性替换周期。船舶行业是一个典型的周期性行业。据阿拉丁(ALD)了解,2024年全球造船完工量达2390艘,直接创下了近些年的新高,主要也是从2021年开始,船舶大多面临淘汰替换的周期,新船订单量得以进一步提升。相关报告中指出,进入2025年后,全球的船队年龄结构发生了显著变化。
具体来看,总干散货船队中船龄达到或超过21年的船舶占比达到13%,较2024年同期增长12个百分点;船龄16至20年的船舶占比达16%,较2024年1月增长29个百分点;总油轮船队中船龄达到或超过21年的船舶占比达18%,较2024年同期增长12%;船龄16至20年的油轮占比升至29%,较2024年1月增长13个百分点。这也意味着,未来在全球船舶老龄化速度加快的背景下,我国部分船厂选择扩建产能也将为更新需求打下基础。大量2005年之前交付的高能耗旧船集中进入淘汰窗口期,新船替换需求在2026年全面释放,直接带动铝材采购量同步上升。
第二重支撑来自海运市场景气度回升的传导效应,作为全球干散货航运的领先指标,BDI指数在2026年二季度后持续走高(近期出现回落),反映出全球工业原材料贸易活跃度明显回升,航运企业盈利改善后,新船投资能力显著增强,过去两年积压的订单需求集中落地,直接拉高了船厂的开工率和铝材消耗量。
第三重支撑来自绿色转型与“向海图强”政策的持续加码,高端液化气船、特种工程船、电动船舶的订单占比大幅提升,这类船型的单位用铝量远高于传统散货船,进一步放大了铝消费的增长弹性。2026年10月,交通运输部、工业和信息化部、国家能源局联合印发《内河新能源船舶推广应用行动方案(2026-2030年)》,明确提出到2028年实现内河新能源船舶保有量较2025年翻倍,长三角水网船舶充换电设施基本成网,进一步从政策端为绿色船舶产业扩容提供支撑 。
从舾装到主结构:铝合金渗透路径持续升级
从应用场景的渗透节奏来看,船舶用铝已经形成了“舾装件全覆盖——上层建筑规模化——主结构逐步突破”的清晰路径。早期铝合金仅集中在舱室门、舷窗、装饰家具等非承重舾装部件,利用其易加工、不锈蚀的特性替代传统钢材,降低后期维护成本;随着5系Al-Mg合金焊接工艺的成熟,驱逐舰、护卫舰的舰桥、烟囱、桅杆等上层建筑开始批量采用5083、5086铝合金,单舰用铝量最高可达近千吨,在保证结构强度的前提下实现15%以上的减重,有效降低舰体重心、提升航行稳性。
当前这一进程已经推进至主结构替代阶段,高速客船、水翼艇、观光快艇的全铝壳体已实现大规模量产,LNG运输船的低温液货舱、风电运维船的主甲板等核心承重部位,也开始大量应用宽幅薄壁铝合金板材,依托其优异的低温韧性和耐海水腐蚀性能,满足高附加值船型的特殊建造要求。
绿色动力普及:船用铝需求的最强长期催化
2026年国内新能源船舶正处于集中落地期,覆盖了从沿海万吨级纯电集装箱船到内河氢能船、纯电散货船,再到电动游艇的全场景布局,打通了纯电、氢能多条技术路线,行业商业化进程明显提速 。铝合金船体相比钢制船体可减重15%-20%,在同等动力下提升航速、降低油耗。尤其是纯电、混动船舶对重量控制要求近乎苛刻,铝合金的高比强度特性成为平衡电池重量与续航的核心解决方案。据阿拉丁(ALD)调研,一批具有里程碑意义的标志性船舶密集落地:
“宁远电鲲”轮:4月15日从宁波舟山港北仑港区首航,驶往嘉兴港乍浦港区,正式投入商业运营。总长127.8米、宽21.6米,742标准箱,搭载10个箱式电池总电量约2万度,续航约90海里,每年预计节约燃油580吨、减排二氧化碳超1400吨。姊妹船“宁远电鹏”轮已于6月30日交付,两船投运后开通了全国首条海河联运零碳航线。
“东方氢港”号:5月18日从嘉兴港乍浦港区首航,开往杭州下沙,投入“乍浦—下沙”固定班轮航线。载货64标箱(约1450吨),储氢550公斤,续航380公里,每年可减排二氧化碳约650—700吨。该船早在2024年12月就已下水,2025年12月完工取得船级社证书,5月18日为商业首航而非下水节点。
“天和电1”:6月14日在湖北监利下水,为国内首艘自研自产一体化3000吨级纯电动散货船,总长76.87米、宽13.56米,搭载湖北自主研发的三电系统,专门针对汉江水域特点设计,目前尚未正式交付运营。
欣旺达与大连海事大学联合打造的16.6米电动双体游艇:计划2026年10月在大连下水运营。船体采用铝合金,较传统玻璃钢更轻、更环保、使用年限更长。搭载欣旺达自研的314Ah磷酸铁锂船舶电池系统,电芯、BMS、电池包均取得中国船级社认证,采用液冷技术和IP65及以上防护等级,按沿海船舶标准建设,抗风等级远超内河观光船。截至当前公开资料中,该游艇下水运营状态尚未明确更新,仅10月16日欣旺达首款高倍率船用电池包通过CCS型式认可。
需要特别说明的是,“绿色动力+铝合金船体”的组合目前尚未成为全行业通用标准:铝合金船体在小型高速客船、公务船、游艇领域应用确实越来越普遍,其轻量化、耐腐蚀、可回收优势明显,与电动推进搭配能弥补电池重量、提升续航;但在大型货运船舶上,铝合金目前无法替代钢材——万吨级纯电船“宁远电鲲”和3000吨级“天和电1”均为钢制船体,成本、强度、焊接工艺和结构刚度决定了钢仍是大型货船的主力材料,铝合金在这类船上的应用更多限于上层建筑、舾装件等局部结构。绿色动力与铝合金船体的组合正在成为中小型高端船艇的常见搭配,但在大型货船上,钢制船体+绿色动力才是主流路线,“近乎标准的组合拳”目前仅适用于特定细分市场。
高端订单与国产供给双向打通,行业展望与风险并存
从最新订单结构看,高附加值船型的集中交付正在持续拉高船用铝的需求天花板。据相关数据显示,1-9月,我国承接144艘超大型原油运输船订单,占全球市场份额的85.5%;万箱级以上集装箱船新接94艘,占全球82.7%;汽车运输船新接71艘,占全球97.2%,订单量同比增长766%。这类高附加值大型特种船型普遍采用铝合金打造上层建筑、低温液货舱部件和轻量化舾装系统,单船用铝量较常规散货船高出40%以上,直接带动国内船用铝需求规模快速扩容。
而在LNG运输船这一用铝密集型船型上,中船沪东中华依托国内造船产业的领先优势,已基本实现“每月交付一条17万立方米LNG船”的稳定产能节奏,在手订单最晚交期排到2031年,并已承接27.1万立方米全球最大LNG船、手握24条订单。LNG船的液货舱要在零下163℃超低温下保持密封,“铝制冰盒”式的铝合金全焊接液货围护结构是行业公认的最优技术路径,这类订单的高位直接拉动宽幅薄壁铝合金板材需求持续攀升。
钢铝混合船型同样活跃,2026年9月,江龙船艇与Moen Marin新签两艘钢铝工作船订单,金额约9280万元,该总合同项下累计生效订单已达8艘。钢铝混合结构通过钢制主体保证船体整体强度、铝合金上层结构实现轻量化减重,兼顾了近海复杂工况下的抗冲击性与运营阶段的低能耗优势,被广泛用于近海工程作业支持,在当前绿色转型的大背景下,这类船型能够更好适配零碳动力改造需求,直接反映出船东在成本与性能之间对铝结构的持续认可。与此同时,供给端国产化明显提速:过去高端船用5083合金板材长期依赖进口,如今国内头部铝企已完成5A01、5A30等船用铝合金牌号的技术攻关,大吨位挤压机产能与船级社认证体系逐步完善,关键材料自给率显著提升。
阿拉丁(ALD)认为,站在产业发展的当前节点看,船用铝赛道的增长确定性,既来自下游绿色航运的刚性需求拉动,也来自上游国产材料自主可控的供给端突破。但是行业仍需理性看待当前阶段的潜在挑战:
一是原材料价格波动,2026年铝价高位震荡已对部分中小企业利润形成挤压,这一因素对市场稳定性的扰动权重近三成,直接推动行业洗牌加速;
二是高端船用铝板、精密舾装件仍有部分依赖进口,船级社认证与数字化质保(如中国船级社2026年9月起试行的船舶材料数字证书管理)正在抬高供应商准入门槛,中小厂商的资质配套能力差距持续显现;
三是当前行业产能过剩风险的影响权重也在攀升,叠加国际贸易摩擦的扰动,头部造船企业的订单交付周期普遍拉长,产业链上游铝加工企业的业绩兑现存在明确时间差。
阿拉丁(ALD)认为,拉长周期看,随着全球供应链重构和国内“以铝代钢”战略向海洋工程场景延伸,在环保需求增长贡献市场驱动力的加持下,船用铝正在从一个小众的细分需求,成长为拉动国内铝消费增长的重要新增极,参考全球船用铝市场的走势,未来五年国内市场有望维持更高的增速水平,在绿色船舶转型的长周期中释放持续的产业红利。
12月9日至10日,阿拉丁2026年度汇报会暨第十一届中国铝产业链策略会将在广州举办,届时将安排《铝消费到底“增”在哪?“十五五”期间总量背后的真相》主题分享:
·总量:弱增长、低弹性、内需温和修复但缺乏强动力
·结构:分化极致,“传统与新经济”的格局确立
·房建:从“新建增量驱动”转向“公建+存量更新”双支撑
·电力:电网投资压舱,主要增长逻辑看“新三网”
·交运:“多点开花”,共同接力需求弹性
策略会报名联系
谭春竹:183 0112 9113(微信同号)
朱良民:176 0030 1775(微信同号)
蔡雨洁:173 1012 8956(微信同号)
张晓鑫:180 1044 3980(微信同号)