观点聚焦
回顾过去几年投资结构,从红利、科技、科技成长哑铃,自下而上的个股机会成为影响因素,即银行股更容易在反直觉的承压环境下跑赢。我们尝试用四句话概括观点,其一,经济转型的长期性,即,中国经济产业处于转型阶段,预期收益率逐步降低,从高成长到红利;其二,存在分歧的业绩稳定性,市场认为银行是周期股,业绩与估值应该承压,但上市银行业绩整体保持平稳;其三,资金配置推动的重估,2026年银行营收利润增速略有改善,但更多是上述两种因素碰撞之后的重估,即回归到合适估值;其四,“聚焦”的银行可以胜出。经济转型的复杂性是外部环境,银行间分化明显加速,只有“聚焦”才能对冲低利率、K型分化、降速提质等词组描述的外部环境。这种聚焦表现为区域维度、业务能力维度或者客群维度,最终呈现为高于行业平均水平的营收利润增长、业绩稳定性和估值股息。
Text
理由
经济转型的长期性。信贷社融增长进入降速提质阶段,信贷增速、社融增长中枢下行,一部分反映了居民需求、民营资本投资现状,一部分体现了科技制造业的融资结构差异性。其中,需求疲软对应相当敞口的资产收益率压力,因此,市场需要调整过去二十年高增长的投资收益率预期,并顺应监管要求拉长期限。同期,叠加低利率环境带来的非存AUM增长,尤其是保费增长,配置型资金增速处于高位。我们认为8月份保险行业监管规则、9月份预期的业绩波动,都将推动机构有动力增加OCI账户比例,尤其是红利股的权重。
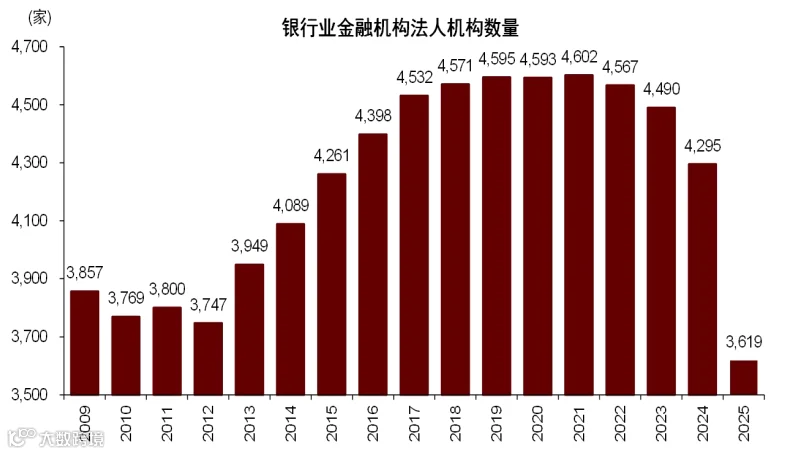
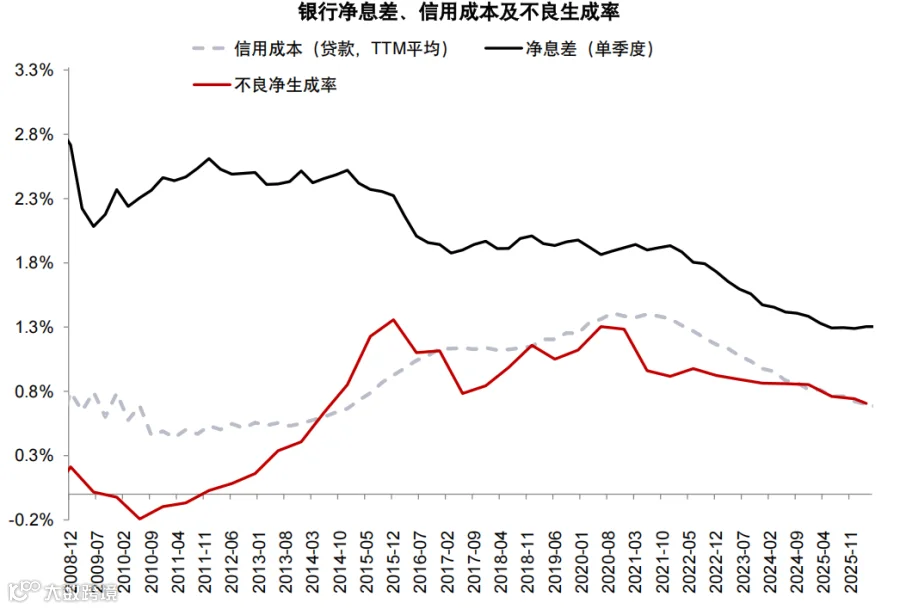
存在分歧的业绩稳定性。如果把行业当做单一主体,过去几年银行牌照数量快速下降,行业供给侧出清明显加速,金融化险取得阶段性成功。从上市主体看,部分机构审慎确认C端风险和增加计提,短期财务指标承压。以上说明银行部门承担了实体经济产业调整的压力。值得注意的是,银行牌照数量众多,主要上市银行群体依靠优质的客群基础、风控能力夯实了资产质量指标,当然也受益于自上而下的地方债务重组等因素,最终呈现为稳定的业绩表达,成为不被理解的红利股。我们认为,分歧点可以化解,需要从单一行业、结构性主体等诸多角度考虑。
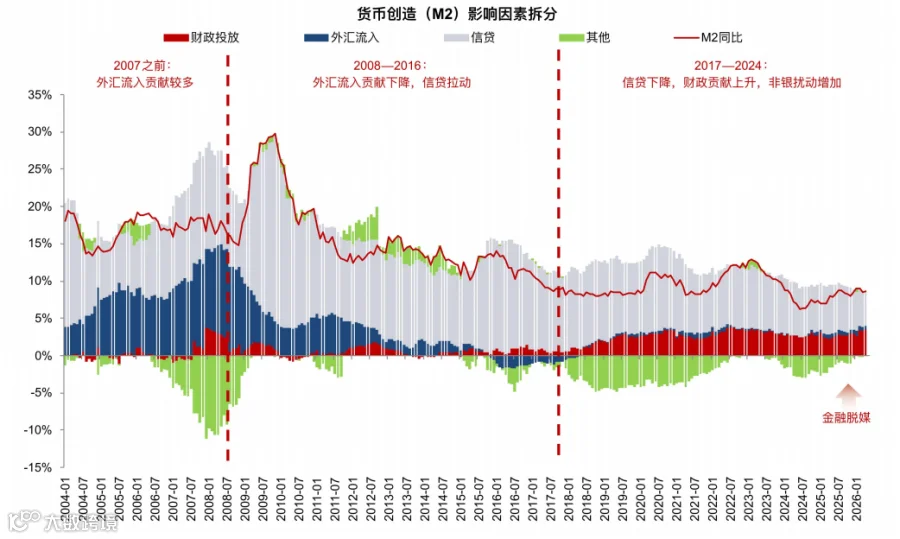
聚焦的银行胜出。低利率、K型分化、降速提质,描述的一类场景,机遇碎片化、风险普遍化,传统银行经营模式面临挑战。银行需要重塑理念,从规模诉求到高质量发展。从存款派生渠道看,传统信贷占比走低,财政发债、出口结汇比例走高,即,受益于财政加杠杆或出口结汇的银行更能对冲压力,体现为区域层面(引入本土市场概念)、专业能力或目标客群层面(表现为产业金融、零售财富等能力)的聚焦。其“聚焦”属性可以归总为包括网点人力、管理要素和数字科技在内的生产要素的重新优化组合,从而对冲经济产业转型压力。
本文摘自2026年10月23日已经发布的《如何理解银行股上涨?》,如需获取全文请联系中金银行团队或登录中金点睛。
风险
市场波动放大;银行业绩不及预期。
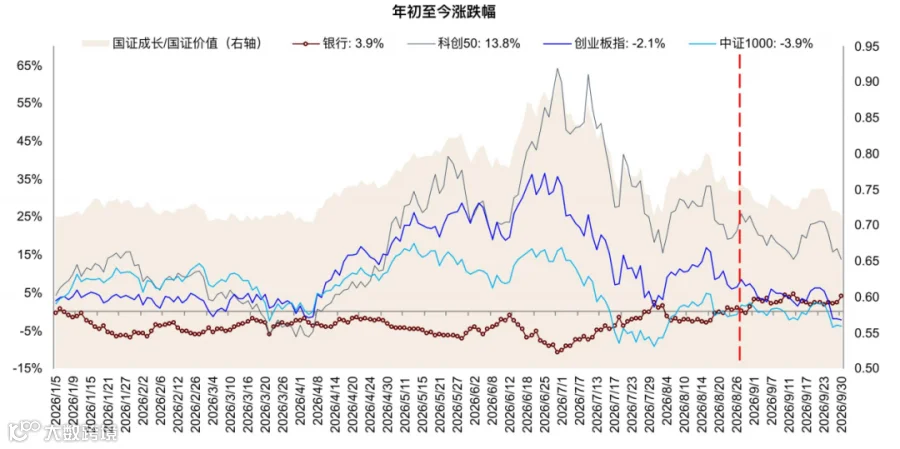
图表:银行指数、科技成长与宽基大盘指数年初至今涨跌幅对比
资料来源:Wind,中金公司研究部
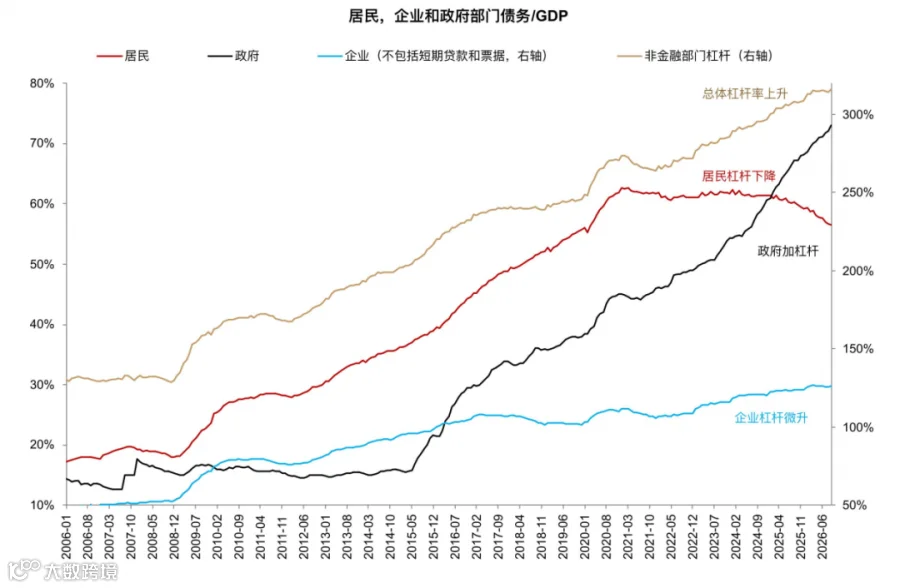
图表:实体部门去杠杆,政府杠杆上升
资料来源:Wind,中金公司研究部
图表:国内各类居民金融资产收益率分化

资料来源:Wind,中金公司研究部
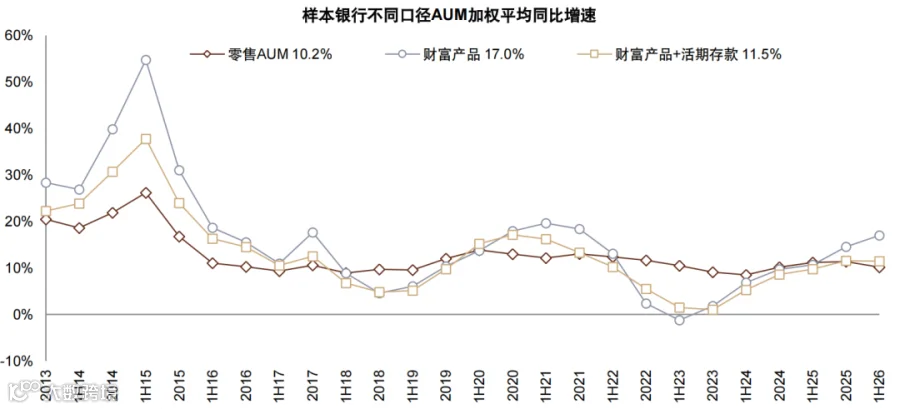
图表:1H26 年末样本银行零售 AUM、财富 AUM 分别同比增长 10.2%、17%,财富 AUM 增速快于零售 AUM
资料来源:公司公告,中金公司研究部
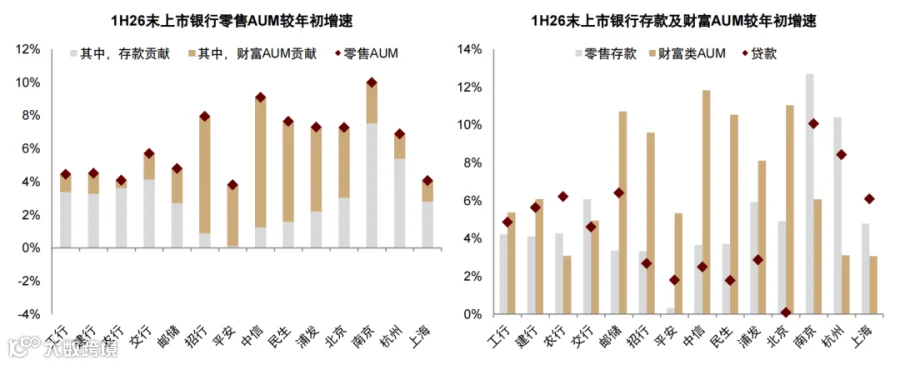
图表:1H26 零售存款对零售 AUM 的增长依然具有重要驱动作用
资料来源:公司公告,中金公司研究部
图表:银行业金融机构法人数量出清,金融风险化解稳步推进
资料来源:人民银行,中金公司研究部
图表:银行不良生成率较为稳定
资料来源:Wind,中金公司研究部
图表:银行更强的业绩稳定性

资料来源:Wind,中金公司研究部
图表:财政和外汇流入对货币创造的贡献上升
资料来源:Wind,中金公司研究部
图表:头部区域银行本土存贷市占呈现明显分化
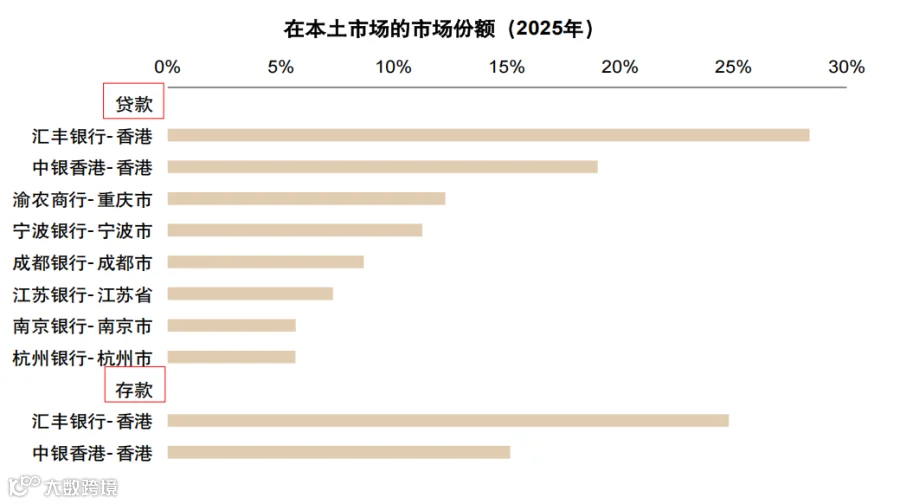
注:杭州银行的“本土市场”在杭州市区体现更为明显
资料来源:Wind,公司公告,中金公司研究部
图表:年初至今 A 股银行业绩与股价表现分化
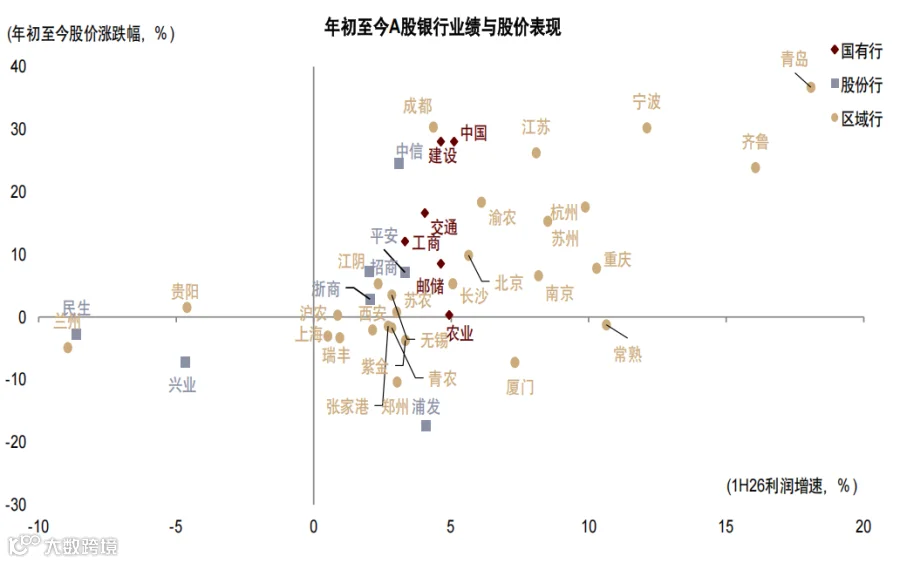
注:收盘价截至2026年10月19日
资料来源:Wind,公司公告,中金公司研究部
Source
文章来源
本文摘自:2026年10月23日已经发布的《如何理解银行股上涨?》
分析员 张帅帅 SAC 执证编号:S0080516060001 SFC CE Ref:BH Q055
分析员 李少萌 SAC 执证编号:S0080524060011
联系人 张静雅 SAC 执证编号:S0080126050022
分析员 许鸿明 SAC 执证编号:S0080523080007 SFC CE Ref:BUX153
分析员 严佳卉 SAC 执证编号:S0080518110004 SFC CE Ref:BNF177
分析员 林英奇 SAC 执证编号:S0080521090006 SFC CE Ref:BGP853
Legal Disclaimer
法律声明