在行业周期波动、人才竞争加剧的当下,核心人才早已成为企业穿越周期的压舱石。如何用长效激励机制将个人发展与企业价值深度绑定,实现 “留人、凝心、创值” 的三重目标,是每位企业家与高管必须直面的命题。

近日,香港中文大学(深圳)经管学院执行院长,深圳数据经济研究院副院长张博辉教授在金融EMBA思享荟上,以《从“留住人”到“做大价值”:企业股权激励的机制设计以及市场反馈》为主题,从公司本源出发,系统拆解股权激励的底层逻辑、主流工具与市场实证,为大家带来了兼具理论深度与实践指导价值的分享。
张博辉 教授
香港中文大学(深圳)经管学院执行院长
深圳数据经济研究院副院长
分享伊始,张博辉教授从“公司的本质”这一基础命题切入,搭建起股权激励的认知起点。他追溯了 “company” 一词的词源:最早源自法语,意为“一同打仗的伙伴”,后衍生出意大利语中“共同分食面包的人” 。无论何种解读,公司的核心都是一群目标一致的人协同奋斗,而股权激励要解决的根本问题,正是如何让核心团队与企业同心同向。

张教授指出,员工从企业获得的回报可分为三个层级,分别对应不同的时间维度与激励目标:短期维度是按月发放的基本薪酬,保障企业日常运营;中期维度是年度或阶段性浮动奖金,绑定1-2年的企业经营业绩;而3-10年的长期价值绑定,必须依靠股权性薪酬来实现。也正因如此,股权激励成为企业吸引人才、留住人才、激发长期创造力的核心抓手。
为了让听众直观理解科学激励的设计逻辑,张博辉教授以国际矿业巨头力拓集团的高管股权激励方案为标杆案例,做了深度拆解。
力拓作为跨国上市公司,聘任核心高管的核心目标是最大化股东价值与公司价值,但企业股价受铁矿石价格等宏观周期因素影响极大,并非管理层完全可控。如果简单将股权激励与股价直接绑定,会出现 “行情好时躺赢、行情差时白干” 的激励失真问题。
因此,力拓构建了三维度的考核体系,系统性剥离外部因素的干扰:第一是企业自身维度,考核财务表现、安全生产、长期投资质量等管理层可控的指标;第二是同行业对标维度,对比行业头部企业的利润率,衡量管理层的相对经营能力;第三是资本市场维度,对标全球矿业指数与本地大盘表现,剥离市场整体波动的影响。
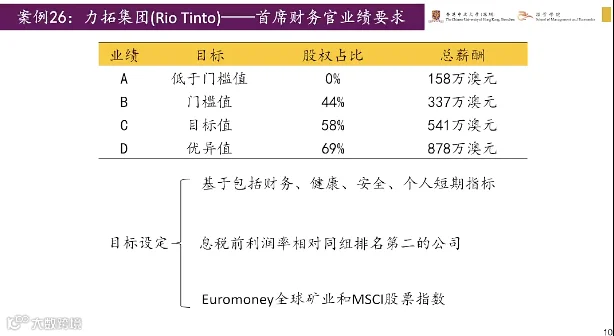
在这套机制下,高管业绩表现越优,股权部分在总薪酬中的占比就越高,这套机制最终实现了 “企业价值增长越多,股权收益占比越高” 的正向循环,让管理层与股东真正成为利益共同体。也印证了好的股权激励从来不是 “简单发股票”,而是一套精密的价值分配体系。
基于案例铺垫,张博辉教授给出了股权激励的准确定义:以股票为标的,面向公司核心成员实施的长期激励,具体形式包含限制性股票、业绩股票、股票期权等多种类型。
针对两个常见认知误区,他也做了明确澄清:其一,为什么激励标的是股票而非现金或利润分成?因为股票价值对应企业未来现金流的折现,将薪酬与股票绑定,本质是把被激励者的收益与企业长期价值增长深度绑定,引导管理者关注长期目标而非短期利益。其二,独立董事与监事不属于股权激励对象。因为这类岗位的核心职责是独立监督,若纳入激励范围会损害其独立性,违背公司治理的基本原则。
关于股权激励的核心价值,张教授总结为六大维度:一是人才价值,通过长期收益吸引核心人才、保留骨干团队、激发工作动力;二是约束价值,将高管利益与公司价值绑定,防范以权谋私、掏空企业的代理问题;三是迭代价值,让陪伴企业成长的老员工通过股权兑现收益,平稳完成新老团队交替;四是现金流价值,初创企业可用股权替代高额现金薪酬,缓解早期资金压力;五是治理价值,优化企业股权结构,打破家族企业一股独大的格局,完善治理体系;六是资本价值,股权激励是企业上市的重要配套工具,也是推动企业对接资本市场的内在动力之一。
分享的核心环节,张博辉教授逐一拆解了市场主流的六种股权激励工具,清晰界定了各自的规则、特点与适用场景。
限制性股票
这是当前 A 股市场占比最高的激励工具,占比达 74%。企业向激励对象授予股票,但设置锁定期与分批解锁规则,锁定期内不可出售,以此绑定员工的长期服务。张教授以伊利股份为例,其采用五年五期解锁的模式,大幅拉长员工持股周期;而拟上市企业安博通则设置了前置解锁批次,让陪伴企业多年的老员工先兑现部分收益改善生活,剩余部分绑定上市目标,兼顾人文关怀与长期激励。
股票期权
股票期权本质是一份未来购股合约:企业与员工约定,在等待期后,员工可按既定价格购买公司股票,股价上涨则获利,股价下跌可放弃行权。这种模式具备强杠杆、高激励的特征,员工无需提前出资,风险有限但上涨收益可观,尤其适合高成长、高波动的科技企业。 张教授特别指出,持有期权未行权时,员工不享有股票分红;理性的行权时机,是决定卖出股票的同步时点,否则会无端承担股价波动风险。他以百度、深圳本土企业祖科技为例,说明期权激励效果与授予时点高度相关,高位授予的期权很容易长期处于“虚值” 状态,失去激励作用。
虚拟股票
这是非上市公司的主流激励模式。企业不进行真实的股权过户,而是通过内部估值模型计算虚拟股票价格,员工享有估值上涨带来的收益。虚拟股票的核心难点在于定价,通常采用现金流折现法,基于业务未来收益测算估值。 张教授以字节跳动豆包业务的内部虚拟股权激励为例:业务估值绑定用户规模与单用户现金流,动态可查;企业定期启动内部回购,让员工兑现收益。这种模式无需上市即可实现激励闭环,非常适合未上市的成长型业务。
股票增值权
股票增值权不授予虚拟股票本身,仅让员工享有两部分收益:一是持有期间的分红,二是虚拟股票价值上涨的增量部分。员工无需出资,收益完全来自企业价值增长与分红。 早期华为曾广泛使用这种模式,设置等待期后分批次解锁,员工逐步享有分红权,最终企业按增值部分兑现收益。相比直接授予虚拟股权,增值权更侧重增量分享,对企业现金流压力更可控。
延期支付计划
延期支付计划的核心逻辑,是将高管的年度奖金拆分:一部分当期发放现金,另一部分折算为公司股票记账,延期兑现。这种模式将原本的短期奖金转化为长期激励,能有效规避管理者的短期行为,尤其适用于负责人任期较短的国有企业,引导管理层关注企业长期发展。
业绩股票
业绩股票的核心是 “按功行赏”:以业绩达标为授予前提,业绩越好授予越多,不达标则不予授予。张教授强调,业绩指标的选择要匹配企业发展阶段:成熟企业可选用净利润、ROE、营收增速等财务指标;尚未盈利的成长型企业,应选择用户增长、专利数量、市场份额等指标;集团下属子公司的激励,必须以子公司自身业绩为考核标准,避免 “母公司买单、子公司躺平” 的错位。
分享最后,张博辉教授结合A股市场数据,呈现了国内股权激励的发展全貌与市场效应。
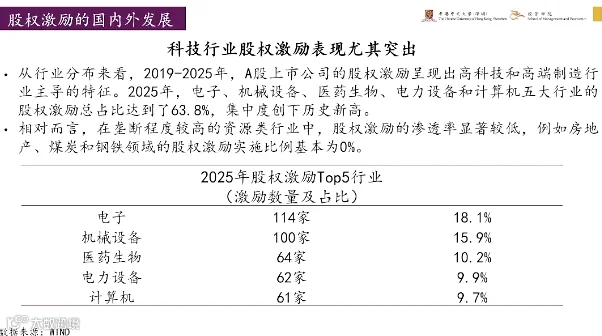
从发展历程看,国内股权激励历经二十余年发展,已从探索期、推广期进入常态化阶段,当前每年约有600家上市公司推出股权激励方案。从行业分布看,电子、机械、医药、电力设备、计算机等研发驱动型行业是实施主力,人才密集、创新依赖度高的企业,对长期激励的需求最为迫切。从企业性质看,民营企业是股权激励的绝对主力,占比稳定在80%-85%;国有企业受产权制度与行业属性影响,实施比例相对较低。
针对市场最关心的 “股权激励对股价是利好还是利空”,张教授给出了明确的实证结论:股权激励对上市公司是显著的价值利好。数据显示,股权激励公告后首个交易日,股票相对大盘的平均超额收益为 1.39%;公告后 200 天周期内,相对同行业公司的超额收益可达 5.52%。充分验证了股权激励对企业长期价值的正向驱动作用。背后的核心逻辑,是股权激励有效绑定了核心团队利益,提升了员工努力程度与企业经营效率,最终传导为企业价值的增长。

张博辉教授总结道,股权激励的核心要素归根结底有两点:一是拉长时间维度,引导团队跳出短期利益;二是坚持按功行赏,让贡献与收益真正匹配。把握好这两个核心,股权激励才能成为企业做大价值、穿越周期的核心杠杆。