
前段时间,做了一版关于新能源热管理的小分享。这次把它整理发布出来,供大家探讨。
2026年,新能源车在中国新车市场的单月渗透率已经连续三个月站上60%。当“电为主”成为常态,一个过去藏在发动机舱里的配角——热管理,被推到了台前。
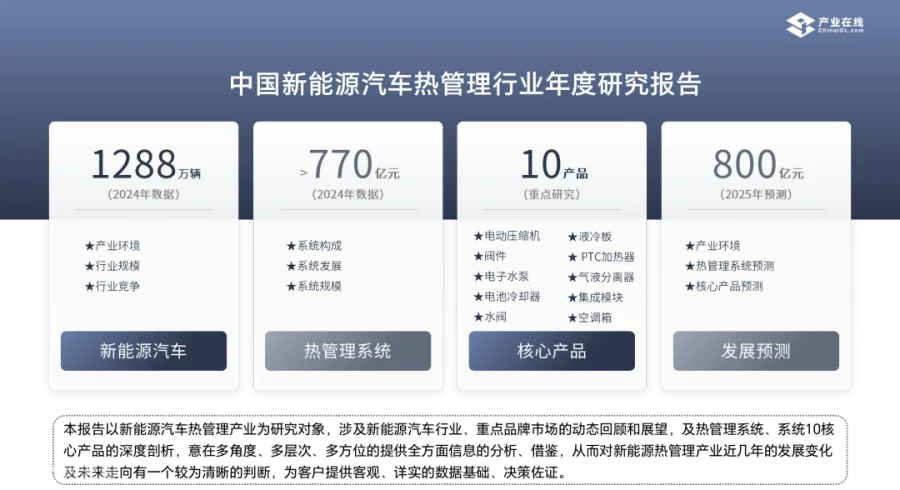
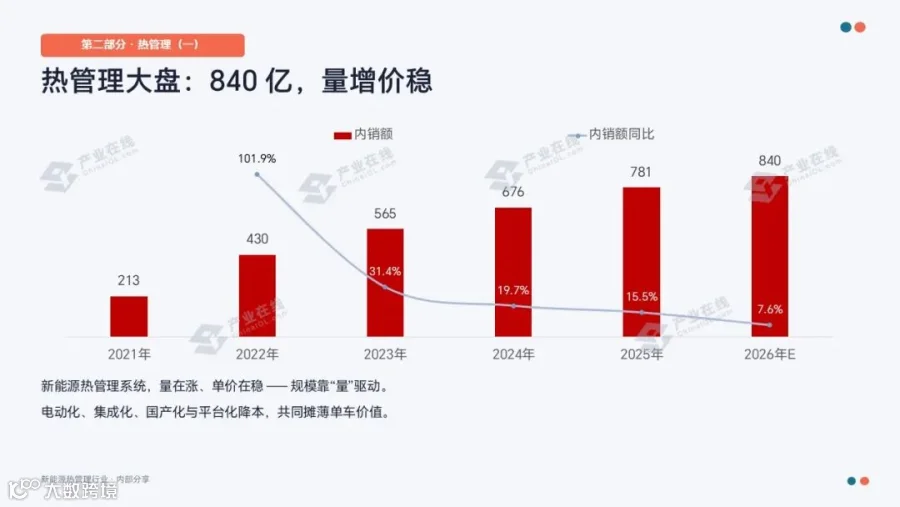
它值多少钱?2026年,新能源热管理系统的盘子大致在840亿元左右。这块蛋糕怎么分?我们把整车、系统、核心部件三层拆开看。
ChinaIOL
整车的高基数增长
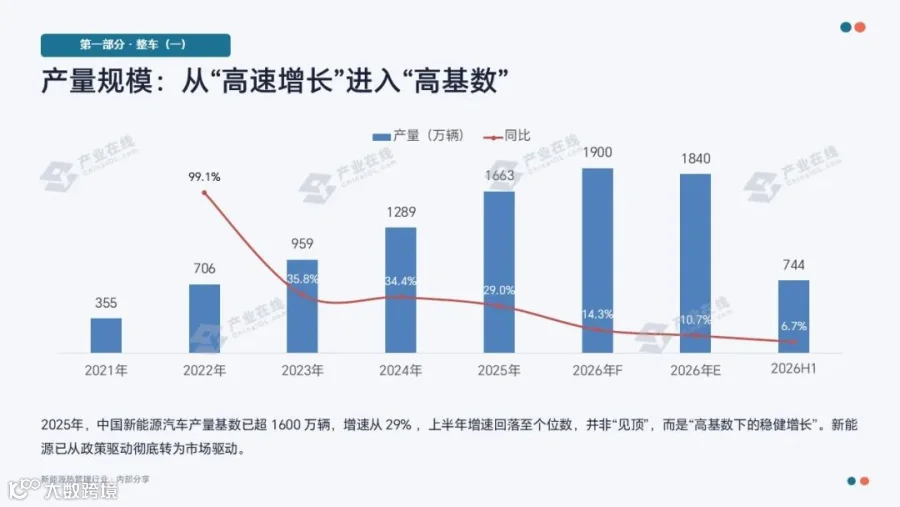
2026年的新能源整车站在一个很高的基数上,2025年产量突破1600万辆,今年三季度单月渗透率连续三个月站上60%、出口占汽车出口总量的比重超过一半(2026年三季度约53.1%)。增速虽从高位回落,但驱动力已经从政策彻底转向市场——这是“高基数下的稳健增长”,不是见顶。
ChinaIOL
电池能量密度往上走
电池能量密度仍在提升:磷酸铁锂已接近理论极限、靠 LMFP 或钠离子混合体系延展,三元转向“高安全、高能量”平衡,半固态成为过渡主力,全固态也在实验线上取得突破。电池越“密”,留给热失控的容错空间越小,热管理的难度也跟着往上走。
ChinaIOL
制冷剂出口跑得快
内销市场,新能源车的制冷剂转型还在初期,R134a 占绝对主导;出口市场,低碳替代节奏明显更快、迭代程度更高,R1234yf 的出口占比已经超过50%。一句话:出口的车先换冷媒,国内还在过渡。
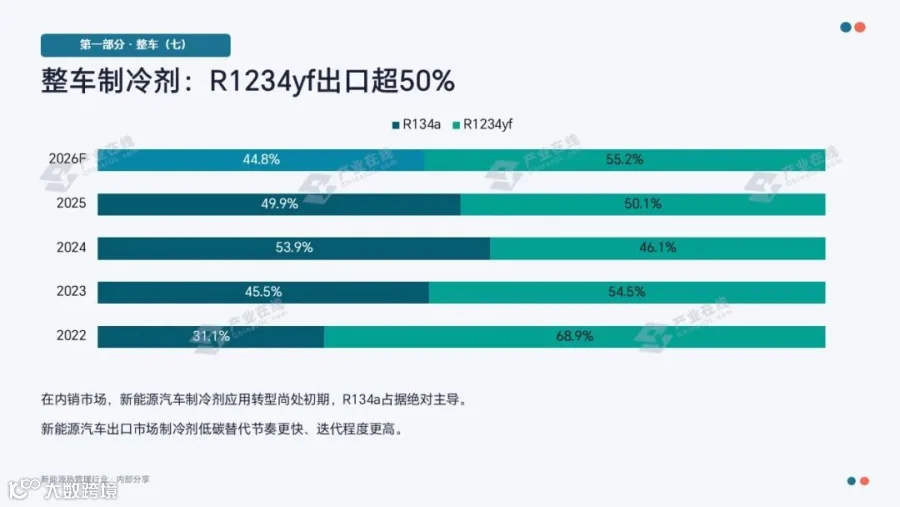
背后的推手是法规与场景。海外低碳法规趋严,倒逼出口车型提前切换低 GWP 冷媒;国内市场受成本与售后体系制约,切换更慢。这也意味着,冷媒切换会成为接下来几年压缩机与系统重新适配的一条主线——谁先把 R1234yf、乃至 R290、R744 这些低 GWP 方案跑通量产,谁就握住了下一段竞争的入场券。
ChinaIOL
热管理量增价稳
新能源热管理系统,量在涨、单价在稳——规模靠“量”来驱动。电动化、集成化、国产化,再加上平台化降本,共同摊薄了单车价值。
ChinaIOL
热管理业务全景图
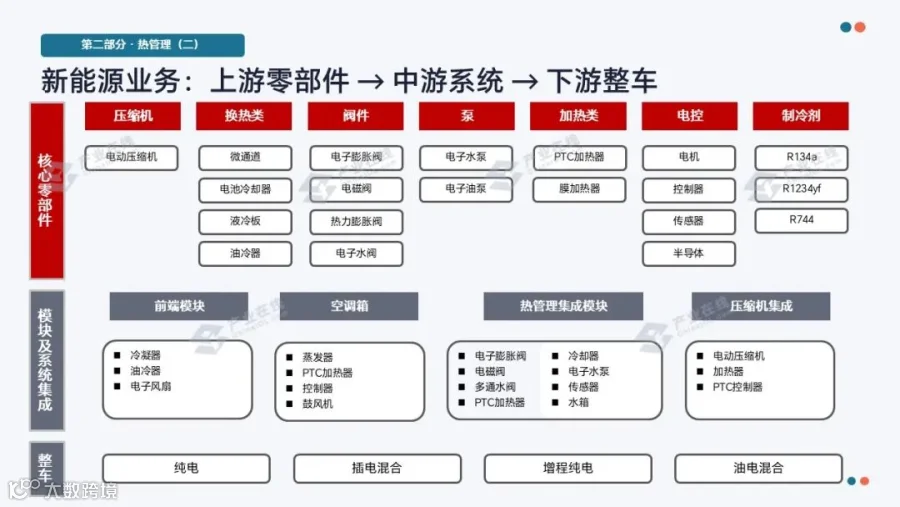
产业在线在热管理业务的布局图如下,贯穿热管理整个产业链:上游是核心零部件,电动压缩机、电子水泵、电子膨胀阀、电池冷却器、液冷板、PTC加热器、传感器、半导体和制冷剂都在这一层;中游是热管理集成模块、前端模块与空调箱的系统集成;下游是纯电、插混、增程、油电混合各类整车。
ChinaIOL
九大核心部件
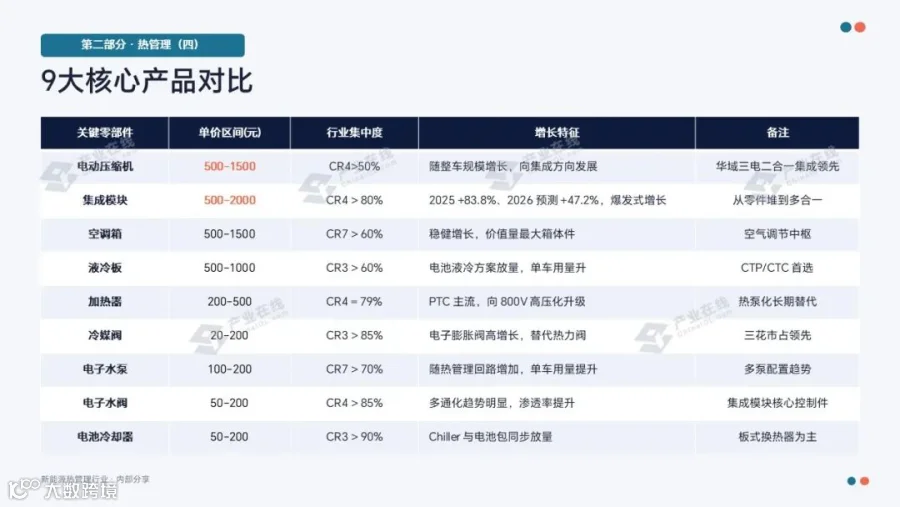
- 集成模块增速最猛
2025年同比+83.8%,2026年预测+47.2%,是“从零件堆到多合一”的爆发; - 高集中度是常态
电池冷却器 CR3>90%、电子水阀 CR4>85%、冷媒阀 CR3>85%,都是少数几家把持; - 电动压缩机是基本盘
单价500-1500元,CR4>50%,正从单件向集成(二合一)演进。
ChinaIOL
电动压缩机
九大核心产品里,电动压缩机被称作“新能源心脏”,也是价值量最集中的一件。

注:1上图由AI生成;
2梯队只反映综合配套能力与规模印象,不是精确的份额排名——但它能说明一件事:这个赛道已经从“能做出来”,进入“谁能规模交付、谁能做集成”的阶段。
ChinaIOL
产业在线
以上不是拍脑袋的判断,背后是产业在线对新能源热管理的一整套跟踪体系。
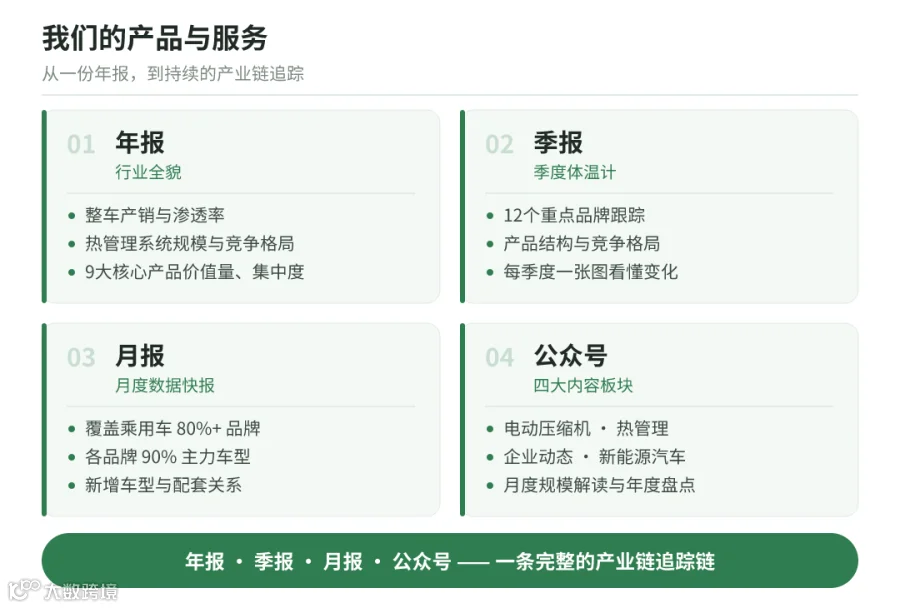
如果这份数据对你有用——不管是判断赛道空间、锁定供应商,还是建立行业基准——都可以找我们聊。

产业在线月度跟踪新能源汽车与电动压缩机配套数据,覆盖80% 以上主流车型,按电压平台、空调类型、充电类型、压缩机排量等多维度细分,精准还原配套格局。关注电动压缩机配套情况,欢迎联系获取样报,订购专属月度数据服务。