


做贸易增量的企业,翻车大多栽在发票合规上。
不少老板有个误区:增量就是冲营收、走流水,票据拿齐就高枕无忧。可金税四期之下,发票早已不只是做账凭证,是税务、银行、审计核验业务真假的关键凭证。
稽查风险的根源,大多指向进销项不匹配。很多开票上的小疏忽,都是藏在企业里随时引爆的税务雷。
01
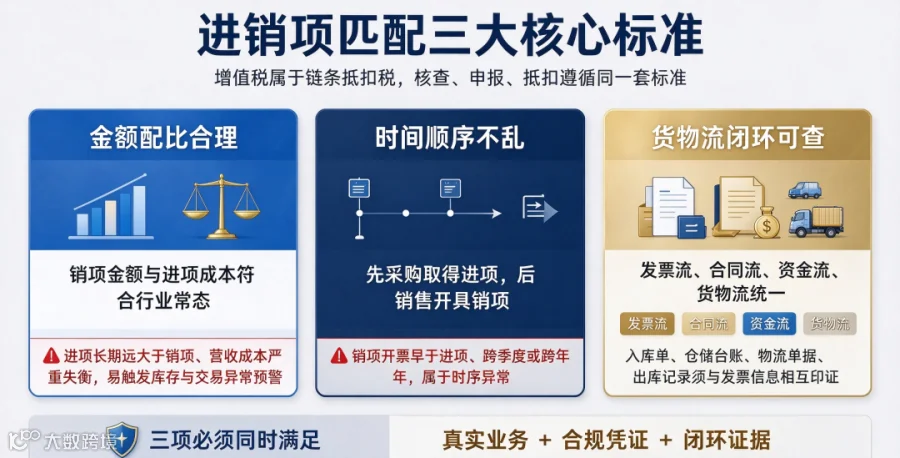
进销项匹配,三个核心标准
增值税属于链条抵扣税,核查、申报、抵扣一套标准,三点必须同时满足:
02
增量业务 4 个高发发票风险点
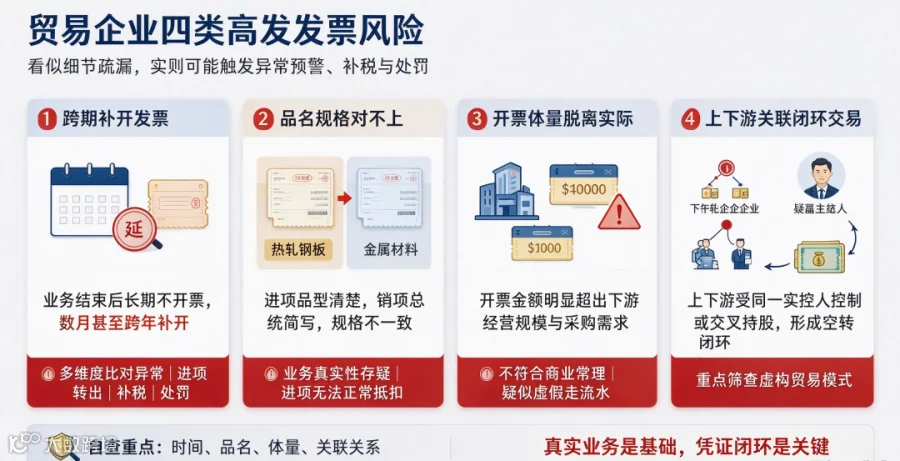
很多贸易企业踩坑,都是这几个看似不起眼、后果很重的问题:
跨期补开发票
业务结束迟迟不开票,隔几个月甚至跨年再补开。大数据多维度比对很容易标记异常,轻则进项转出,重则补税加处罚。
品名规格对不上
进项发票写清楚品类型号,销项却笼统简写,比如进项是 “热轧钢板”,销项只开 “金属材料”。品名模糊、规格不一致,业务真实性存疑,进项无法抵扣。
开票体量脱离实际
开给下游的发票金额,明显超出对方正常经营规模、采购需求,不符合商业常理,极易被认定为虚假走流水。
上下游关联闭环交易
上下游是同一个实际控制人、互相持股,资金票据空转。这类关联闭环,是税务系统重点筛查的虚构贸易模式。
03
4 项落地动作,化解进销项风险
不用复杂方案,把这四件标准化合规动作落地,大幅降低稽查风险:
✅ 动作一:落实四流合一
每一笔业务,合同、发票、资金、物流信息一一匹配,交易主体、金额、品类、数量保持一致,杜绝信息冲突。
✅ 动作二:理顺开票先后顺序
固定标准业务链路:签合同→收进项发票→支付货款备货→发货后开销项票。进销项尽量安排在同月或者相邻月份,杜绝开票时间倒挂、延后开票。
✅ 动作三:统一上下游品名规范
提前和上下游约定统一的商品名称、规格型号,全链条口径一致,不简写、不笼统归类,从源头规避品名不符。
✅ 动作四:隔离关联交易主体
定期核查合作方股权、实控信息,避开关联企业互相倒票空转,合作方保持独立,还原真实贸易场景。

04
优化交易架构,降低预警概率
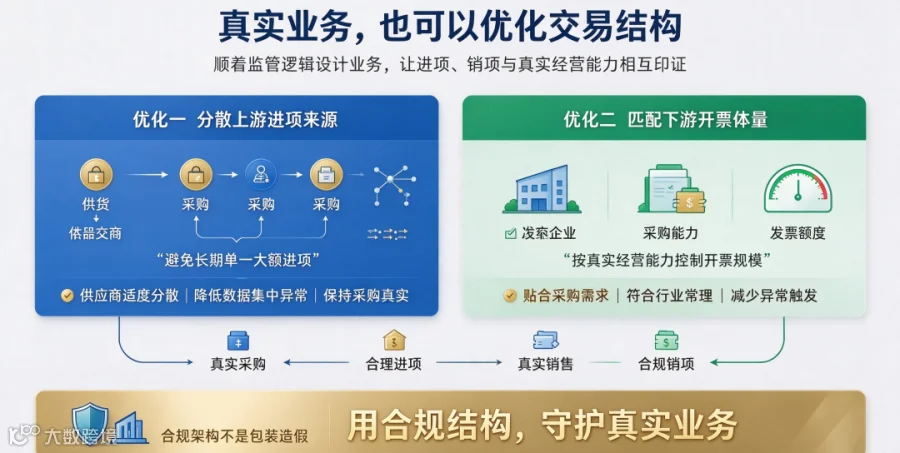
真实业务同样可以优化交易结构,顺着监管逻辑设计业务:
分散上游供应商,不要长期单一大额进项,减少数据集中异常;
结合下游真实经营能力控制开票规模,开票量贴合行业正常采购水平。
这种调整不是包装造假,是用合规架构,守护真实业务。
05
结语
贸易增量的风险,从来不在于流水规模多大,而在于发票和业务能不能对应上。流水可以做大业绩,合规才能长久经营。一次次不规范的开票操作不断累积,最后就是稽查、补税、罚款。守住进销项匹配底线,坚持四流合一,规范开票节奏,增量业务才能成为企业的加分项,而不是定时炸弹。
·end·
启融数科专注为企业提供银行,融资租赁,税票贷,供应链金融,贸易增量等全方位的为企业融资服务。如有需要的话可以扫下方二维码联系。
