同样是省钱,砍掉的和省下的不是一回事。分不清成本的性质,改善就容易改错地方。

一家工厂推行降本半年,账面数字确实降了。
降的是什么呢?把来料检验从每批抽检改成每周抽检,把设备保养周期从三个月拉长到半年,把安全培训从线下改成了线上看视频。
三个月后,返工率上去了,设备出了两次故障,一次安全审核没通过。
01
为什么必须先分类
这个企业犯的错,不是想省钱,而是没分清哪些钱能省、哪些钱不能省。
精益成本管理以消除不增值的浪费为核心。但有个容易漏掉的前提:先要把成本区分为可消除的浪费和必须投入的价值资源。
盲目砍成本,伤的不只是交付和质量,还有长期的竞争力。
不同类型的成本,改善逻辑和对应的精益工具都不一样。所以做精益成本管理,第一步就是搞清楚成本怎么分类。
02
按价值属性分:三六九等

最核心的分法,是按价值属性分三类。
增值成本。产品成型、性能达标的整个流程里必不可少的动作——主料、必须的加工工时、必要的工装磨损、保障性能的最低限度检测。这部分钱花得值,客户认。
必要非增值成本。法律法规、行业规范、公司风控硬性要求的那部分支出,比如法定劳保、消防维保、ISO审核、强制安规检测。这部分客户不买单,但也砍不掉,只能精简。
纯浪费成本。对应精益八大浪费——过量生产、等待、搬运、库存、过度加工、多余动作、不良返工、管理浪费。这部分没有任何价值产出,也是降本潜力最大的一块。
三类的动作完全不同:增值的保、必要的简、浪费的除。
03
换个角度看:四个维度
除了价值属性,现实中还有四个常用角度。
按流程属性分。顺着业务链走一圈:研发端、采购端、生产端、仓储物流端、质量售后端、职能管理端。每一端都有增值的部分,也都有浪费的部分。比如研发端,设计是增值,反复打样就是浪费;采购端,合格原材料采购是增值,紧急采购的溢价、囤货占用的资金就是浪费。
这个分法的好处是——每个流程的浪费,都能找到对应的责任部门去认领。
按生产要素分。依托人、机、料、法、环、测六大资源来拆。人这块,有效作业的工时是增值,安全培训和合规考勤是必要非增值,停工待料、返工就是浪费;料这块,构成成品的主材和辅料是增值,报废、丢失、过期是浪费;设备这块,有效生产的折旧和加工耗电是增值,空转、闲置能耗就是浪费。
按时间维度分。当前发生的成本,是当月实际支出。前置沉没成本,是前期过量采购形成的呆滞料、往期不良返修遗留的损耗。未来预判成本,是设备老化大概率要发生的维修费、来料不稳定预估的返工成本。
这么分,是为了区分当下能改的浪费和历史遗留的浪费,别把账算混。
按浪费的属性分。就是那八大浪费:生产过剩、库存增多、等待、动作不合理、搬运、不良生产、加工、管理。画成漫画挂在车间,比讲一百遍理论管用。
04
成本的构成和可见性
还有两个财务视角的分法。
一是按成本构成要素分:直接材料、直接人工、制造费用。这个分法最基础,但有个细节值得注意。比如制造费用里有一块是电费,电费还可以再拆——有效生产用电是增值的,环保设备用电是必要非增值的,夜班空转用电就是浪费。同一个科目里,藏着三种性质完全不同的钱。
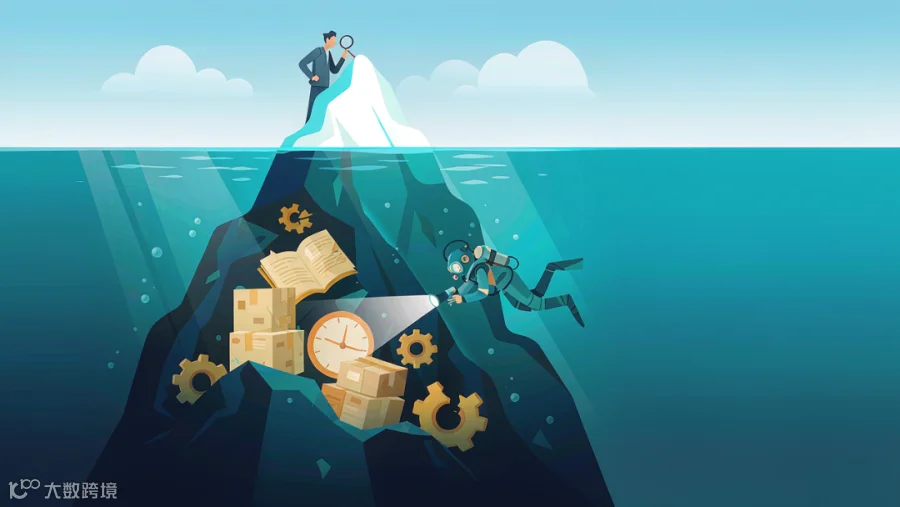
二是按成本的可见性分。显性成本是账面上看得见的:原材料采购款、工资、电费、运费、维修费。隐性成本是账面上找不到直接科目的,恰恰是精益要重点挖的地方——库存占用的资金利息、停工停产的延期罚款、设备闲置的折旧能耗、员工无效工时、不良品带来的客户流失、频繁换模的产能损失。
显性成本谁都看得见,真正拉开差距的,是那些看不见的。
05
分类之后才有动作
把成本分清,不是为了让报表更好看,而是为了三件事:定位浪费的源头、匹配改善工具、把责任落实到部门。
没有科学的分类,精益成本管理就会沦为简单的省钱,那已经不是精益了。
不同岗位看成本的角度天然不同:老板看收益,车间主任看本工序,财务看科目。角度不同没关系,怕的是各说各话。
结语
成本管理最容易犯的错,是把所有支出都当成敌人。
但有些钱是不能省的——省了会翻倍还回来。
分清哪些是该花的、哪些是能省的、哪些是白花的,才是精益降本的真正起点。
先分清,再动手。顺序反了,越努力越亏。
麟威咨询,创造价值的精益专家!