|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
截至10月23日,环渤海港口库存2594.1万吨,较前一日环比减少19万吨,主要受益于港口调出量环比增加,港口库存小幅下跌。
主产区煤价维持弱势运行,产区拉煤车辆明显回落,煤场、站台采购减量,市场观望情绪持续升温。山西区域煤炭供应量环比回升,叠加大型煤企外购价格持续下调,对产区现货价格形成压制,短期产区市场弱势格局难以快速扭转。
北港现货市场整体暂稳,上游煤矿持续推进复产,坑口煤价松动下行,港口贸易端观望情绪浓厚。部分贸易商选择积极兑现前期囤货利润,市场报货数量增多,成交价格重心小幅下移。当前市场整体成交偏清淡,贸易商心态出现明显分化:一类贸易商急于出货套现,报价较指数下浮让利;另一类仍对后续冬储补库行情抱有较强预期,报价保持坚挺。综合判断,短期港口现货大概率维持偏弱震荡,上行与下行均面临制约,涨跌空间相对有限。
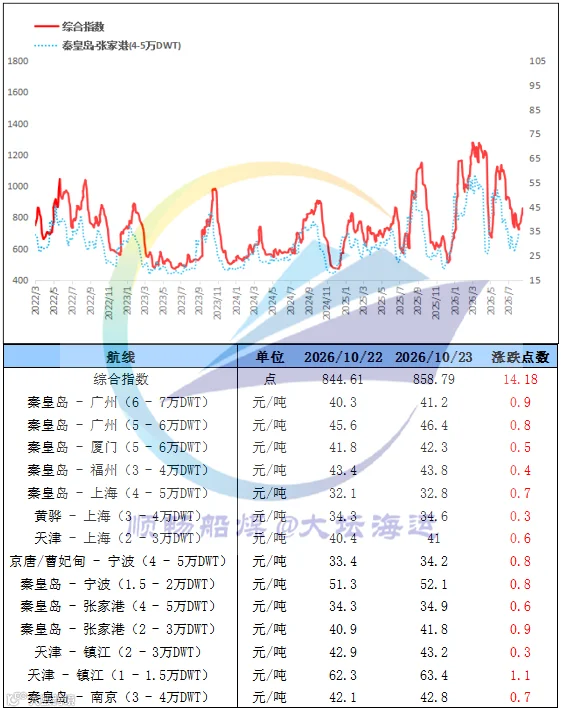
中国沿海煤炭运价综合指数上行14.18点,报858.79点,各航线运价上涨0.4~1.1元/吨。江南、华南局部区域仍维持偏暖天气,居民用电负荷未出现回落,沿海电厂日耗维持同期偏高水平,刚需采购逐步释放,市场商谈氛围改善,带动沿海煤炭运价持续上行。