

2026年第三季度,全球前25大经济体GDP增速第一名是越南:9.95%。很多人对这个数字的反应是“出口又爆了”,但真正值得中国电子和家电企业盯住的,不是出口本身,而是出口背后那条从河内向外辐射的制造走廊:三星、富士康、立讯精密把工厂扎在北宁,河内往北30分钟车程就是这条走廊的枢纽;同时,红河三角洲35%的全国家电消费份额,也落在河内手里。
制造密度和消费密度在同一个点上叠加,这件事在东南亚不多见。 下面用数据拆开看。
9.95%不是孤立数字:
一条从FDI到出口的完整链条
越南2026年Q3 GDP同比增长9.95%,Q1为8.15%,Q2为8.81%,逐季抬升,距政府全年10%的目标只差临门一脚。
拆开来看,最大引擎是工业和建筑业,增速约12.5%,对整体增长的贡献超过一半;出口同比增长约23%;资产积累增长超过21%;服务业增长约9.5%。四条线同时发力,托出了这个增速。

但比增速本身更值得拆解的是钱从哪里来。2026年前9个月,越南FDI注册额同比暴增76.4%,达到504亿美元;实际到位FDI 211亿美元,同比增长12%。制造业是绝对主力,电子、科技设备和半导体是新增注册中的高价值方向。
9月单月出口同比增长39.1%,进口增长45.8%,贸易顺差重新回到12.7亿美元。进口增速甚至快于出口,说明大量设备、原材料和中间产品正在流入生产线——这是产能扩张期的典型信号。
这条链条可以简化成一句判断:FDI进制造,制造出出口,出口拉投资,投资再养服务业。 对电子和家电企业来说,链条的前端——DI流向哪里、制造集群落在哪里——直接决定了B2B采购和渠道布局的落点。

河内的双重身份:
北部制造集群的核心,红河三角洲的消费中心
越南电子产业不是均匀铺开的。北部以河内为中心,北宁、海防、北江、永福、太原串成一条“电子制造走廊”,三星、富士康、立讯精密、京东方、LG等企业已经在这里形成从终端组装到零部件供应的密集网络。
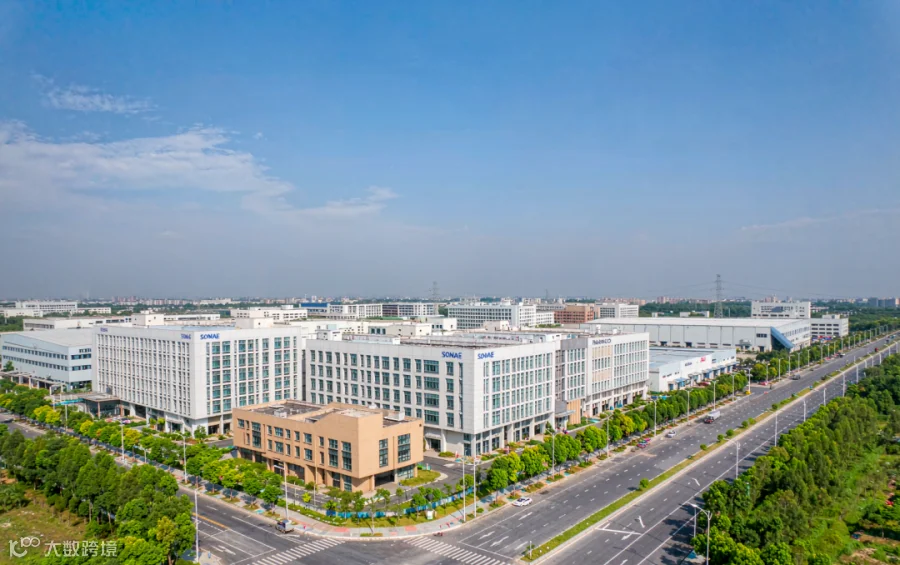
北宁一省在越南电子制造业中的占比高达73%,被当地称为“越南的东莞+华强北”。北宁距河内仅30分钟车程,海防港承担北部最大货运吞吐,从河内出发的采购半径覆盖了越南北部最密集的精密零部件、电子组件和组装产能。
这意味着河内不是一个孤立的城市市场,它是整条北部电子制造走廊的采购端、管理端和人才端枢纽。对于做电子配件及零件、AI智能终端、智能装备、储能产品的企业,河内的B2B需求不来自“河内消费者”,而来自周边工厂的供应链本地化缺口。越南电子元器件、SMT设备、精密模具等核心环节的进口依赖度超过56%,主要来源正是中国。中国企业在这些品类上具备“近水楼台”的结构性位置。
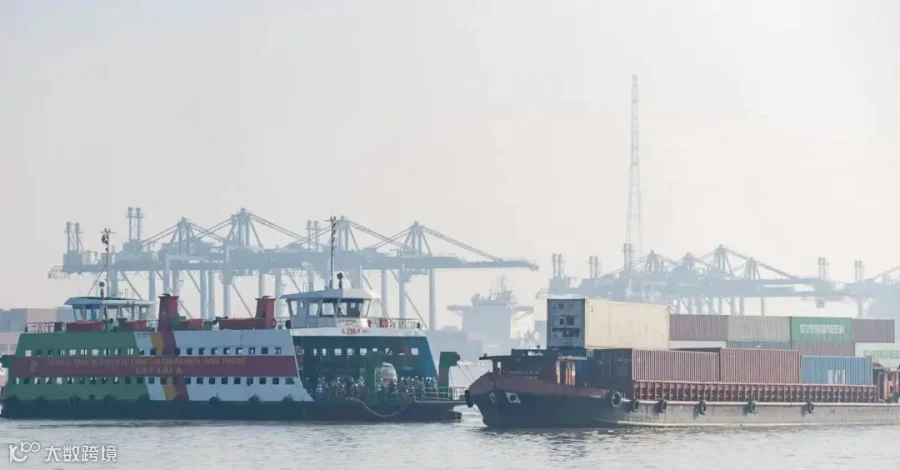
另一层身份在消费端。2025年越南家电市场规模约51.6亿美元,预计2031年达到81.4亿美元,预测CAGR 7.90%。北部地区占全国家电市场约35%的份额,支撑这一份额的正是红河三角洲的人口和经济密度,核心就是河内。消费电子口径虽有差异,但方向一致:2025年越南消费电子市场约114.4亿美元,2026—2035年预测CAGR 8.20%。河内在同一地理半径内,同时握住了制造端的供应链需求和消费端的替换与升级需求。
制造企业看河内:
不是来“卖货”,是来卡供应链的位置
对于消费电子制造企业和工厂,河内的机会不止在终端零售货架上,而在周边工厂的采购清单里。北部制造走廊聚集了三星、富士康、立讯、歌尔、比亚迪电子等终端和组装巨头,这些工厂的扩产直接拉动对电子配件及零件、智能装备、储能产品、车载电子的上游需求。
越南北部电子产业“组装强、上游弱”的结构性特征,使元器件、模组、精密结构件和测试设备的本地采购缺口持续存在。

以手机及平板周边产品、音视频产品、电脑及游戏竞技产品为例,这些品类的制造企业如果只把河内理解为一个“销售市场”,看到的是零售竞争;但如果把河内理解为北部制造集群的采购节点,看到的是周边数百家电子工厂对配件、组件和辅助设备的常态化B2B需求。智能穿戴、直播设备、AI智能终端同样适用这条逻辑:先进入供应链,再向品牌端延伸,路径比纯零售进入更短。
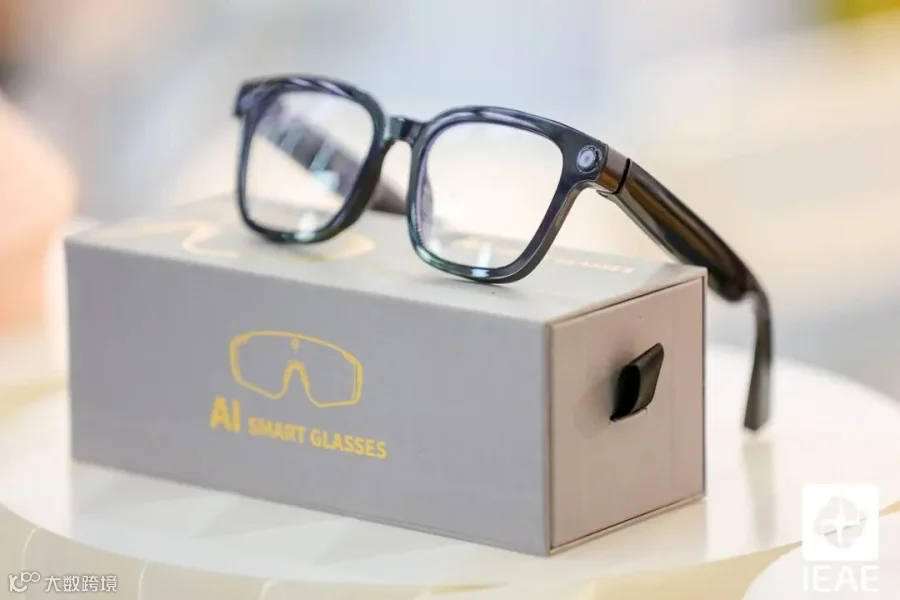
厨房电器、生活电器、环境电器和个人健康护理产品则面对另一条线。河内及红河三角洲的城市化率在持续抬升,公寓住宅密集化推动微波炉、电磁炉和紧凑型多功能电器的替换需求。北部占全国家电市场35%的份额,意味着家电企业在河内的渠道布局不是在边缘市场试水,而是在覆盖越南家电消费的基本盘。

品牌运营商和贸易商看河内:
渠道集中度高,进入路径反而清晰
越南电子和家电零售的集中度值得品牌运营商认真对待。Mobile World集团旗下TGDĐ和ĐMX两大连锁,截至2025年Q1合计超过3,000家门店,覆盖手机、消费电子和家电主力品类,在移动设备和家电零售中的份额约50%—60%;FPT Shop以约15%—20%的份额位居第二。
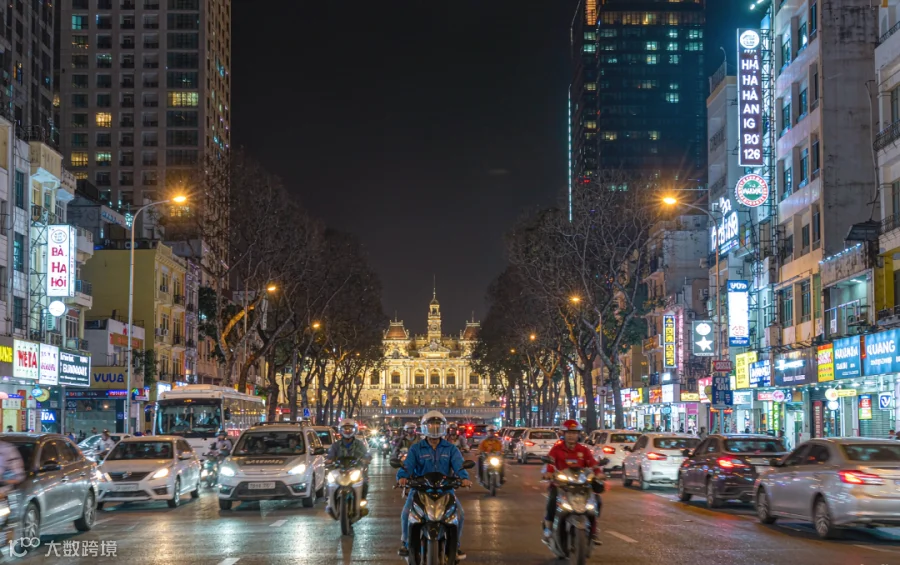
渠道集中度高,意味着品牌进入的谈判对象清晰、铺货效率高,一旦进入头部连锁体系,覆盖半径可以快速拉开。
线上是增量侧翼。2025年家电线上渠道占比约15%,越南政府国家电子商务发展总体规划将2026—2030年电商零售年增速目标设在20%—30%。对于手机及平板周边、音视频、游戏竞技、智能家居这类线上决策权重高的品类,河内同时具备线下分销的密度和线上增量的弹性。
产品合规路径本身是清晰的:电子及家电进入越南市场,涉及MOST框架下的QCVN 4(安全)和QCVN 9(EMC)符合性要求,CR标志是清关和上架的通行证,按品类完成对应认证即可进入分销体系。路径明确,动作标准,不需要把它当作变量。入场通道已通,买家资源也已就位——IEAE河内电子展目前已邀约确认到场大量优质买家,等企业来现场直接对接。
👆🏻点击图片即可观看相应视频
👆🏻点击图片即可观看相应视频
👆🏻点击图片即可观看相应视频
👆🏻点击图片即可观看相应视频
一次参展,两端触达
对于中国电子和家电企业,河内提供的不是“多一个展会选项”,而是一个在制造密度和消费密度同时成立的市场上,用一次参展同时接触供应链采购方和渠道分销方的窗口。音视频、智能穿戴、手机周边、电脑游戏、直播设备、车载电子、智能家居、电子配件及零件、厨房电器、生活电器、环境电器、个护产品——12大品类在河内都能找到对应的需求侧。
IEAE河内电子展,2026年11月5—7日,越南国家会展中心(VEC),多地对企业参展设有专项补贴支持。河内不是终点,是中国电子企业进入北部制造集群和红河三角洲消费腹地的入口;而参展,是把入口变成落点的第一步。

01
本土买家为主,70%采购商来自越南,头部连锁品牌到场,往届收获大量意向订单
02
B2B精准配对,配套论坛、新品展示等多元活动
03
中越官方机构支持,部分地区可申领参展补贴
04
11月年末备货旺季,3天对接东盟买家,低成本试水越南市场
官方强力背书,多重参展补贴降本增效
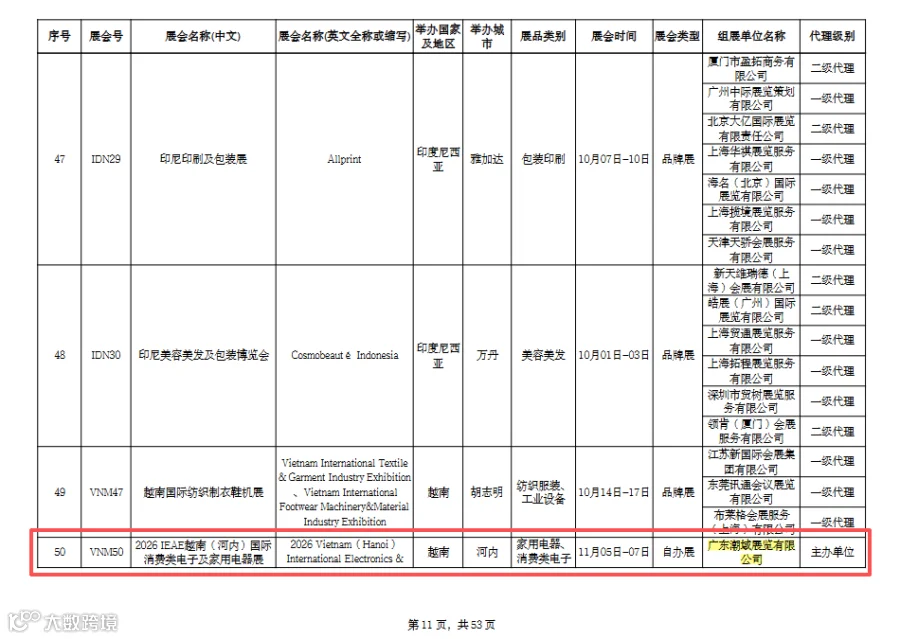
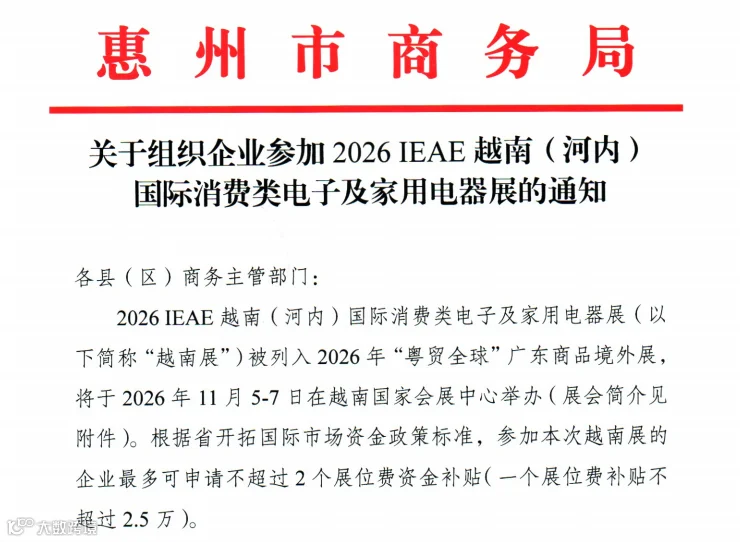

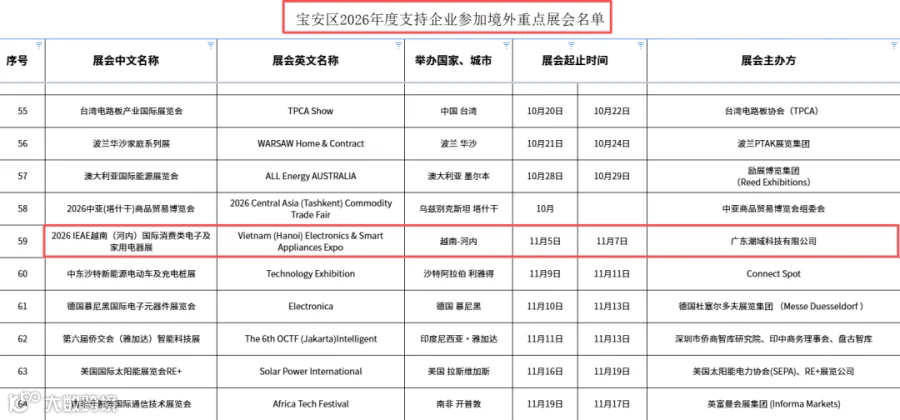
IEAE河内电子展纳入广东省“粤贸全球”,多市重点境外展会扶持名录,极大降低企业出海参展、市场调研、商务拓客的成本,助力中小工厂、品牌企业布局越南蓝海市场。
越南资讯 推荐阅读

商贸对接 把握机遇


点击
立即报名参展