

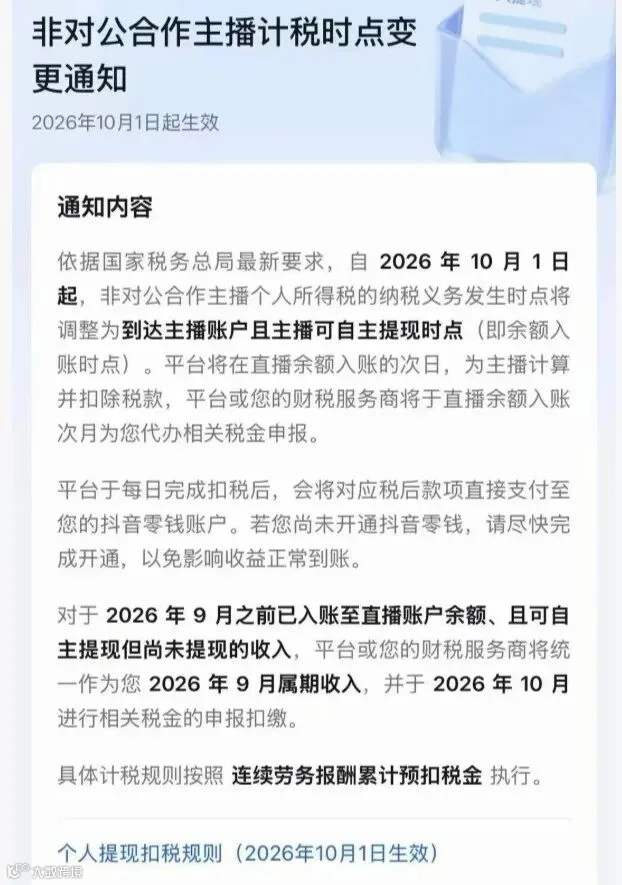
最近,抖音发布《非对公合作主播计税时点变更通知》。一句话划重点:非对公合作主播个人所得税的纳税业务发生时点,调整到到达主播账户且主播可自主提现时点。通知称,依据要求,自10月1日起执行。
如果你是非对公合作主播,或者正在做直播、视频内容变现,这次变化不能只看成“平台改了个按钮”,它直接关系到你什么时候产生纳税义务、什么时候被扣税、现金流怎么安排。
一、先看核心:旧规则和新规则差在哪?
旧规则:
主播把收益留在直播账户里,只有在点击“提现”按钮时,平台才计算并扣除个人所得税。
新规则:
直播收益进入可提现余额的那一刻,纳税义务就产生。平台会在余额入账的次日自动计算并扣除个人所得税,扣完税后的资金直接发放到主播的抖音零钱或贝壳账户。
核心变化就一句:
纳税义务发生时间大幅提前,从“提现时”前移至“到账可提现时”。也就是说,主播不提现也要交税。
从行业合规视角看,关键不再是“有没有点提现”,而是收入是否已经进入可提现余额。对主播来说,做收益规划时,不能再按“提现才计税”的旧习惯来安排。
二、政策脉络:不是只影响抖音主播
扩展信息显示,2025年9月,抖音平台发布通知:自2025年10月1日起,所有个人主播的直播收入、视频收入,将按照“劳务报酬”项目进行累计预扣个税,适用3%–45%的超额累进税率。
该通知是响应国家税务总局2025年6月发布的《关于互联网平台企业为平台内从业人员办理扣缴申报、代办申报若干事项的公告》。
新政策不仅影响抖音平台,所有互联网平台的内容创作者、自由职业者和服务提供者都会受影响。
三、计算口径:公告明确按累计预扣法
公告明确:从业人员自互联网平台企业取得劳务报酬所得,互联网平台企业按照《国家税务总局关于发布〈个人所得税扣缴申报管理办法(试行)〉的公告》(2018年第61号)规定的累计预扣法计算并预扣预缴税款。
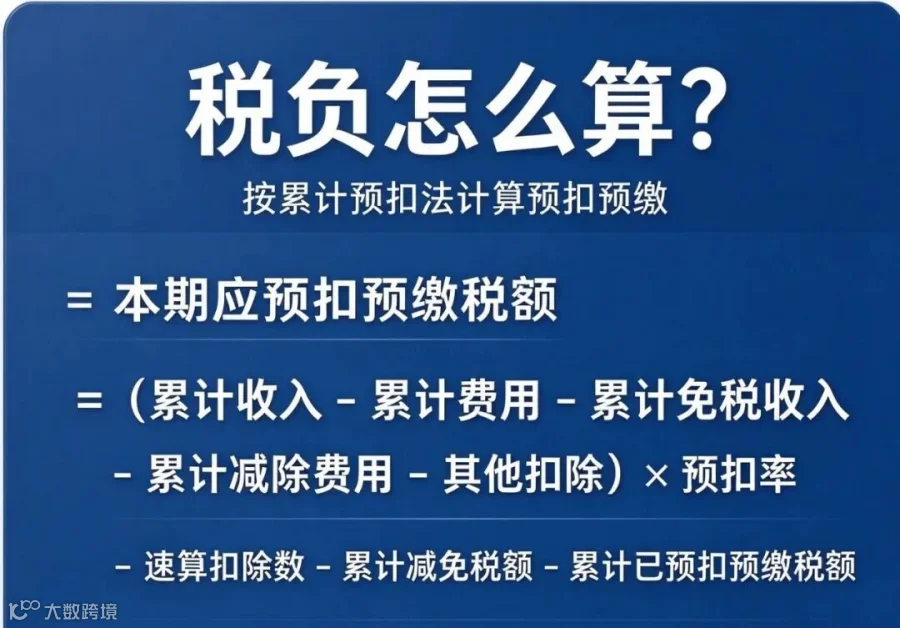
具体计算公式如下:
本期应预扣预缴税额=(累计收入-累计费用-累计免税收入-累计减除费用-累计依法确定的其他扣除)×预扣率-速算扣除数-累计减免税额-累计已预扣预缴税额
其中:
累计费用,按累计收入乘以20%计算;
累计减除费用,按照5000元/月乘以纳税人当年截至本月在本互联网平台企业连续取得劳务报酬的月份数计算。
四、谁要重点关注?
这次调整,重点影响非对公合作主播。更广泛看,所有通过互联网平台取得劳务报酬的内容创作者、自由职业者和服务提供者,都要关注计税时点和累计预扣口径。
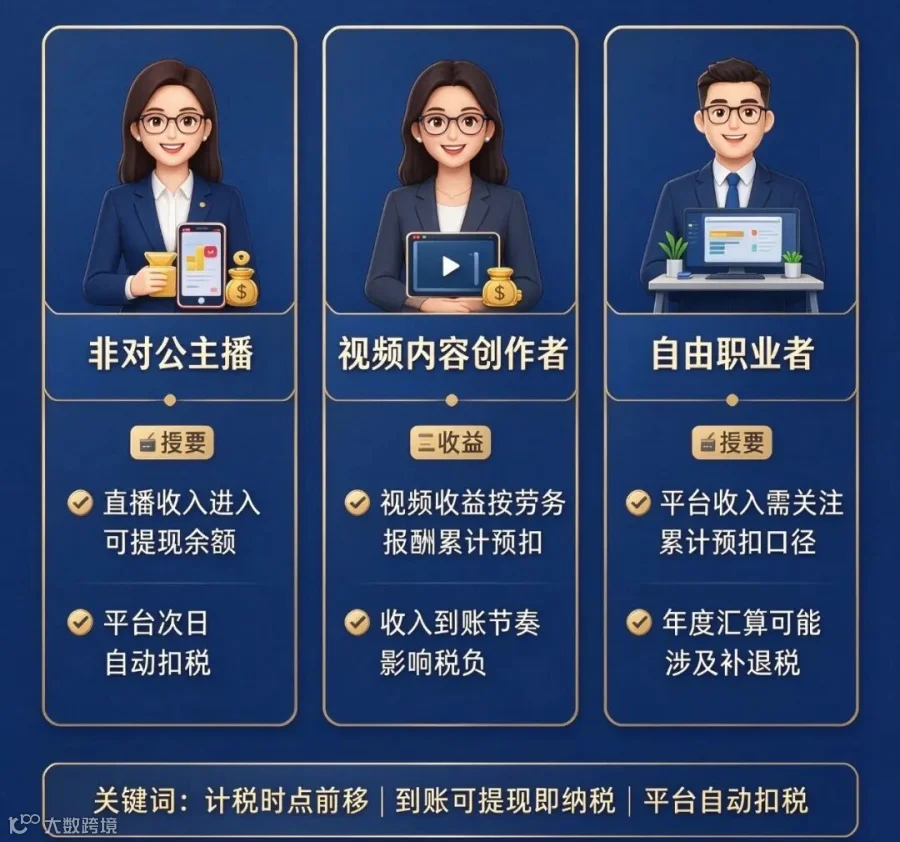
记住三个关键词:
计税时点前移、到账可提现即纳税、平台次日自动扣税。
如果你是主播,或者身边有做直播、视频收入的朋友,建议把这篇收藏起来。新规执行后,别再按“提现才交税”的旧逻辑理解自己的收入。