2027年我国民航旅客运输量预测
——油价波动与客源分层背景下的研判
2026年前三季度,我国民航旅客运输量大起大落,客运市场呈现“一波三折”的特征,其原因主要有两个:国际油价上涨并持续震荡、国内客源结构发生变化,受此影响,运营成本压力逐步传导至销售端,对机票价格和航班供给形成双重影响;不同客群的出行决策出现分化:价格敏感旅客改变出行频次,或转向其他交通方式。
在此背景下,预测下一年度市场走势的难度进一步加大。从短期趋势看,影响市场需求与营销策略的两条主线相对清晰:一是国内宏观经济及GDP增速相对平稳,二是国际油价波动仍然难以预料。对2026年预测进行复盘,并对2027年市场作出研判,有助于行业决策的制定与动态调整。基于以往的预测模型,本文基于去哪儿大数据研究院的数据统计,给出2027年旅客运输量预测值,并对可能造成误差的因素作出分析提示。)
一、2026年预测数据回顾:误差溯源与油价约束
在2025年底,笔者曾对2026年我国民航客运市场作出了预测:预计2026年民航旅客运输量将达到8.15亿人次,同比增长5.2%,其中国内航线7.19亿人次,同比增长4.8%;国际和地区航线0.959亿人次,同比增长8.4%。考虑到运力投放可能受限,另外给出了旅客运输量保守预测值7.95亿人次,同比增长2.6%。从当前的全年预估看,2026年旅客运输量约为7.90亿人次,同比增长2.2%,略低于保守预测值;其中,国内航线6.92亿人次,同比增长1.7%;国际和地区航线0.96亿人次,同比增长4.1%。以基准预测值计算,全年预测误差约为3.1%;以保守预测值计算,误差约为0.6%。
实际旅客运输量接近保守预测值,本质上是航班量减少、运力实际投放受限的结果。但与以往不同的是,2026年的运力约束不再主要来自飞机引进、维修停场或时刻资源不足,而更多来自航油价格大幅上涨。为确保执飞航班收入覆盖基本变动成本,航空公司被迫取消或合并部分航班,进而压低了运力供给。
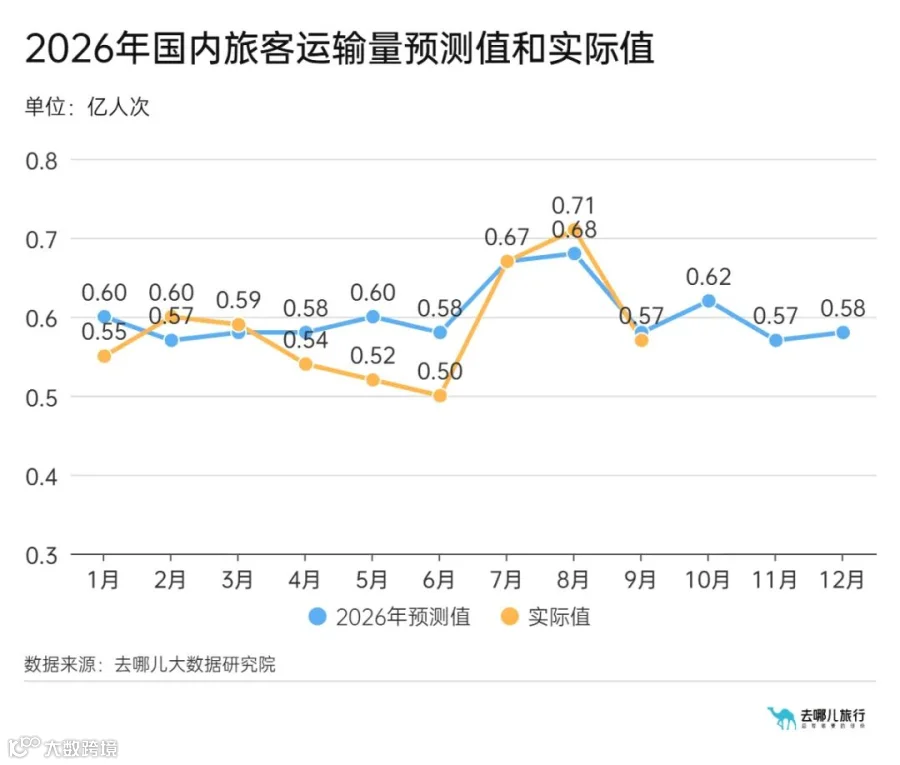
图1: 2026年国内航线旅客运输量预测值和实际值
分析国内旅客运输量的波动趋势(如图1所示),如果以季度为单位进行合并计算,各个季度之间的预测偏差呈现出明显差异:一季度和三季度,实际值与预测值高度接近,误差不到0.5%;二季度差异较大,实际值低于预测值11.3%,成为全年最主要的偏差来源。
这一偏差主要来自国际油价的波动。—中东冲突爆发后,国际油价飙升,成本压力传导至民航市场,运力开始缩减。与2025年“运力受限但依靠客座率提升带来旅客增长”不同,2026年运力投放不再是瓶颈,高油价成为最主要的约束条件:航空公司通过取消、合并航班的方式提高单班收益水平,确保执飞航班能够达到最低的边际贡献为正的要求,淡季旅客运输量随之明显收缩。
价格与客座率的走势也印证了这一逻辑。2026年前三季度含燃油附加费的国内航线平均票价,与2025年同期相比,在2~5月均实现增长,暑运期间则大幅回落——受到油价上行带来的成本压力影响,航空公司在二季度采取“弃量保价”的策略,主动推高票价并减少航班量以提升客座率。在客座率上,也同比大幅提升,其中8月正班客座率达到88.8%。
与此同时,国内市场的客源结构继续发生变化。从暑运市场观察,公商务旅客减少,亲子游和休闲旅游旅客增加,价格敏感型客群的占比进一步上升,给收益水平提升带来阻力。延续“高客座率、弱票价、旺丁不旺财”的特征。
二、2026年市场特征变化:高铁竞争加剧与客源结构演化
(一)高铁竞争加剧:服务升级与价格优势强化
2026年,高铁对民航的分流影响继续加剧。铁路服务举措不断丰富:加开夜间高铁,应对高峰期旅客出行需求;面向不同人群推出专属优惠(老年、儿童、学生、教师优惠);试点提前30天预约购票;并提供宠物托运、雪具托运、自行车托运等特色服务。服务与价格的双重优势,使铁路在中短途市场上对价格敏感旅客的吸引力持续增强。
2026年国庆假期的对比尤为直观:铁路旅客量再创新高,同比增长12.7%;而民航旅客量同比仅增长0.9%。在高油价的冲击之下,民航被迫提升票价,进一步把价格敏感的旅客推向铁路等其他交通方式。高铁与民航在中短途线路上的直接竞争,不仅制约了民航旅客运输量的增长空间,也对票价提升形成明显压制。
(二)客源结构演化:高价值客群偏弱与增量客群的延续
从客源结构看,2026年高价值公商务客群出行需求不足,亲子游、休闲旅游等休闲客源成为主要增量。新增客群仍然以青年旅客和老年旅客等价格敏感群体为主,消费降级的特征明显。这一结构使得行业在客座率继续冲高的同时难以提升收益水平,也将在2027年继续影响航空公司的经营策略与市场表现。
三、2027年影响因素预判:需求韧性仍在,油价成为首要变量
综合宏观经济与行业运行情况,2027年民航市场需求依然存在,旅客出行数量的需求仍将保持快速增长;而市场的主要矛盾,已经从“运力够不够”切换为“油价涨不涨”。对2027年市场的发展和变化,需要关注以下几个重要的影响因素。
一是宏观经济能否为需求提供足够支撑。根据各机构预测,2027年我国宏观经济有望继续保持稳定增长,预计GDP增速在4.0% ~ 4.7%区间。稳健的经济态势将为民航市场提供基础增长动能,旅客出行需求仍将保持快速增长。
二是油价成为最主要的约束条件。预计2027年国际油价维持在80 ~ 100美元的高位区间波动,与2026年四季度的水平接近。在运力供给充裕的前提下,油价的高低直接决定航空公司在淡季是否减班:油价越高,成本压力越大,运力投放越谨慎;若油价回落至80美元以下,随着航油成本显著下降,淡季运力投放和票价策略都将转向积极,从而吸引被分流的旅客运输量。
三是运力供给不再是瓶颈。引进的飞机逐渐交付,停场维修的飞机也陆续复航,飞机总量仍然在增加;大机场的时刻不断释放,航班量也在逐渐增加。在高油价的影响之下,全球主流的航空公司都在实施运力收缩行动,前几年困扰行业的飞机引进与航材问题,预计在2027年将得到缓解,运力将不再是制约旅客运输量增长的因素。
四是客源结构延续“两级分化”。高贡献值客群整体偏弱,新增客源仍然是青年旅客和老年旅客这样的价格敏感群体,消费降级特征延续,行业收益水平的修复仍需时间。
五是高铁影响逐步深化。延续2026年的态势,高铁网络持续加密、服务不断升级,对价格敏感型旅客的分流效应将进一步凸显。民航需要继续巩固中长途航线优势,并积极推进空铁联运等合作模式。
综合来看,2027年民航市场发展的外部环境中,需求侧动能充足、运力供给充裕,唯一的关键约束集中在国际油价上。这种“需求韧性仍在、油价决定节奏”的局面,将是2027年预测的核心关键。
四、具体预测
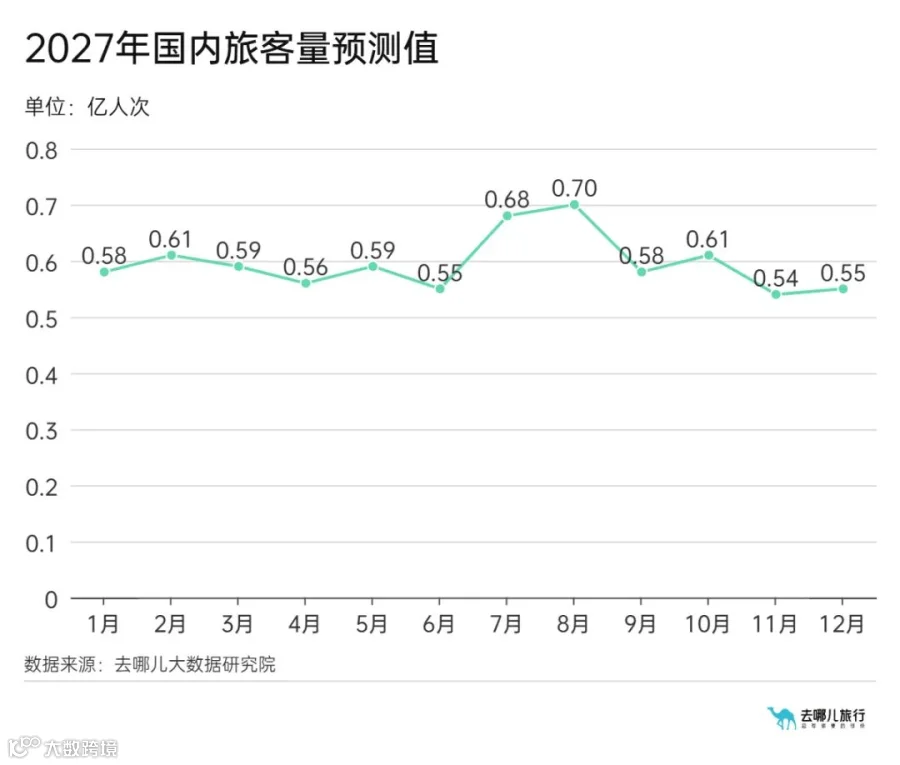
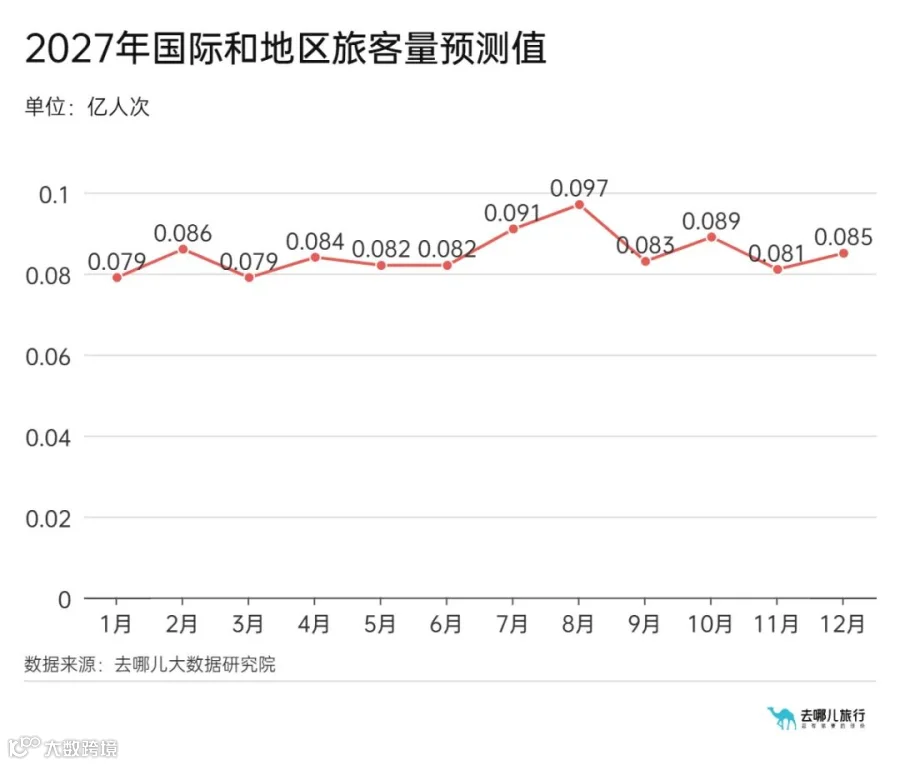
基于宏观经济和旅客需求增长的预期,参考GDP增速和运力限制,仍然采用LSTM+ARIMA模型,对2027年民航市场旅客运输量进行预测。其中,GDP增速按4.5%测算,不再考虑运力限制,国际油价保持在80~ 100美元区间。预测2027年旅客运输量8.16亿人次,同比增长3.3%;其中国内航线旅客运输量7.14亿人次,同比增长3.1%;国际和地区航线旅客运输量1.02亿人次,同比增长6.3%(见图2和图3)。如果国际油价下降,低于80美元时,可以做出乐观预测值:2027年旅客运输量8.26亿人次,同比增长4.5%;其中国内航线7.23亿人次,同比增长4.4%;国际和地区航线乐观值1.03亿人次,同比增长7.3%。
需要说明的是,上述预测存在以下可能的误差来源:一是油价不跌反涨,升至100美元以上并长期高位运行,则基准预测存在向下的压力;二是“飞机引进不再受限”的假设被打破,航班量增速受限;三是宏观经济波动,GDP增速低于4.5%;四是高铁的分流影响进一步加剧。这些情况均可能导致旅客运输量实际值低于预测值。此外,数据口径和数据完整性方面也可能存在一定误差。
从以上分析可见,2027年民航市场的核心变量已经从运力约束切换为油价和客源结构的变化。航空公司应从追求规模扩张转向航班经营品质:一方面根据油价变化动态调整运力投放,避免低收益航班消耗成本;另一方面深耕中长途航线和高贡献值客群,提升产品与服务差异化,并通过中转联运等方式承接价格敏感需求,以多种收益策略应对市场和需求的变化。