■ 中国活牛价升8.8%连涨六季,牛群供应收缩延续
中国国家统计局数据:2026年1—9月中国牛肉产量546万吨同比降0.7%,牛奶2991万吨增2.4%。牛屠宰3455万头降3.1%,降幅较上半年收窄0.7个百分点;9月底牛存栏9523万头同比降4.1%。活牛价同比涨8.8%连涨六季,环比涨2.7%。羊肉328万吨降3.7%,活羊价连涨五季涨7.6%。猪牛羊禽肉总产量7627万吨增4.3%,猪肉增3.2%、禽肉增9.3%;生猪存栏42533万头降2.6%。牛肉产量下降但屠宰降幅收窄、牛存栏降势放缓;羊肉产量下降,禽肉与猪肉增长推动总产量增,品类供应结构分化。(中国经济网)
■ 美国深陷禽流感反扑,26家禽企暂停输华!
10月22日,威斯康星州农业、贸易与消费者保护局(DATCP)宣布,巴伦县商业家禽今年秋季第三次检出高致病性禽流感。截至目前,美国已有5州被检测出高致病性禽流感疫情,禽流感反复与政策同步调整使美国禽肉出口稳定性承压。10月22日,海关总署暂停受理美国26家禽肉企业自10月21日(含)之后启运的禽肉进口申报。本次被暂停申报厂号如下:V2857、V3347、P48098E、P47797、P916、P18888、V32006A、P40373、P32006、P19113A、P8993、P404A、P48098、P19113、P48098M、V3535、P33960、P7780A、V27398、V32006C、P32166、P51237、V27261、P5636、P45682、V38528。
■ 巴西牛肉断供缺口难补,欧洲买家力压牛价
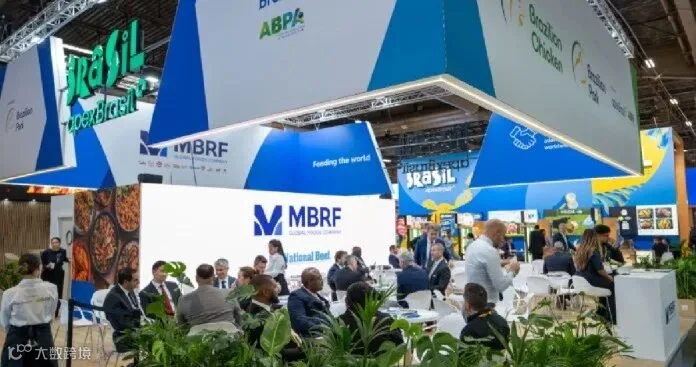
在巴黎SIAL展会上,多位参展商表示,受欧盟暂停进口、对华配额限制及EUDR合规压力等因素影响,巴西牛肉出口减少,欧洲进口商处于“困难境地”,约40%的巴西牛肉供应缺口难以快速替代。但买方仍试图抑制价格上涨,部分进口商在9月初确认封锁前已锁定部分巴西货源,短期内对价格上行形成缓冲。阿根廷和乌拉圭成为替代供应影响显著。冷鲜牛肉价格近期出现缓和,阿根廷生产出口商协会数据显示,截至10月14日,希尔顿配额内臀腰肉(rump & loin)价格为每吨21,800美元,较9月30日的22,000美元小幅回落。(APEA)
■ 澳大利亚:2027对华牛肉配额或提前用尽,多元市场补位
行业预计澳大利亚对华牛肉配额将在2027年3—4月提前用尽,和牛及普通屠宰商抢跑预订,谷饲牛屠宰自10月起持续处于峰值。为对冲保障措施,澳企将对华业务占比从50%—60%降至约30%,加速向美国、英国、东南亚和中东多元化布局。随着谷饲比例上升,90CL越来越难生产,大量85CL被迫以90CL为基准定价。受生物燃料需求拉动,牛副产品牛脂FOB东海岸价格由1月的948美元/吨升至10月14日的1202美元/吨。(S&P GLOBAL)