

“
工商那边写 “已完成” ,税务这边问的是:这笔交易的税, 申报了没有 。
前阵子,一位老板把手机递到我面前。
屏幕上是一条短信,发信人是主管税务机关,字不多:你单位注册资本实缴情况与无形资产入账存在异常,请对照自查。
他一脸茫然。实缴早就完成了,工商那边显示得清清楚楚,怎么还有问题?
问题就出在这个“完成”上。他那一千万的实缴,钱一分没出,是用一项专利作价进去的。专利是两年前花一万块买来的, 评估报告上写的是一千万 。
这条短信,其实在他办完工商变更的那一天,就已经在路上了。
📌 本文看点
01
系统里的三个数字
02
三个半真的说法
03
五道关,一道不省
DATA TRAIL
几个数字摆在一起,很难不引起注意
一家公司,注册资本一千万,实缴一千万。
但这一千万不是从银行账户进来的,而是 无形资产科目上凭空多了一笔 。
顺着往下看:这项无形资产每年要摊销,摊销额进成本费用,抵减利润;而它的原始取得凭证上,金额是 一万 。
实缴金额、入账依据、摊销扣除,这三件事连起来,就是 一条完整的线索 。
「工商登记解决的是“公司资本到不到位”,税务关心的是:这笔交易产生的所得,申报了没有。」
很多老板以为,工商登记写了“已实缴”,这事就翻篇了。这是两条线, 很多人把它们当成了一条 。

HALF TRUTHS
三个说法,每个都只有一半是真的
那通电话里的话,其实不全是假话——是 只说了一半 。
第一句:“专利可以用来出资。”
真的。《公司法》第四十八条写得很清楚,股东可以用知识产权等可以用货币估价、并可以依法转让的非货币财产作价出资。
但同一条还有后半句:作为出资的非货币财产,应当评估作价, 不得高估或者低估 。
还有一条更少被提起的:第五十条规定,公司设立时,实际出资的非货币财产的实际价额显著低于认缴出资额的,设立时的 其他股东 要在出资不足的范围内承担连带责任。
💡 也就是说, 这个坑不光埋自己,还埋合伙人 。
第二句:“技术入股免税。”
这句话最要命。准确的说法是: 不是免,是递延,或者分期 。
个人以非货币性资产投资,本质上是“转让资产”和“投资”两件事同时发生。按财税〔2015〕41 号,转让收入按评估后的公允价值确认,减掉资产原值和合理税费,余额按 “财产转让所得”缴 20% 个人所得税 。
1000万
评估作价
1万
原始取得成本
199.8万
应缴个税(20%)
不想一次缴清,有两条路:
五年分期
财税〔2015〕41 号给的路径,分期缴纳计划要按期申报。
技术成果投资入股递延
财税〔2016〕101 号给的路径,递延到将来转让股权的时候再算。两条路都要备案、都要符合条件,但 都不是“不用交” 。
第三句:“摊销还能少交企业所得税。”
摊销本身没问题,问题在摊销的前提。
一项和公司主营业务没什么关系、当初只为凑实缴而买来的专利,每年摊销一百万进成本,一旦被认定与生产经营无关联,这笔扣除就要做 纳税调增 。
评估值再被调整,账上的入账价值跟着变,摊销额也要重算——补的是企业所得税,还得 加滞纳金 。

COUNT THE BILL
把账算完,你可能会重新考虑
上面那 199.8 万,还是在“一万元原值扣得掉”的前提下算的。可一万元买专利, 发票有没有?书面转让合同有没有? 凭证不全的话,按国家税务总局公告 2015 年第 20 号,税务机关可以依法核定原值。 核到零,就按一千万全额计税,个税 200 万 。
这还没算完。
递延备案没做,或者条件不符合,就回到 41 号文的轨道上:当期申报,逾期按日加收 万分之五滞纳金 。
企业这边评估被调整,摊销额调增,补缴企业所得税。
技术转让想免增值税,得先拿书面合同去省级科技主管部门做 认定登记 ,再报税务机关备查——这一步没做,免税就没有依据。
「几笔加在一起,跟当初“一分钱不用出”的预期,是两个故事。」
FIVE GATES
五道关,一道都不能省
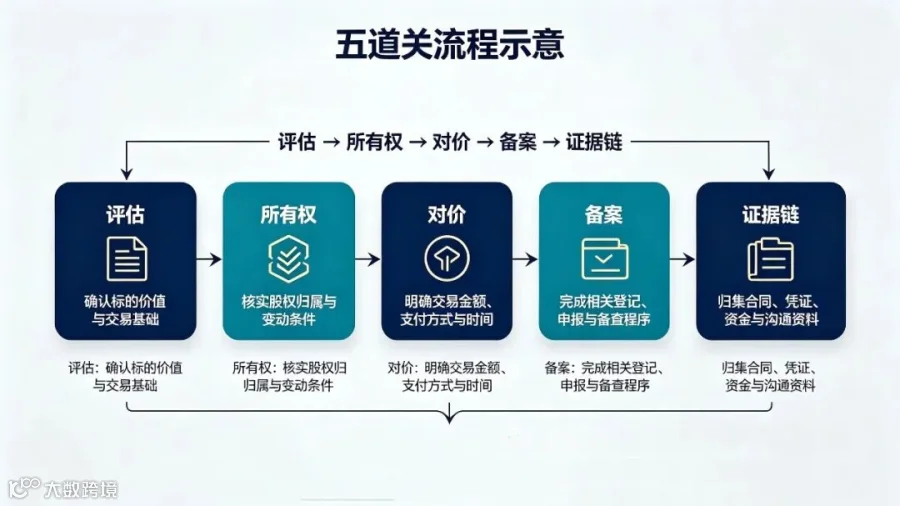
如果确实要用技术成果完成实缴, 路是通的 。但要过五道关。
找有资质的机构,评估方法、收益预测、技术寿命都要有依据。评估价不是越高越好, 虚高的部分,最后都会变成税 。
技术成果的所有权要真的转到公司名下,这一点必须在 投资协议里写明 。
想走递延,被投资企业支付的对价必须 全部是股权 。只要掺了一点现金补价,现金那部分当期就要缴税。
走递延的,被投资公司要在取得技术成果并支付股权的 次月 15 日内 ,报送递延纳税备案表,连同证书、协议、评估报告一起报。走五年分期的,由个人在次月 15 日内申报、报送分期缴纳计划。两条路都要留好回执。
专利证书、原值凭证、评估报告、投资协议、股东会决议、章程修正案、备案回执——平时看着琐碎,真被核查时, 能替你说话的只有这些纸 。
还有一句要记牢:国家税务总局公告 2016 年第 62 号明确写了,技术成果评估值明显不合理的,主管税务机关 有权调整 。
「评估报告不是护身符。」
THE END
最后
这几年,“零成本实缴”的电话还会继续打。它抓住的是一个真实的焦虑—— 五年期限摆在那里,一千万现金确实拿不出来 。
但焦虑不能替代判断。
先弄清值多少钱,再算清产生什么税,最后才办登记备案
真要用技术成果做实缴,顺序其实就这么简单。顺序反了,就成了先上车后补票——而这趟车, 没有补票窗口 。
实缴这件事,早晚都要完成。用真技术、真评估、真备案去完成, 慢一点,但踏实 。
政策依据
《中华人民共和国公司法》(2023 年修订)第四十七条、第四十八条、第五十条;财税〔2015〕41 号;财税〔2016〕101 号;国家税务总局公告 2016 年第 62 号;国家税务总局公告 2015 年第 20 号;财税〔2016〕36 号附件 3。
文中情形为便于说明所做的典型化处理,不指向任何特定主体;具体适用以主管税务机关口径为准。
END
红苹果财税集团
财 · 税 · 法 一站式全方位服务
12年
深耕财税行业
15000+
服务各类型企业
500+
高端财税咨询案例
80+
在职专业员工
红苹果品牌成立于2012年,深耕财税行业14年,专注财·税·法一站式服务,累计服务企业超15000+,股权架构、财税合规、资产重组等高端咨询案例500余例。
集团旗下机构
红苹果财税咨询
金多税务师事务所
金多会计事务所
德创会计师事务所
锦帼律师事务所
清合嘉华资产评估
金多多项目管理
专业团队
审计咨询 30+
80%持注会/税务师等证书
会计团队 20+
本科以上·持初级/中级证书
专家服务团队
稽查经验·涉税实战强
主营业务
审计业务
涉税鉴证、税收风险体检、高新申报、税收策划、资产重组、涉税争议解决、股权架构顶层设计、财税培训等
招商板块
招商引资奖补(缴税/规上/高企/科创/孵化园区),园区已入驻3000户,累计纳税7亿元
代理记账
工商注册、年检注销、代理记账、纳税申报、资质许可办理、社保公积金、贷款业务等
📍 合肥市瑶海区长江东路瑶海天地置地中心写字楼1701-1704室
如果你觉得今天这篇有收获,欢迎 点赞、在看、转发 三连,我们下篇见。
如有相关财税问题,欢迎咨询我们~~~