不少企业主注册香港公司后,认为公司暂时没有业务、放着不动就无需打理,容易忽略香港公司每年的法定维护事项。等到收到罚款通知,或者公司在查册时发现已被剔除注册,才着手补救,往往需要耗费更多时间和费用。本文按香港公司注册处、税务局等官方口径,对两项法定事项——商业登记证续期与周年申报表——的时限、费用及逾期后果作一次梳理。
一、先厘清一个概念:“年审"是行业通称,非法定术语
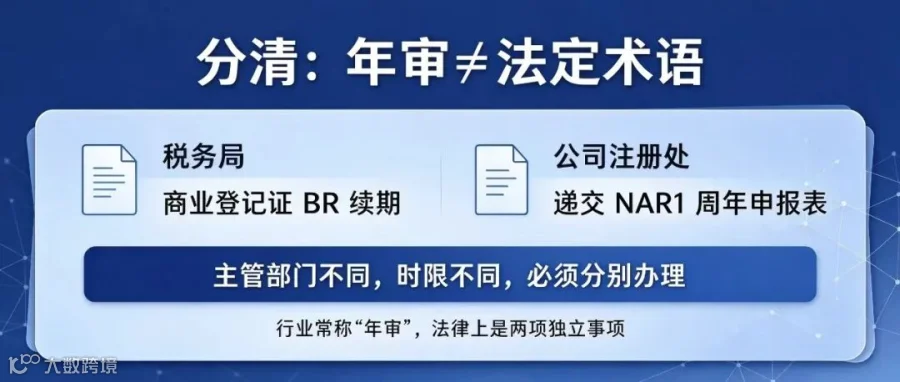
市面上常说的香港公司"年审",在法例上对应的是两件各自独立的事:向税务局商业登记署办理商业登记证续期,以及向公司注册处递交周年申报表(表格NAR1)。两者主管部门、法律依据、时限均不同,需要分别办理、互不免除。
二、两项法定事项分别是什么
1.商业登记证(BR)续期
根据《商业登记条例》(第310章),在香港经营业务须办理商业登记并领取商业登记证。商业登记证分为一年证及三年证两种,可在有效期届满前按税务局发出的缴款通知书缴款续期;商业登记署一般会在续证生效月份前约一个月发出缴款通知书。
需要留意的是,税务局明确提示:商业登记并非营业执照,经营某些行业仍须另行申领相关牌照或具备认可专业资格。因此,将商业登记证直接等同于"经营执照"的说法并不准确。
逾期后果:按税务局公布,商业登记证逾期未续期的,税务局可向逾期未缴的缴款通知书征收罚款;如未依照《商业登记条例》规定办理,可被罚款最高5,000港元及监禁1年(以税局发出的正式通知及法律程序为准)。
2.周年申报表(NAR1)
根据《公司条例》(第622章)第662条,本地私人公司须于每一公历年成立为法团的周年日后42天内,向公司注册处递交周年申报表,申报公司股东、董事、注册办事处、公司秘书等最新资料。即使公司该年度没有实际经营,只要未依法申报休眠状态,仍须递交。
需要特别说明:根据《公司条例》第663条,已根据第5条正式申报休眠状态的公司,可获豁免递交周年申报表。换言之,"休眠公司无须年审"以"已办妥休眠申报程序"为前提;仅"没有经营"而未申报休眠的,不能据此豁免。
三、年审的时间节点
以"注册周年日"为基准:周年申报表以公司成立周年日为基准计算(并非自然年)。例如公司成立于2025年10月10日,则其后每年10月10日为周年日,须于该日起42天内递交。
时限不可延长:公司注册处不设宽限期,处长无权延长法定申报时限,亦无权豁免逾期递交适用的较高登记费。以邮寄方式递交的,邮戳日期视为递交日期,用以计算应缴费用。
商业登记证:商业登记证续期按缴款通知书载明的期限办理,与42天申报时限相互独立。
四、逾期年审的费用与责任
1.周年申报表逾期:阶梯式较高登记费
特别提示:周年申报表逾期收费,与报税表罚款是两回事。
不少经营者会把公司注册处的“周年申报表”与税务局的“利得税报税表”混淆,两者的申报对象、逾期后果完全不同。
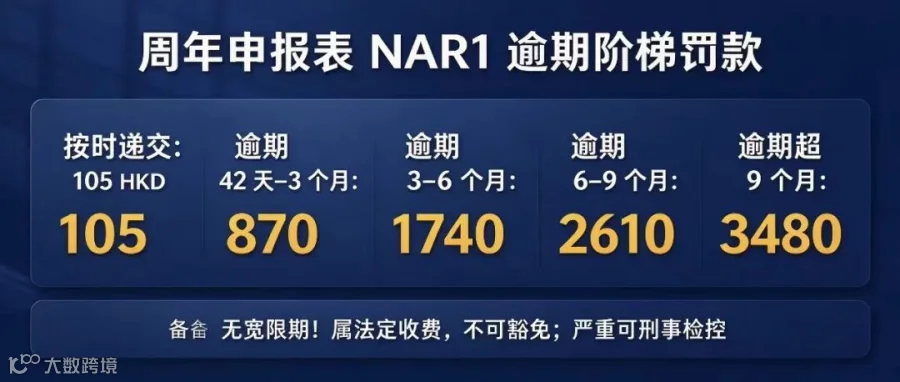
根据公司注册处公布的《公司(费用)规例》(第622K章),私人公司按时递交周年申报表的登记费为105港元。逾期递交的,须按逾期时长缴交较高登记费:
按时递交的登记费为105港元。上述较高登记费属法定收费,公司注册处处长无权豁免或调减。此外,未按时递交周年申报表属刑事罪行,公司及每名责任人可被检控(《公司条例》第662条)。
2.商业登记证逾期
如上文所述,税务局可征收罚款;情节严重的,可能被检控,一经定罪可处罚款及监禁。
3.费用按年度分别计算
尚欠的每一个年度的周年申报表,均须分别递交并缴交相应登记费;逾期状态不会因时间经过而自动了结,欠缴费用及责任会持续存在,直至办结为止。
五、长期不办理:公司被剔除注册的后果
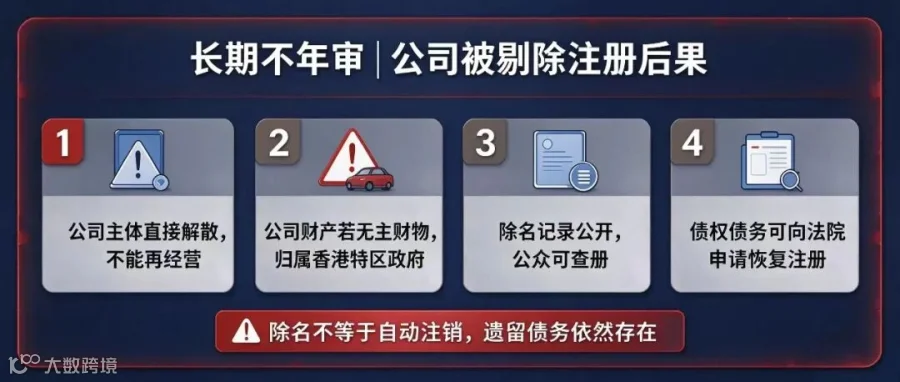
根据公司注册处公布,处长如有合理因由相信某公司并非正在营运或经营业务,可依据《公司条例》第15部第1分部,将公司名称从公司登记册剔除;公司名称一经剔除,公司便告解散。剔除注册是法例授予处长的权力,公司不能自行申请被剔除。
主体资格:公司一经解散即告终止,不得继续以公司名义经营业务;
财产归属:根据《公司条例》第752条,公司解散前归属公司或以信托形式为公司持有的所有财产及权利,即属无主财物(bona vacantia)并归属香港特别行政区政府(公司以信托形式为他人持有的财产除外);
公开记录:公司被剔除名称及解散的事实,会载于公司注册处备存的公众记录,相关公告亦会在宪报刊登,公众可查册查阅;
债权债务:受屈人士(例如债权人)可向法院申请颁令恢复公司注册;公司经恢复注册后,视为一直持续存在,如同未曾解散(《公司条例》第764、768条)。因此,未了结的债权债务问题,应循恢复注册等法定程序处理。
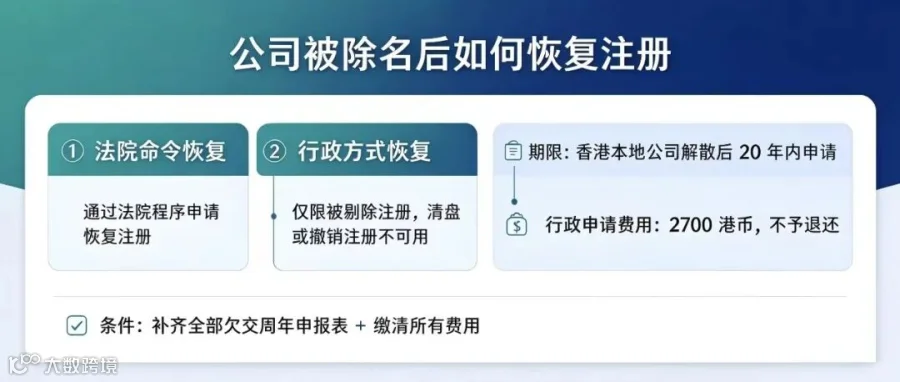
六、公司被剔除注册后,如何恢复注册?
被剔除名称而解散的公司,可循两种途径申请恢复注册:
法院命令:依据《公司条例》第765条向原讼法庭提出申请(受屈人士,例如债权人,亦可循此途径);
行政方式:依据第760条向公司注册处处长提出申请。须注意:以行政方式恢复注册,仅适用于被剔除名称而解散的公司;因撤销注册或清盘而解散的,不可以行政方式恢复。
期限:本地公司须于解散日期后20年内提出;非香港公司须于除名日期后6年内提出。
申请人:本地公司为该公司的前董事或成员;非香港公司为该公司的董事或成员(一般须附成员授权文件)。
在该公司名称从登记册剔除时,该公司正在营运或经营业务;
如公司有位于香港而已归属政府为无主财物的不动产,须先取得政府不反对恢复注册的意见;
向处长交付所有尚欠的周年申报表,并缴交每年登记费用,使登记册记录反映公司最新情况;
支付或付还政府在解散期间处理有关财产或权利所招致的相关费用、开支及债务。
费用:以行政方式申请恢复注册,须缴付申请费2,700港元(不予退还),另加欠缴的各年度登记费;如需律师或其他专业服务,或另涉相应费用。
七、年审办理所需资料
根据《公司条例》,每家公司均须在香港设有注册办事处,并委任公司秘书;如委托服务提供商提供注册办事处或公司秘书服务,该提供商须持有信托及公司服务提供者牌照(《打击洗钱及恐怖分子资金筹集条例》(第615章)下的TCSP牌照)。办理年审时,注册办事处及公司秘书服务通常需要同步续期。
八、结语
对香港公司而言,成立后的合规维护与注册本身同样重要。建议在公司 Diary 中设置周年日提醒,每年按时完成商业登记证续期与周年申报表递交,避免费用累加、被检控乃至公司被剔除注册等风险,保障公司业务及相关安排平稳运行。
我司服务范围为香港及海外公司注册、年审的资料整理与业务对接、SCR备存、KYC资料核验等合规辅助事项;香港法定审计及报税业务,由具备香港会计师公会执业资格的专业机构办理,我司可协助对接。如您对香港公司年审、SCR、KYC有任何疑问,欢迎通过公众号后台联系我们。
免责声明:本文仅为行业合规知识参考,不构成任何个性化建议与操作指导,内容以香港公司注册处、税务局等官方最新公布为准。具体业务请结合自身实际情况,咨询我司办理。