
10月21日,丹纳赫(Danaher)公布2026年第三季度财报。报告期内,公司实现营收65.54亿美元,同比增长8.5%;调整后每股收益2.11美元,同比增长11.5%。前三季度,公司累计营收187.70亿美元,同比增长5.9%。
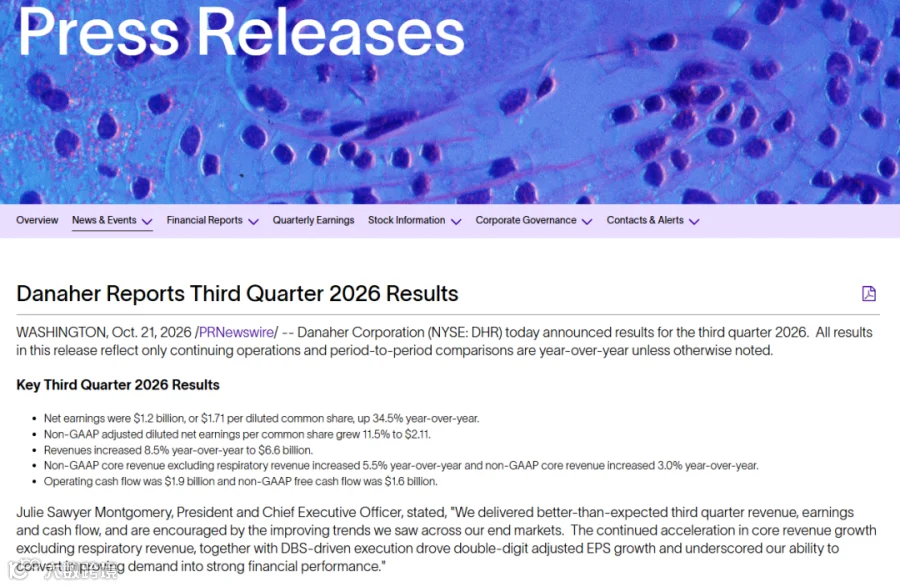
从表面数据看,丹纳赫延续了增长态势。但拆解各业务板块后会发现,第三季度的增长并非来自单一动力:诊断业务受到Masimo并购并表的显著推动,生命科学业务保持稳健增长,生物技术业务则在核心需求改善的同时,受到关税退款等因素影响。
对于IVD行业而言,最值得关注的是诊断业务的变化。第三季度,丹纳赫诊断业务报告营收同比增长17%,但剔除并购、汇率等影响后的核心销售增长0.5%;如果进一步剔除呼吸道检测业务,则核心销售增长达到7%。与此同时,公司表示,中国诊断业务在经历医疗政策调整带来的影响后,正在逐步走出压力最大的阶段,第三季度中国市场核心销售恢复同比增长。
这意味着,判断丹纳赫诊断业务的真实走势,需要同时观察并购带来的规模变化、呼吸道检测需求的周期性波动,以及临床诊断业务本身的增长。
一、营收增长8.5%,并购与核心需求共同影响业绩
2026年第三季度,丹纳赫实现营收65.54亿美元,上年同期为60.53亿美元;前三季度累计营收达到187.70亿美元,上年同期为177.30亿美元。
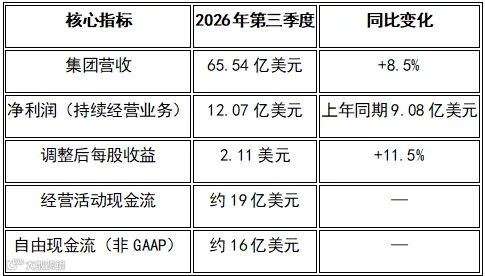
从集团收入增长的构成来看,并购贡献了6.5个百分点,关税退款返还客户使报告收入增幅减少约1个百分点,汇率影响整体不显著。按丹纳赫定义的非GAAP核心销售口径,第三季度增长3%;剔除呼吸道检测业务后,核心销售增长达到5.5%。
这里的“核心销售”并不等于单纯的自然增长率。丹纳赫会剔除并购、资产剥离及汇率变化等影响,并从本季度起进一步剔除返还客户的关税退款影响;“剔除呼吸道检测后的核心销售”则是在此基础上,再排除分子诊断业务中呼吸道检测产品的收入。
因此,8.5%的报告营收增长、3%的核心销售增长和5.5%的剔除呼吸道检测后的核心销售增长,分别回答了不同的问题:公司实际收入增长多少、原有业务的整体表现如何,以及排除呼吸道检测周期影响后需求有多强。
从利润端看,第三季度持续经营业务净利润为12.07亿美元,同比增长约33%;调整后每股收益增长11.5%,达到2.11美元。集团利润增速高于收入增速,说明盈利表现有所改善,但其中也包含税务及其他调整项目的影响,不能简单将净利润增长全部归因于经营效率提升。
二、诊断业务:报告营收增长17%,核心销售为何仅增长0.5%?
诊断是本次财报中最值得拆解的板块。
第三季度,丹纳赫诊断业务实现营收28.82亿美元,上年同期为24.63亿美元,同比增长17%。前三季度累计营收为77.65亿美元,上年同期为72.21亿美元,同比增长7.5%。
但从核心销售口径看,第三季度诊断业务增长0.5%,前三季度则下降0.5%。这与报告营收的增长幅度存在明显差异,主要原因是并购、呼吸道检测需求变化及区域市场表现共同作用。

数据来源:丹纳赫2026年第三季度业绩公告及10-Q季度报告。
1. Masimo并购显著扩大收入规模,但不能直接视为原有业务增长
丹纳赫第三季度诊断业务报告营收同比增长17%,其中并购贡献了16.5个百分点。公司披露,收入增长主要受到Masimo收购并表的推动。
这也是本次财报中最需要注意的口径问题:并购扩大了丹纳赫诊断业务的收入规模,但并不代表原有诊断业务同步增长17%。
如果剔除并购影响,再结合呼吸道检测需求的变化,诊断业务的实际表现就会呈现出另一幅图景:第三季度核心销售增长0.5%,而剔除呼吸道检测后增长7%。
这组数据表明,呼吸道检测业务仍在拖累诊断板块整体增长。与此同时,临床诊断相关业务的需求增长,正在成为更重要的支撑力量。
2. 临床诊断持续增长,核心实验室业务表现突出
丹纳赫在财报中将诊断业务划分为临床诊断和分子诊断等相关业务。第三季度,临床诊断业务整体核心销售实现同比增长,主要动力来自临床实验室业务;病理诊断和急诊诊断业务也实现增长,但贡献相对较小。
这说明,在呼吸道检测需求下降的背景下,常规临床实验室检测仍是支撑诊断业务的重要力量。
对于IVD行业而言,临床实验室业务的增长具有较强的参考意义。大型临床实验室的检测需求不仅涉及仪器装机,也与试剂消耗、检测菜单、自动化程度和实验室运营效率有关。相比受季节性疾病流行影响较大的呼吸道检测,常规临床诊断需求呈现出不同的业务节奏。
不过,丹纳赫并未在此次业绩公告中披露临床实验室、病理诊断及急诊诊断各自的独立销售额,因此不能根据整体诊断业务数据推算具体子业务的营收规模。
3. 分子诊断仍受呼吸道检测影响,非呼吸道检测需求有所改善
分子诊断业务是本次财报中另一个重要观察点。
丹纳赫表示,第三季度分子诊断业务核心销售同比下降。尽管多数主要检测类别的非呼吸道检测需求有所增长,但仍不足以抵消呼吸道检测产品需求的下降。
前三季度的情况也类似。呼吸道检测需求下降,是诊断业务累计核心销售下降的主要原因之一;非呼吸道分子检测需求增长,则起到了部分对冲作用。
这背后有一个重要区别:分子诊断业务的表现不能简单等同于呼吸道检测市场的表现。呼吸道检测需求受流感及其他流行性呼吸道疾病的流行程度影响较大,具有一定周期性。排除这一因素后,丹纳赫诊断业务第三季度7%的核心销售增长,更能反映其他检测业务的需求变化。
公司同时提醒,2026年剩余时间的呼吸道疾病流行强度,以及客户为呼吸道检测季提前采购的情况,都可能影响后续销售表现。因此,第四季度诊断业务能否延续改善,仍需观察呼吸道检测需求及临床诊断业务增长能否相互抵消。
三、中国市场:第三季度恢复增长,但价格压力并未消失
中国市场是丹纳赫本次财报中值得重点关注的区域。
公司在季度报告中指出,第三季度高增长市场的核心销售增长10%,中国市场实现高个位数核心销售增长。与之形成对照的是,前三季度诊断业务核心销售下降,主要受到北美和中国市场表现的影响,其中中国市场部分下降与医疗政策变化带来的价格影响有关。
丹纳赫表示,公司正在逐步走出自2024年末开始的中国医疗政策变化所带来的最大同比影响,第三季度中国诊断业务核心销售已经恢复同比增长。
需要注意的是,丹纳赫并未在本次业绩公告中披露中国诊断业务的具体营收金额或精确增长率,因此不能将“高个位数增长”直接转化为一个未经披露的中国市场销售数字。
从公司整体区域表现看,第三季度呈现出以下特征:
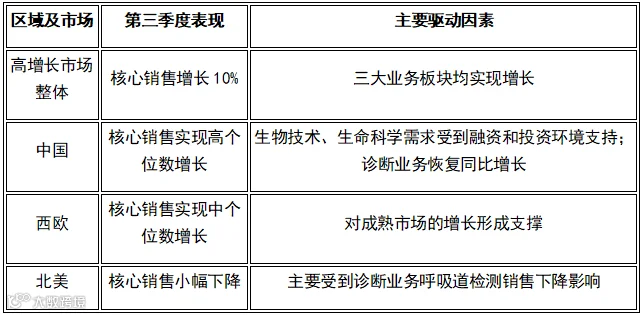
高增长市场约占丹纳赫第三季度总销售额的31%。公司还指出,中国市场的生物技术和生命科学业务受益于较为健康的融资和投资水平。
但对诊断业务而言,中国市场的回暖仍需谨慎解读。第三季度恢复增长,不等于医疗价格改革的影响已经完全消失;前三季度核心销售仍然下降,也说明累计业绩尚未完全反映出最新季度的改善趋势。
此外,丹纳赫披露,诊断业务第三季度价格下降约1%,前三季度价格下降约1.5%,主要与中国带量采购、医保报销调整及促销活动有关。这表明价格因素仍然是诊断业务的重要压力来源。
对国内IVD企业而言,丹纳赫的表现说明,市场需求恢复与价格压力可以同时存在。判断企业经营情况时,既要看检测需求和销售量,也要关注产品价格、业务组合以及并购并表带来的收入变化。
四、生命科学业务:营收增长4%,耗材与仪器需求继续改善
在诊断业务之后,生命科学业务是丹纳赫本次财报中另一个值得关注的板块。
第三季度,丹纳赫生命科学业务实现营收18.65亿美元,上年同期为17.92亿美元,同比增长4%;核心销售增长4.5%。前三季度累计营收54.81亿美元,同比增长4.4%,核心销售增长3.5%。
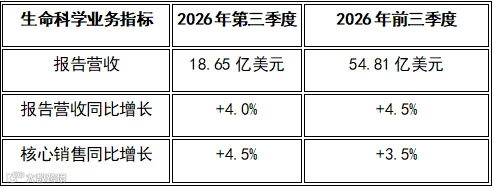
从业务驱动因素看,耗材销售增长是生命科学业务改善的主要动力,设备需求也有所提升。第三季度,生命科学核心销售增长主要来自北美、西欧和中国;前三季度的增长则主要由西欧和中国带动。
进一步拆解,过滤业务和生命科学仪器业务是增长的主要贡献者,生命科学耗材业务也提供了一定支持。其中,过滤业务增长主要受到微电子和航空航天领域需求增加的推动。
这说明,丹纳赫生命科学业务的需求来源并不局限于生物制药研发。过滤产品和相关技术还服务于微电子、航空航天等其他应用市场,这些需求共同影响业务表现。
从行业趋势看,耗材需求的持续增长值得关注。与大型设备采购相比,耗材销售更直接地反映客户实验、生产和日常运营活动的持续开展。不过,丹纳赫并未披露各类耗材的独立销售额,因此仍需避免将整体增长简单归因于某一种产品。
五、生物技术业务:核心销售增长5%,中国与西欧提供支撑
丹纳赫生物技术业务主要面向生物药研发、生产及交付,产品涵盖设备、耗材、软件和服务,应用于单克隆抗体、重组蛋白、疫苗以及细胞与基因治疗等领域。
第三季度,生物技术业务营收为18.07亿美元,同比增长0.5%;核心销售增长5%。前三季度累计营收55.24亿美元,同比增长5%,核心销售增长4.5%。

第三季度,生物技术业务的报告营收增幅低于核心销售增幅,主要与关税退款返还客户的会计处理有关。丹纳赫从本季度起将这类退款从核心销售增长计算中剔除,以更清楚地呈现业务本身的增长趋势。
从需求端看,第三季度生物工艺业务的核心销售增长达到中个位数区间的上沿,主要受到耗材需求增长以及设备销售改善的推动。发现与医学业务则出现同比下降,蛋白质研究需求增长不足以抵消耗材销售下降。
从区域看,中国和西欧是第三季度及前三季度生物技术业务核心销售增长的主要贡献地区,北美市场则对前三季度增长形成一定抵消。这与生命科学业务的区域表现形成呼应:丹纳赫在中国的生物技术与生命科学业务均受益于较为健康的融资和投资环境。
六、全年指引:诊断业务预计趋于持平,生命科学保持增长
在公布第三季度业绩的同时,丹纳赫上调了2026年全年调整后稀释每股收益指引,由此前的8.45—8.60美元上调至8.57—8.62美元。但从业务层面看,公司对第四季度和全年核心销售增长的判断并不完全一致。
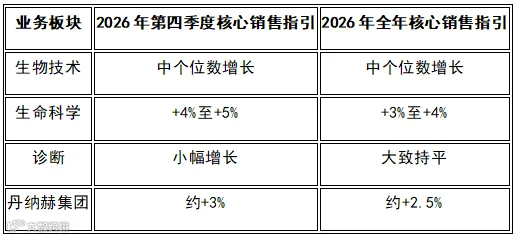
注:以上为丹纳赫公布的非GAAP核心销售增长指引,不是报告营收增速。
诊断业务全年核心销售预计大致持平,反映出呼吸道检测需求下降仍将影响全年表现。与此同时,剔除呼吸道检测后,集团第四季度核心销售预计增长4%—5%,全年预计实现中个位数增长。
这意味着,丹纳赫的全年业绩判断仍然建立在一个重要前提之上:常规诊断、生命科学和生物技术业务的需求能够持续改善,部分抵消呼吸道检测业务的周期性下行。
七、比营收增长更值得关注的,是增长从哪里来
丹纳赫第三季度财报呈现出一个清晰的结构:并购扩大了诊断业务的报告收入规模,生命科学业务保持稳健增长,生物技术业务的核心需求也在改善。但在诊断板块内部,临床诊断业务增长与呼吸道检测业务下降并存;在区域层面,中国市场的改善与价格压力也同时存在。
对于IVD行业而言,这份财报最值得关注的并不是诊断业务17%的营收增幅,而是剔除呼吸道检测后7%的核心销售增长,以及中国市场第三季度恢复同比增长的信号。
前者反映出常规诊断需求正在为业务提供支撑,后者则说明中国市场的政策影响可能正在从最显著的阶段逐步减弱。但价格变化仍在影响业务表现,且全年诊断业务核心销售预计大致持平,说明市场复苏尚不能简单等同于全面反弹。
在生命科学领域,耗材、过滤和仪器业务的增长,以及中国与西欧市场的支撑,则进一步显示丹纳赫的需求来源正在变得更加多元。
接下来,丹纳赫能否延续增长,关键不只是并购能否继续扩大规模,更在于常规诊断需求能否持续改善、呼吸道检测业务何时企稳,以及中国市场的需求恢复能否转化为更稳定的收入增长。
-END-

推荐阅读
相约南京|CACLP 2027展位招商火热进行中!
洞见中国体外诊断市场2026国际线上研讨会成功举办!
链接欧盟系列首场线上研讨会成功举办!
聚焦AI Agent时代,探索医疗健康产业增长新未来
「IVD市场增长计划」首期活动成功举办