


前言
本文为申创盈税务师事务所对上市公司公开披露文件的理与归纳,仅陈述公告原文载明的事实与结构性统计,不涉及对任何一家公司税务处理是否适当的评价。
2026年以来,“上市公司补税”成为财经媒体与财税行业的共同议题。据媒体统计,截至8月底,A股披露补缴税款的公司已超过140家,金额突破100亿元。但汇总数字回答不了两个更要紧的问题:这些钱是因为什么补的?多少属于自查补缴,多少来自税务检查?我们把巨潮资讯网、港交所披露易2026年1月1日至10月20日期间的相关公告逐份调取原件,去重、核对后,整理出47家公司、50条公告,合计97.39亿元,并按金额从高到低排列。
01
一、先分清三个词:补缴税款、滞纳金、罚款

上市公司公告常用“补缴税款及滞纳金”这一表述,个别出现“罚款”三个概念的法律性质并不相同,混在一起看,容易失真。
补缴税款属于税款征收。企业按税法规定补足应纳税额,本身不产生行政处罚后果;是否加收滞纳金、是否并处罚款,取决于补缴的原因与时点。
滞纳金是税款的附随义务。《税收征收管理法》第三十二条规定,纳税人未按规定期限缴纳税款的,税务机关除责令限期缴纳外,从滞纳税款之日起,按日加收滞纳税款万分之五的滞纳金,折算年化约18.25%。这是部分案例中纳金金额接近税款本身的原因。需要说明的是,在汇算清缴期内自行调整补缴的,实务中一般不加收滞纳金,公告中亦有明确表述。
罚款是行政处罚。税务机关须另行作出处罚决定、认定违法事实,并履行告知、听证等程序,与追缴税款是两套程序、两套证明标准。个别公告使用“罚金”一词,属公告原文表述;税法语境下对应的是“罚款”,“罚金”在刑法上另有所指。
这也是为什么下文50条公告里,绝大多数只涉及税款和滞纳金,涉及罚款的仅是个别案例。
02
二、这份梳理的四条口径
第一,收录范围。只收录公告中已明确披露补缴税款金额的情形,不含仅被问询、仅被立案、尚未形成金额,以及经复议、诉讼已撤销的事项。
第二,金额来源。金额全部取自公告原文,公告只披露合并数的照合并数列示,不做拆分推算,也不以媒体报道的数字替代。
第三,合并与分列。同一家公司存在多个独立事项的分别列示(如丰林集团三家子公司三件事、五矿资本两笔独立事项);同一事项的多份进展公告合并为一行,以首次公告日期为准。
第四,与媒体口径的差别。本文97.39亿元为税款、滞纳金、罚款的合计口径,既不等同于税务机关统计的查补税款,也不等同于企业当期利润的影响数,与其他渠道的“补税金额”不宜直接比较。
03
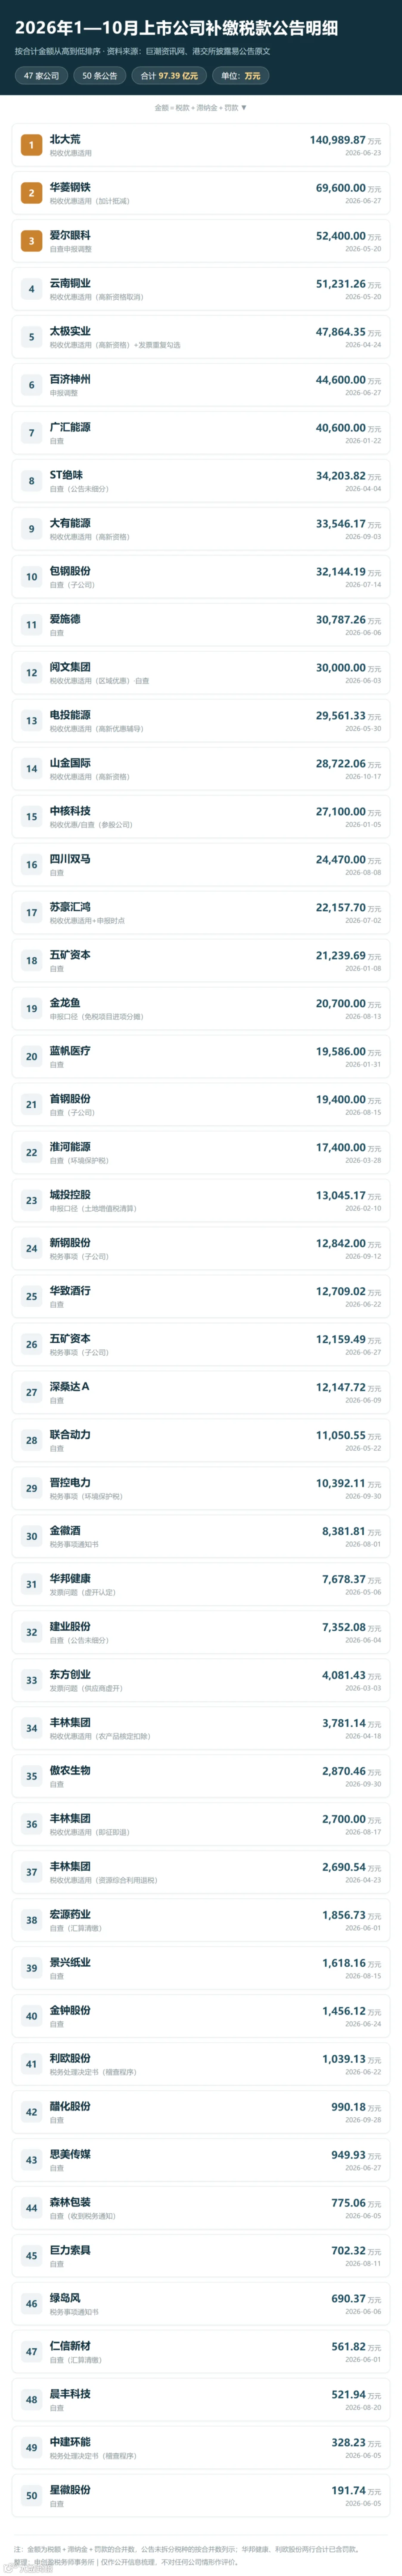
三、明细表:50条公告,按合计金额排序

金额单位:万元,合计金额=税款+滞纳金+罚款;华邦健康、利欧股份两行的合计已含罚款。归类原因一栏依公告表述归纳,供检索参考
三点读数:
一是金额高度集中。前5家(北大荒14.10亿元、华萎钢铁6.96亿元、爱尔眼科5.24亿元、云南铜业5.12亿元、太极实业4.79亿元)合计36.21亿元,占全表37%;前10家合计54.72亿元,占56%。剩余40条合计不到一半。
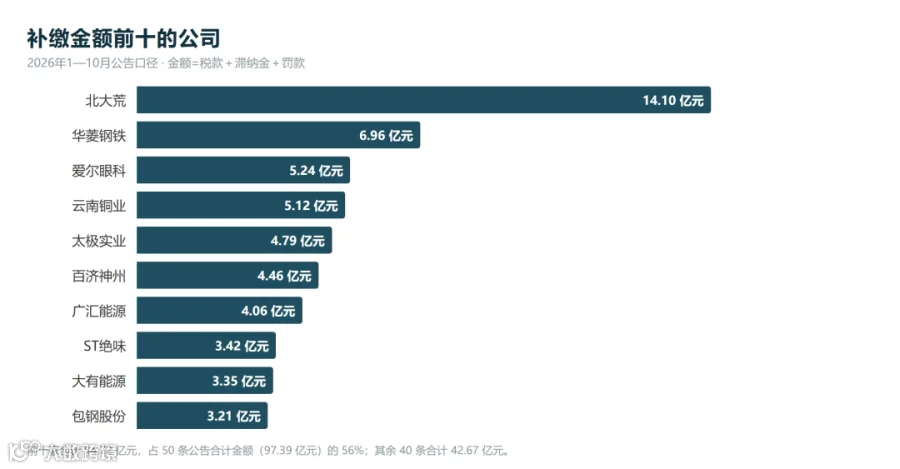
二是结构以税款和滞纳金为主。97.39亿元中,可拆分出的税款49.87亿元、滞纳金16.66亿元;另有17条公告只披露合并数、合计30.46亿元;单列罚款仅0.41亿元。
三是罚款个案化。罚款合计4,051.47万元,全部来自两家:华邦健康3,827.86万元(因个别人员刑事案件尚未审结,暂缓执行)、利欧股份223.61万元;另有五矿资本6月27日-笔罚金含在公告合计数内,未单独列示。
04

四、50条公告放在一起,能看到六个现象

第一,多数是自行调整,而非被认定违法。
按公告原文归类,50条中27条明确表述为“自查”或“按税务机关要求自查”;其余为收到《税务事项通知书》后的补充申报(如绿岛风、金徽酒),以及收到《税务处理决定书》后补缴(东方创业、华邦健康、城投控股、中建环能等)。公告中明确出现“虚开”字样的仅两家:华邦健康(子公司被认定虚开)、东方创业(供应商虚开、追回已退出口退税)。

第二、罚款少见,且多与刑事程序相关。
50条中涉及罚款的仅3条:华邦健康、利欧股份,以及五矿-笔含在合计数内的罚金。其余47条均未涉及罚款,资杰一其中多数在公告中明确写明“不涉及行政处罚”,个别仅陈述补缴与缴库事实。
第三,触发点集中于税收优惠的适用条件。
涉及税收优惠适用的有13条,覆盖高新技术企业资格(云南铜业、电投能源、太极实业、大有能源、山金国际)增值税加计抵减(华萎钢铁)资源综合利用退税(丰林集团百色丰林)、即征即退(丰林集团母公司)、农产品进项核定扣除(丰林集团钦州丰林)、区域优惠(阅文集创业投资企业优团)、农业土地承包费收入(北大荒)、创业投资企业优惠(苏豪汇鸿)。这类事项的共同点是:政策本身条件明确,分歧多落在“条件是否满足”的事实认定上。
第四,汇算清缴期是披露最集中的窗口。
50条中有18条在6月披露,占36%;1-6月合计34条,占68%。多份公告直接写明“在企业所得税汇算清缴期间,本汇算清缴期内自行调整与期后被次补缴不涉及滞纳金”查补,在滞纳金上的处理并不相同。

第五,会计处理口径较为一致。
除个别未作说明的,多数公司援引《企业会计准则第28号-会计政策、会计估计变更和差错更正》,认定补缴事项不属干前期会计差错,不作追溯调整,将税款及滞纳金计入2026年当期损益。这意味着补缴对利润的影响集中在当期报表,而非分摊至以前年度。
第六,行业分布分散。
钢铁(华菱钢铁、包钢股份、首钢股份、新钢股份)、煤炭(大有能源)、电力(晋控电力、淮河能源)、有色与黄金(云南铜业、山金国际)、医药(华邦健康、宏源药业,蓝帆医疗),食品(ST绝味、金龙鱼)、造纸包装(景兴纸业、森林包装)、、白酒(金徽酒)、农业(北大荒、傲农生物)、传媒与创新药(阅文集团、思美传媒百济神州)、电子与制造(深桑达、联合动力、五矿资本)均有涉及。补缴税款并非某一行业的专属问题。
05
五、读这张表,有五个地方要注意

一、表中的金额是合并数,不能反推税款与滞纳金。50条中有17条公告只披露合并数,未拆分至具体税种;其余33条虽可拆分,本表亦按合并口径列示。需要核对明细的,仍应回公告原文。
二、非税收费不能计入“补缴税款”。广汇能源1月22日公告司时披露两件事:补缴税款及滞纳金4.06亿元、缴纳水土保持补偿费9.66亿元。后者属政府性基金收费,不是税款,部分转述将其合并表述为“13亿元”,本表只计前者。
三、“预计”与“实际”要分开看。丰林集团4月18日公告初步估算补缴税费约3,937万元、滞纳金约467万元,6月16日进展公告显示实际转出进项3,781.14万元且无需缴纳滞纳金;4月23日百色丰林估算“不超过2,700万元”,7月3日实际补缴2.690.54万元。以最终进展公告为准,
四、调减亏损、调增费用不等于现金流出。 醋化股份除现金补缴990.18万元外,另调减以后年度可弥补亏损2,826.20万元、调增所得税费用423.93万元,这部分影响体现在未来期间的税负上。
五、“被要求补”与“最终不用补”是两件事。隆平高科子公司2022年被巴西联邦税务局要求补缴税款、滞纳金及罚款合计约8.13亿雷亚尔,经两轮行政复议后,2026年9月30日收到终审判决,撤销处罚、无需补缴;罗牛山收到核定补缴企业所得税4,054万元的《税务事项通知书》后已申请复议,目前尚未缴纳。此类事项不计入本表金额,但对判断补缴规模的实际落袋同样重要。
06
小结

把50条公告放在一起看,2026年这一轮上市公司补缴税款,主线不是“被查出来的”,而是“自己算出来的”一多数源于对税收优惠适用条件、进项分摊口径、申报表填列规则的理解差异,在自查、汇算清缴调整或收到风险提示后主动补缴。金额看似很大,性质上仍以税款和滞纳金为主,罚款是个别案例。
对非上市企业而言,这张表的价值不在于看别人交了多少,而在于它把常见的争议点摆到了明面上:优惠资格是否仍然满足条件、进项分摊采用哪个口径、汇算清缴有无这些问题在做年度申报时就已经存在,应调未调的项目。只是上市公司负有披露义务,才被看见。
建议经营者:合规这件事,早一年复核,成本通常低于晚一年补缴。
07
七、关于我们
涉税问题没有标准答案,只有适合本企业的方案。申创盈税务师事务所专注企业财税合规服务--税务合规体检财务外包、乱账梳理、税务咨询与合规框架内的税务安排。
数据来源:巨潮资讯网(cninfo.com.cn)、港交所披露易(hkexnews.hk)各公司公告原文,检索区间2026年1月1至10月20日,整理时间2026年10月21日。金额单位如无特别说明均为人民币,四舍五入至万元。本文仅为公开信息梳理,不构成对任何公司税务处理的法律意见或专业结论;公告后续如有更新,以最新公告为准。
往期推荐阅读
税务局行使税收优先权 法院支持
拼多多店铺3.4亿销售额长期0申报
【微创医疗】连续两年未填报年报,取消高企资格,补税或逾6000万
【涉税案件】5起高收入自然人偷逃个税的细节披露