


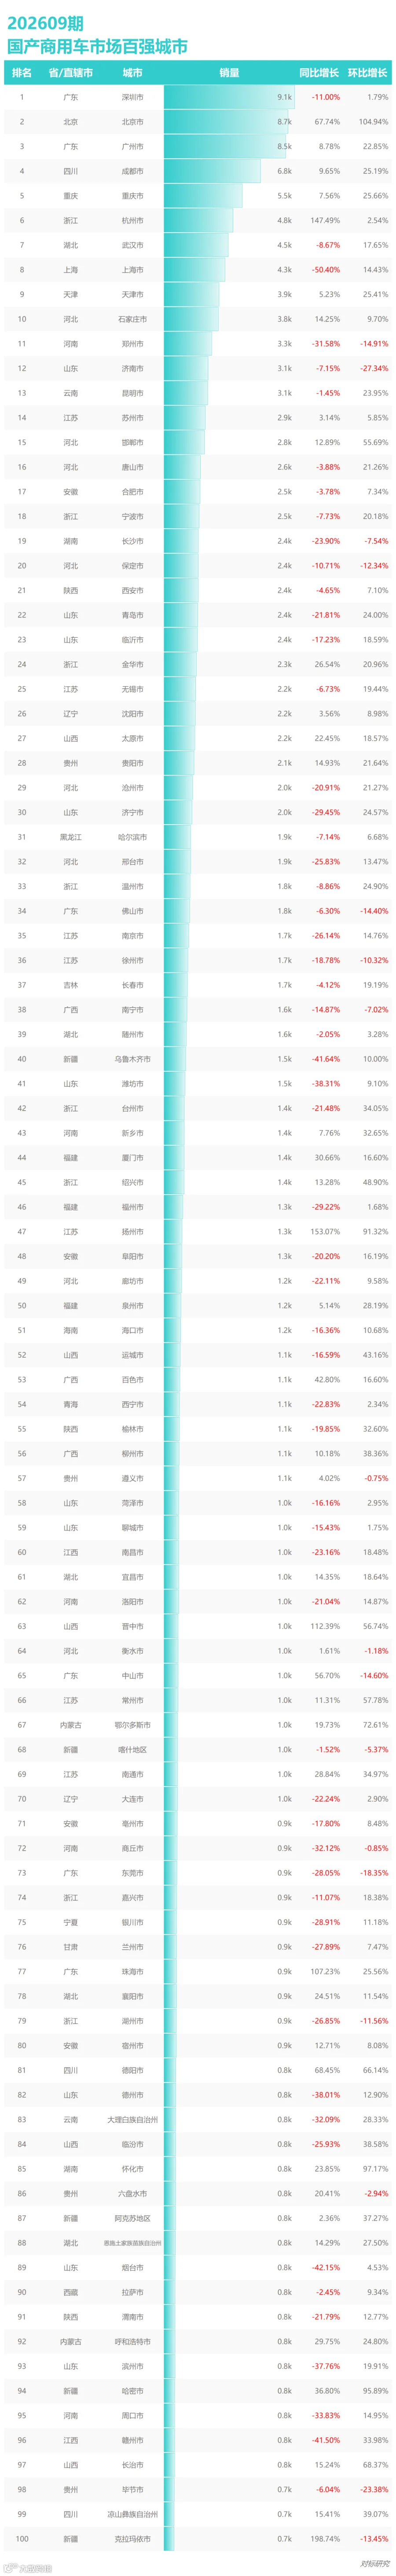
2026年9月国产商用车百强城市榜单呈现清晰梯队格局,深圳以9.1k销量领跑全国,北京8.7k、广州8.5k紧随其后,构成第一梯队。成都、重庆、杭州、武汉、上海、天津、石家庄跻身前十,是国内商用车需求核心阵地。
城市增长分化特征显著。杭州同比大涨147.49%,扬州、珠海、晋中同样收获高增,增量表现突出;上海同比下滑50.40%,乌鲁木齐、潍坊、赣州等地降幅靠前,需求持续承压。
环比数据同样反映出市场复苏节奏不均衡。北京环比大涨 104.94%,回暖势头突出;扬州环比增长 91.32%,德阳、眉山、哈密等城市环比也实现大幅上涨,短期订单集中交付带动销量走高。但也有一批城市环比承压,郑州环比下降 14.91%,济南环比下滑 27.34%,保定、佛山、徐州、湖州等地环比同样为负,说明部分区域市场仅为脉冲式回暖,持续性仍待观察。
从区域来看,广东、河北、山东、江苏是商用车市场基本盘,上榜城市数量最多。西南成都、重庆需求稳健,长三角杭州成为亮眼增长极;不少北方、西北城市需求偏弱。百强城市销量落差明显,头部城市体量接近9k,尾部仅0.7k。
整体来看,枢纽物流城市韧性更强,依赖基建工程的区域波动更大,市场结构性分化明显。
2026 年前三季度国产商用车百强城市榜单梯队分明,深圳以 76.2k 销量领跑全国,广州 61.7k、成都 52.8k 紧随其后,三座城市构成第一梯队。重庆、北京、武汉、石家庄、郑州、上海、杭州跻身前十,是国内商用车需求的核心承载地。
城市之间增长表现差异显著,杭州增速 56.43%,中山、晋中同样保持 40% 以上高增,增量表现突出。上海同比下滑 34.14%,深圳、郑州、昆明等头部城市也出现负增长,货运及工程订单偏弱。
区域层面,广东、河北、山东、江苏上榜城市数量最多,撑起市场基本盘。西南成渝需求底盘稳固,长三角涌现多个高增长城市;不少北方、西北城市增速承压。
整体来看,商用车需求持续向物流枢纽城市集中,依赖基建工程的区域波动更大,前三季度城市市场分化格局凸显。

点赞
分享
在看