

摘 要
葵花籽及葵花籽油是全球油脂油料体系的重要组成部分。葵花籽是产量规模仅次于大豆与菜籽的第三大油籽;葵花籽油是全球第四大植物油,年产量超过 2000 万吨,排在棕榈油、豆油、菜油之后。它以不饱和脂肪酸含量高、烟点高、口感清淡为特征,在家庭烹饪与餐饮场景中与其他油脂相互替代。
供给端,全球葵花籽产量约 6000 万吨量级,葵花籽油产量约 2300 万吨,出口约 1500 万吨量级。葵花籽油的生产与出口高度集中于黑海地区,俄罗斯与乌克兰两国出口合计占全球六成以上;近年来,随着俄乌冲突持续不断,国际葵花籽油贸易流通多次受阻,地缘政治成为影响葵花籽油全球供给的关键因素。需求端,葵花籽最主要的用途是压榨生产葵花籽油和葵花籽粕,全球年压榨量在5000万吨以上;葵花籽油以食用为主,欧盟、印度、中国、中东与北非是主要进口市场。
近年来葵花籽油的产量与贸易量总体增长,在全球油脂油料市场中的地位持续提升;但供给高度集中于政治敏感地带,地缘冲突和气候波动频繁扰动价格。随着郑商所推进葵花籽油期货上市,国内产业有望获得公开、连续的价格基准。本文系统梳理全球葵油供需与贸易格局,期望为葵油产业从业者及关注者提供参考。
葵油概述
葵花学名向日葵,别名文菊,为被子植物门木兰纲菊科向日葵属一年生高大草本植物。其头状花序硕大,直径 10-30cm,单生于茎或枝条顶端,花盘常向下倾斜。花序外围为舌状边花,属于不育花,不结实;花序中部为管状盘花,可完成授粉并发育形成葵花籽。向日葵全球分布范围较广,核心主产国包括乌克兰、俄罗斯、阿根廷;国内主产区集中于内蒙古、新疆。该作物生态适应性较强,喜温暖同时具备耐寒特性,偏好冷凉环境,耐旱,对土壤条件要求不高,在肥沃耕地、旱地、瘠薄地块乃至轻度盐碱地均可存活生长。
葵花籽是向日葵的果实,是一种瘦果。瘦果特征为果实个体偏小、果皮坚硬且成熟后不开裂,内部仅包含1枚种子,成熟后果皮与种皮易于分离。果实由果皮、种皮、胚三部分构成,内部可食用部分为核仁(胚),胚包含两片肥厚子叶,子叶中大量贮藏油脂等营养物质,可为种子萌发阶段胚根、胚芽、胚轴的生长提供物质与能量。葵花籽用途多元,既可直接供人类食用,也可加工为动物饲料、压榨制取植物油;同时葵花籽也是生物柴油的优质原料,具备清洁能源开发潜力。
1.1 葵花的分类
按照终端用途划分,向日葵可分为食用型向日葵(食葵)、油用型向日葵(油葵)、观赏型向日葵三大品类。其中,油葵是葵油期货直接对应的核心原料,聚焦油脂压榨赛道;食葵主要服务于零食消费市场,与油脂压榨环节关联度极低;观赏型向日葵不具备商业化种植与加工价值,仅作为品类补充。
食用型向日葵核心定位为炒货零食原料,品种性状适配食用加工需求,整体油料属性薄弱。食用型籽粒偏长,果皮以黑白条纹为主,果皮较厚,果皮占果实重量 40% 以上,千粒重100-0200g;籽仁蛋白质含量高、风味浓郁,但含油率远低于油用品种,压榨经济性极差,产业端基本不会将食葵用于榨油生产。国内食葵商业化种植集中在新疆、内蒙古、甘肃等北方产区,目前以杂交改良品种为主。从全球格局来看,海外商品食葵种植规模整体偏小,尚未形成成熟的规模化流通体系。俄罗斯、美国的食葵多为零散种植,仅满足本地零食自给需求,几乎不参与国际贸易;乌克兰、阿根廷等核心葵花籽出口产区,基本无规模化商品食葵种植。
油用型向日葵是葵花籽油压榨产业的核心原料,也是葵油产业研究的核心标的,商业化与工业化属性极强。油用型籽粒短而小,籽粒与果壳贴合紧实,果皮多呈黑色、果皮薄,果皮占果实重量 20-30%,千粒重40-110g。油葵籽含油率可达42%-52%,同时富含维生素E,蛋白质含量约 38%,是油料属性突出的经济作物。除核心产出葵花籽油外,脱壳籽仁可用于烘焙加工、饲料生产,压榨产生的葵粕也是优质饲料原料,产业链延伸完善,是全球油料贸易的核心品类。根据油品品质可分为两类,高亚油酸油葵是全球种植规模最大、流通范围最广的传统油葵品种,主产于俄罗斯、乌克兰、东欧等传统葵花籽主产区;美洲产区种植的高油酸油葵,油品抗氧化性更强、货架期更长,适配高端冷榨葵油生产,具备一定的品质溢价。
1.2 葵花生长周期
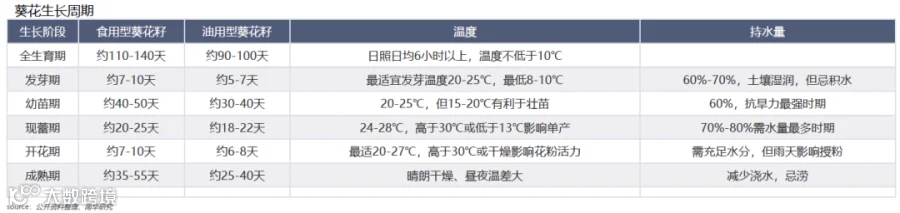
向日葵的生长期一般为85-120天以上。生长期长短因品种、播期和栽培条件不同而有差异。向日葵整个生长期分为幼苗期、现蕾期、开花期和成熟期四个生长时期。
幼苗期:从出苗到现蕾,称为幼苗期。一般需要35-50天,夏播28-35天。此时期是叶片、花原基形成和小花分化阶段。该阶段地上部生长迟缓,地下部根系生长较快,很快形成强大根系,是向日葵抗旱能力最强的阶段。
现蕾期:向日葵顶部出现直径1厘米的星状体,俗称现蕾。从现蕾到开花,一般约需20天左右,是营养生长和生殖生长并进时期,也是一生中最旺盛的阶段。这个时期向日葵需肥、水最多,约占总需肥水量的40-50%。此期如果不能及时满足对水肥的需要,将会严重影响产量。
开花期:田间有75%植株的舌状花开放,即进入开花期。一个花盘从舌状花开放至管状花开放完毕,一般需要6-9天。从第二天至第五天是该花序的盛花期。这4天开花数约占开花数量的75%。花多在早晨4-6点开放,次日上午授粉、受精。未受精的枝头可保持7-10天不凋萎。向日葵自花授粉结实率极低,仅为3%左右,而异花授粉结实率高。气温高,雨水多,湿度大,光照不足,土壤干旱等会使结实率降低。因此,调节播期,适时施肥、浇水,防治病虫害,以及采取放蜂或人工辅助授粉等措施,可提高结实率。
成熟期:从开花到成熟,春播25-55天,夏播25-40天。不同品种有差异。开花授粉盾15天左右是子粒形成阶段。此期需天气晴朗,昼夜温差较大和适宜的土壤水分。
1.3 葵花籽与葵花籽油质量指标
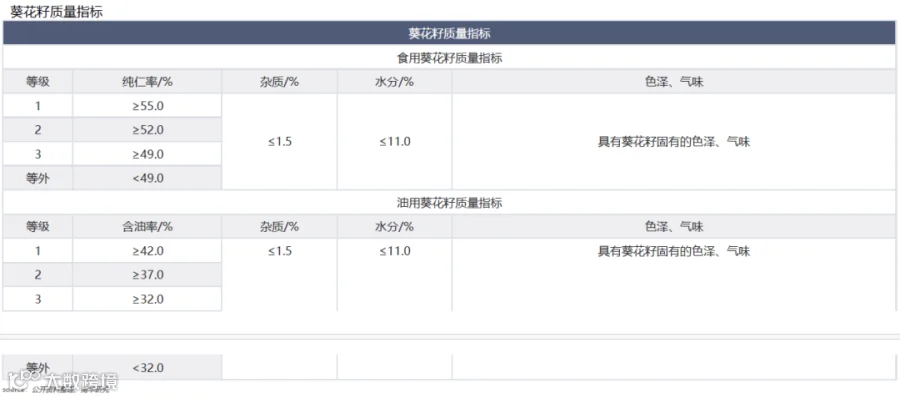
葵花籽按用途可划分为食用葵花籽与油用葵花籽两大品类,食用葵花籽以纯仁率作为定等依据。纯仁率定义为试样中葵花籽仁质量占试样总质量的质量分数,不完善粒按折半计入仁重。其中不完善粒指籽粒遭受损伤但仍具备使用价值的葵花籽。油用葵花籽则以含油率作为定等核心指标,含油率为干基条件下,试样内粗脂肪占样品的质量分数。具体质量指标如下表:
压榨葵花籽油分为一级、二级两个等级,对溶剂残留要求为不得检出;其中一级压榨葵花籽油色泽为淡黄色至橙黄色,20℃条件下澄清透明,水分及挥发物≤0.10%、酸价≤1.5mg/g、过氧化值≤0.19g/100g,品质要求高于二级产品。浸出葵花籽油分为一级、二级、三级,分级维度更细,一级浸出葵花籽油同样要求溶剂残留不得检出,且酸价、过氧化值控制标准严于同等级压榨油;三级浸出油允许微量溶剂残留(≤20mg/kg),在透明度、加热试验、含皂量等项目上适当放宽限值。整体来看,一级葵花籽油(无论压榨 / 浸出)均为市场主流商品油,酸价、过氧化值是衡量葵油新鲜度与品质的核心指标,也是贸易定价、仓储品控的关键参考。


1.4 影响葵花籽含油量的因素
油用向日葵的种子含油率并非由品种单一决定,水分、温度、区位海拔、播种时期、施肥管理、种植密度等环境与栽培条件,均会显著影响油脂合成效率与最终油品品质,是产业供给品质研判的重要底层变量。水分是油脂合成的核心主导因素,含油率高低高度依赖生长期尤其是灌浆期的水分供给与利用效率。水分匮乏不仅会直接压低种子含油量,还会改变油脂组分结构,弱化葵花籽油整体营养价值。灌浆期作为油分积累的关键窗口期,充足的水分供给能够促进植株体内可塑性营养物质向油脂转化,同时抑制蛋白质过度合成,提升籽粒含油水平。
油葵成熟阶段对气温与昼夜温差敏感度极高,最适生长温度区间为21-24℃,温差需维持在合理稳定区间,极端偏高或偏低均不利于油分积累。适宜区间内,适度扩大昼夜温差可优化成油效率,白天较高气温能够提升光合作用强度,增加有机物质积累,夜间低温可有效降低植株呼吸消耗,促进油分富集;但若昼夜温差幅度过大,或将夜间温度偏高、温差过小,均会加剧养分消耗、减少油脂沉积,最终导致含油率下降。
从地理区位来看,在纬度一致的条件下,高海拔产区油葵含油率整体更高;海拔条件相近时,高纬度产区含油表现更优,且相较于纬度差异,海拔对油葵油脂积累的影响权重更为显著。播种时间同样会造成含油率分化,同一油葵品种夏播种植的含油率普遍优于春播,核心原因在于不同播期对应成油阶段的温度、光照、积温条件存在差异,直接扰动油脂合成进程。
施肥结构与施肥量对油分形成具备直接调控作用,氮、磷元素的配比是影响油蛋转化的关键变量。氮肥为蛋白质合成的核心原料,生长后期氮肥过量,会促使植株内营养物质更多向蛋白质转化,挤占油脂合成原料,造成含油率下降;磷肥可推动糖类物质向油脂中间产物转化,是油脂积累的关键营养元素,开花授粉阶段缺磷,会对油分合成形成显著抑制。此外,种植密度与含油率存在正向适配关系,合理密植能够优化群体生长结构,植株氮素养分更多消耗于茎叶营养生长,输送至籽粒的氮素比例相对降低,有效减少蛋白质合成、促进油脂富集,实现整体含油率提升。
油脂油料中的葵油
2.1 葵花籽油产业链全景
葵花籽油产业链可划分为上游种植、中游加工压榨、下游消费及贸易流通四大环节。上游为油用向日葵种植环节。全球油葵核心产区集中在俄罗斯、乌克兰、阿根廷,是全球葵花籽出口主力;国内油葵主要种植于新疆、甘肃等西北区域,种植规模有限,国内压榨原料高度依赖进口。油葵的品种选择、气象条件(灌浆期水分、积温、昼夜温差)、海拔、播期、水肥管理、种植密度,共同决定葵花籽单产与含油率。油葵分为普通高亚油酸油葵与高油酸油葵,二者油脂品质、溢价水平存在明显差异;食用型向日葵(食葵)主要供给炒货零食市场,压榨经济性差,基本不进入葵油压榨产业链。
葵油产业链
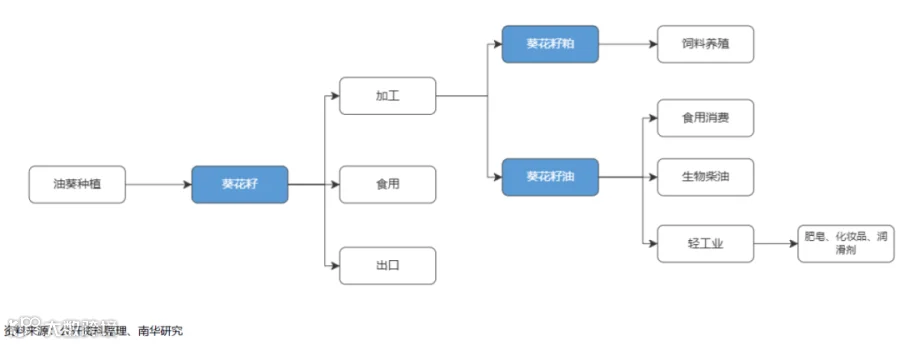
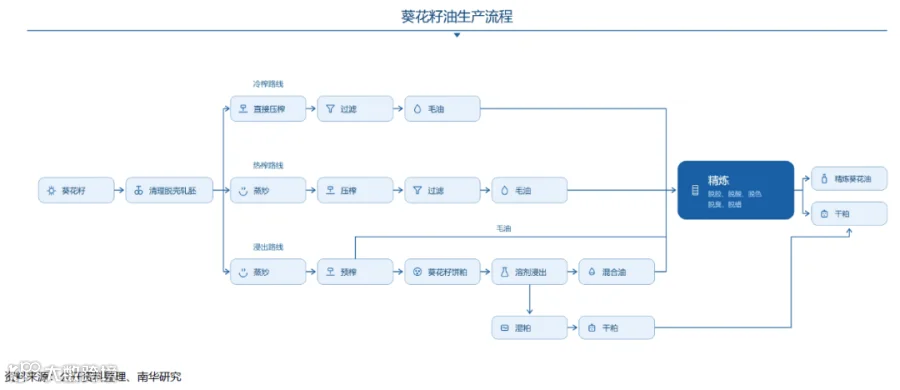
中游是葵花籽压榨加工环节。油葵籽进厂后,经过清理、脱壳、轧胚、蒸炒、预榨与浸出,产出毛葵花籽油和葵粕;毛油再经过精炼工序,得到成品精炼葵油。压榨产出品存在固定产出结构,出油率由葵花籽含油率、加工损耗共同决定,压榨副产品葵粕属于蛋白饲料原料,用于畜禽养殖。油厂压榨利润由葵花籽采购成本、葵油售价、葵粕售价三者共同决定,是影响国内油厂开工率的关键变量。高油酸油葵需单独仓储、单独压榨,避免与普通油葵混杂,加工与贸易环节存在品质溢价。
葵花籽油加工工艺
下游分为食用消费与工业应用两大板块。食用消费是葵油最主要需求来源,精炼葵油广泛用于家庭烹饪、餐饮行业、食品加工;高油酸葵油稳定性更强,多用于高端食用油、烘焙食品。工业端应用规模相对有限,葵花籽油可作为生物柴油、日化原料的备选原料,价格性价比决定其工业需求弹性。
2.2 葵花籽在油籽中的地位
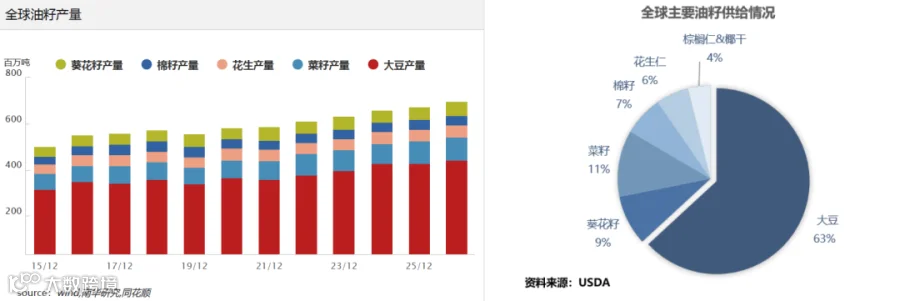
在全球油料作物的供给版图中,葵花籽稳居第三,产量规模仅次于大豆与菜籽。USDA数据表明,2025年世界葵花籽产量约5,505万吨,占全球油料总产的7.86%,而同期大豆、油菜籽的份额分别为61.3%和13.66%,三者由此形成大豆独大、菜籽居次、葵花紧随的梯次结构。2026 年葵花籽产量预计抬升至6262万吨,比重相应升至8.68%,与油菜籽的差距进一步收窄。尽管葵花籽产量较多,但贸易体量却较少。2025年葵花籽国际贸易量约447万吨,仅占全球油料贸易的2.06%,既远低于大豆的 86.39%,也不及菜籽的8.58%,甚至略逊于花生的2.26%;2026 年出口预计回落至384万吨,占比进一步压缩至1.76%。“产多贸少”因此成为葵花籽最鲜明的标签,其产销循环主要在产地内部完成,生产国与消费国高度重合。从用途结构看,葵花籽的消费高度集中于榨油环节,压榨用量占比约九成,食用与饲用各占 5% 左右,是典型的油用型油料品种。
2.3 葵花籽油在油脂中的地位
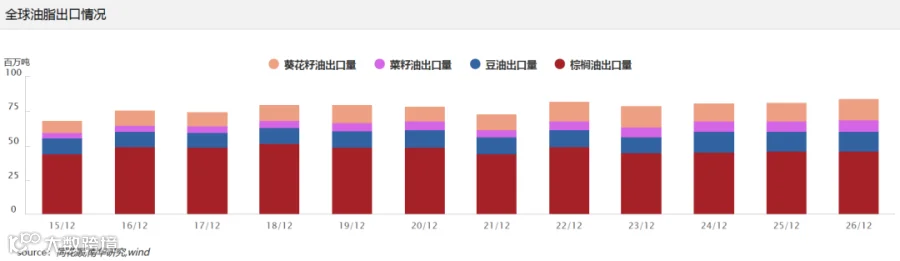
在全球食用植物油的供给版图中,葵花籽油处于第四位,规模排在棕榈油、豆油、菜油之后。USDA 数据显示,2025 年世界葵花籽油产量约 2,102 万吨,占全球植物油总产的 8.8%;同期棕榈油、豆油分别以34.12% 和 30.43% 领跑,菜油以 15.22% 居第三,头部四种油脂合计贡献了全球近九成的植物油供给。2026年葵花籽油产量预计增至 2,357 万吨,份额同步抬升至 9.62%。 真正值得关注的是葵花籽油在贸易端的活跃度。2025 年其出口量约 1,351 万吨,占全球植物油贸易的 15.18%,虽仍逊于棕榈油的 51.58%,与豆油的16.5% 大致相当,却已明显超过菜油的 8.84%;2026 年出口预计进一步升至 1,567 万吨,占比达到17.1%。葵籽跨境贸易以毛油而非原料形态完成,主产国的压榨产能转化出的出口油脂,使葵花籽油成为全球植物油物流中流动性最强的品种之一。

2.4 葵花籽油与其他油脂的替代关系
从全球供给格局看,葵花籽油年产量约2350万吨,居植物油第四位,占比约10%,与棕榈油、豆油、菜籽油共同构成全球植物油供给的主体,四者合计占比约90%,天然具备竞争与替代基础。从物理层面看,替代的基础来自脂肪酸组成与用途场景的重叠:葵花籽油以亚油酸为主,精炼后色浅味淡、烟点适中,覆盖家庭炒菜、餐饮用油和部分食品加工场景,与豆油、菜油、棕榈油、玉米油均存在可替代空间。
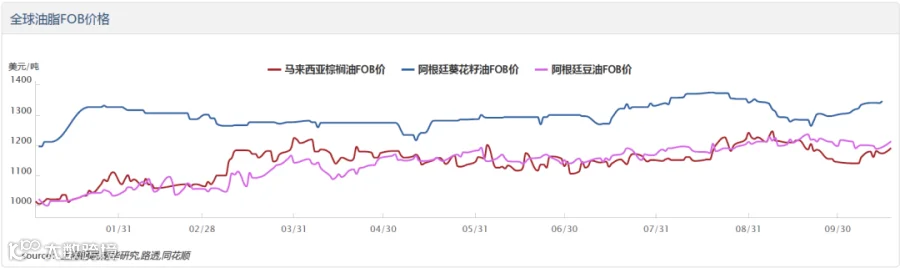
在替代方向上,四种油脂扮演的角色并不对等。棕榈油凭借最低的成本和最强的流动性,是最主要的向下替代方,广泛用于方便面、起酥油、人造奶油及调和油领域;当葵花籽油因黑海地缘风险而价格上升时,调和油与工业配方中棕榈油对葵油的替代会明显增强。豆油则扮演通用替代方的角色,食用占比达85%,消费场景以餐饮和调和油为主,通用性强、贸易量大,是全球油脂价格联动中最活跃的传导环节。菜籽油的脂肪酸结构与葵花籽油最为接近,二者同属高端食用油阵营,消费场景也集中在家庭炒菜与焙烤,差异主要体现在葵花籽油更适合清炒,菜籽油则更适合热炒、快炒、煎炸和烧烤。

但用途的重叠并不意味着价格会同涨同跌。四大油脂的供给扰动来源相互独立,棕榈油看东南亚产量与生柴政策,豆油看美洲大豆丰歉,菜籽油看加拿大出口,而葵花籽油高度集中于黑海,乌克兰、俄罗斯、阿根廷为主产国,地缘风险溢价突出。这种供给冲击来源的差异性,使葵花籽油在与其他三大油脂保持较高相关性的同时,仍具备相对独立的行情驱动。一旦出现地缘或物流事件,价差便可能长时间偏离常态区间,而这正是葵花籽油期货上市后跨品种套利与套保需求的核心来源。
全球葵籽与葵油供需格局
3.1 全球葵花籽供需格局
全球葵花籽供应
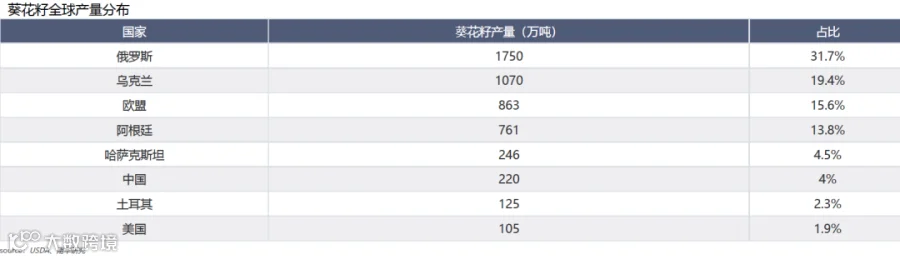
2025/26 市场年度全球葵花籽总产量达 5517 万吨,同比增长 4%;2016–2025 十年均值为 5231 万吨,十年复合年均增速 1%,整体产量呈现缓慢抬升、阶段性波动的特征。作为全球第三大油籽,葵花籽供给格局高度集中,俄罗斯、乌克兰、欧盟为全球前三大主产国,三者合计占全球产量近 67%,其中俄罗斯独占31.7%(1750 万吨),乌克兰占 19.4%(1070 万吨),欧盟占 15.6%(863 万吨);阿根廷为第四大产区,占比 13.8%,上述四国合计贡献全球超八成葵花籽供给。哈萨克斯坦、中国、土耳其、美国、南非、摩尔多瓦为次要产区,产量体量显著偏小。从长周期来看,全球葵花籽产量受主产区天气、种植收益、地缘因素影响,存在年度间起伏;俄、乌两国作为核心供给端,其生产与出口变化是影响全球葵花籽及葵油供应链的核心变量。
全球葵花籽需求
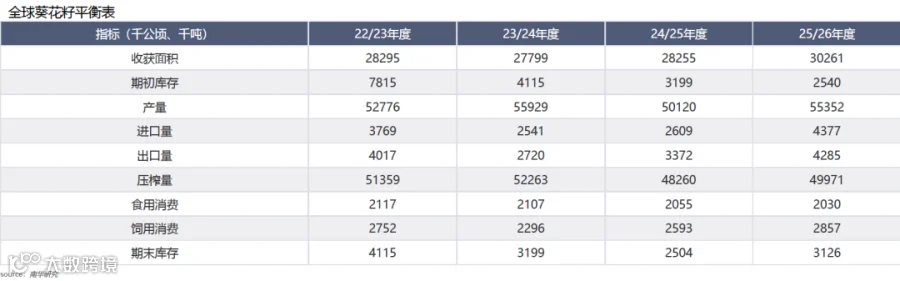
葵花籽主要的用途有压榨生产葵花籽油和葵花籽粕,或直接加工成食品供人食用。葵花籽压榨占比高达92%,全球年压榨量在5000万吨以上,少量用来食用或做动物饲料使用。全球主要的葵花籽消费国有中国、哈萨克斯坦、欧盟、美国等。其中中国本土葵花籽大多是食用型葵花籽,每年需要大量从国外进口葵花籽满足压榨需求,哈萨克斯坦近年来在政府的鼓励下,葵花籽压榨需求目前约270万吨,本地葵花籽需求缺口巨大,进口量从2024年的150万吨量级涨至目前270万吨,USDA预计2026/27年度哈萨克斯坦葵花籽进口量图片320万吨。
全球葵花籽贸易物流
葵花籽在全球油籽贸易中体量偏小,贸易规模常年维持在 300 万吨上下,出口市场高度集中。阿根廷、中国、欧盟、俄罗斯为四大核心出口方,合计出口占全球约 70%,但品种结构存在明显分化:阿根廷、欧盟、俄罗斯出口以油用葵花籽为主,而中国出口产品以食用型葵花籽为特色。
分国别出口来看,2026/27 年度阿根廷葵花籽出口预计100万吨,流向以欧盟、美国、墨西哥、巴西为主;欧盟出口预计 55 万吨,主要出口至美国、乌克兰、土耳其;俄罗斯出口预计60万吨,首要出口目的地为哈萨克斯坦。整体预计本年度全球葵花籽出口总量 373.9 万吨,同比下降 13%。
进口端方面,全球葵花籽进口需求集中于土耳其与欧盟,二者合计占全球总进口量约 60%;美国、中国、巴基斯坦为次要进口市场,合计占比约 10%。2026/27 年度全球葵花籽进口总量预计 340.2 万吨。其中土耳其进口预计100万吨,货源主要来自摩尔多瓦、罗马尼亚、乌克兰与中国;欧盟进口预计110 万吨,供给集中在摩尔多瓦、乌克兰。
3.2 全球葵花籽油供需格局
全球葵花籽油供应
全球葵花籽油产能集中在也俄罗斯、乌克兰、欧盟、阿根廷四大区域,和葵花籽产区高度重合。
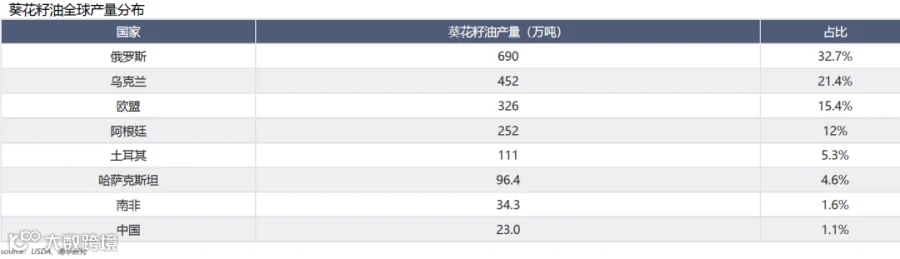
USDA数据显示,2025/26年度,俄罗斯产量 690 万吨,占全球葵花籽总产量 32.7%,为全球第一大葵花籽油生产国;乌克兰产量 452 万吨,占比 21.4%,位列第二;欧盟产量 326 万吨,占比 15.4%;阿根廷产量 252 万吨,占比 12%,四国合计葵花籽产量占全球近 82%,是葵油供给的核心来源。土耳其、哈萨克斯坦为次要产区;中国葵油产量23万吨,仅占全球 1.1%。
2016-2025市场年全球葵花籽油十年平均产量2017万吨,十年复合年均增速1%,整体保持缓慢增长。2024/25 年度全球葵油产量 2041 万吨;2025/26 年度产量增至2108 万吨,同比提升 3%。
全球葵花籽油需求
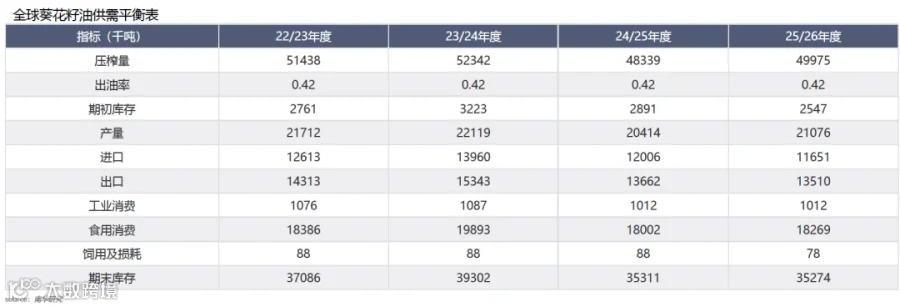
全球葵花籽油需求主要是食用需求,欧盟以约5,025千吨的食用消费稳居全球最大需求方,但自产量难以完全覆盖,仍需年均约2,300~3,000千吨进口补充;印度以3,630千吨的消费量成为第一大需求国,其本土压榨量仅约100千吨、供给几乎完全依赖进口,是国际价格波动最直接的承受者;俄罗斯则作为最大生产国其1.89万千吨的压榨量在满足国内约2,700千吨总消费后仍有约5,100千吨出口能力;中国大约有消费1,411千吨消费量,其中约八成靠进口;土耳其消费1,465千吨、进口1,600千吨,同时还有约1,100千吨转出口,扮演黑海贸易中转枢纽角色,出口目的地主要有中东及北非国家。

全球葵花籽油贸易物流
26/27年度全球全球葵花籽油出口量预计达15,968千吨,较25/26的13,589千吨大幅回升约17.5%,其中俄罗斯与乌克兰合计占全球出口约63%,乌克兰自24/25年出口受挫后持续恢复,26/27年度重回5,000千吨,货物经黑海港口流向地中海和亚洲;哈萨克斯坦作为新兴出口国极快速崛起,出口量从22/23年度的314千吨至26/27年度的950千吨,主要经陆路和中转流向中亚、中国及伊朗;阿根廷则是南半球唯一出口核心国,每年出口200万吨左右的葵花籽油。需求端,印度以385万吨的进口量连续稳坐全球头号买家,欧盟、中国为另外两大净进口目的地;土耳其为中转枢纽,将黑海原油分流至中东和北非。
葵油分市场概述
4.1 俄罗斯:全球第一大葵油出口国
俄罗斯是全球葵花籽与葵花籽油产业的核心供给地:葵籽产量占全球约32%,葵油产量占全球约32.7%,葵油出口占全球约30%-33%。2025/26年度,俄罗斯二十年来首次超越乌克兰成为全球第一大葵油出口国,黑海葵油定价权进一步向俄罗斯倾斜。
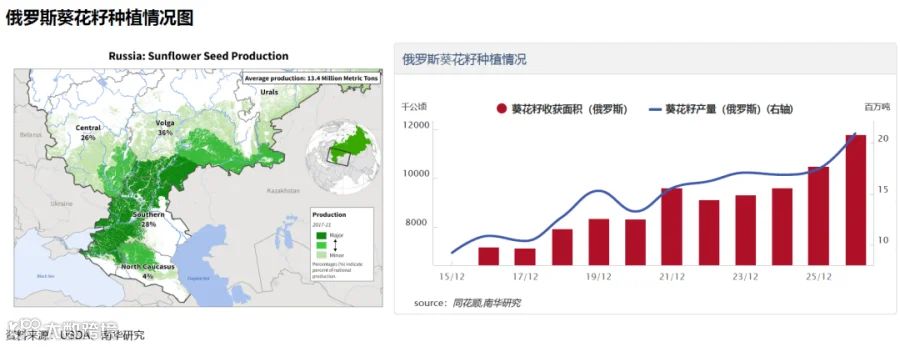
俄罗斯葵花籽种植高度集中于南部联邦区和北高加索联邦区,近年来向伏尔加沿岸联邦区和西伯利亚扩张。收获面积从22/23年度的911.1万公顷稳步扩大至25/26年度的1050万公顷。然而,在面积扩张的同时,单产却从23/24年度的1.84吨/公顷逐年下滑至25/26年度的1.67吨/公顷。单产降低的核心原因在于极端天气与种子质量下降,气候变暖带来气候扰动,同时俄罗斯葵花种子长期与欧美育种企业合作,俄乌冲突后欧美资本大量撤出俄罗斯,俄罗斯在葵花籽种子上被动进行国产替代。依靠面积扩张对冲单产下滑,总产量仍从1625.4万吨攀升至1750万吨。在需求端,国内压榨量从22/23年度的1570万吨稳步增长至25/26年度的1670万吨。出口方面则随黑海地缘呈现明显波动,从22/23年度的26万吨升至23/24年度的37.5万吨后,在24/25年度回落至20万吨,并于25/26年度恢复至30万吨。
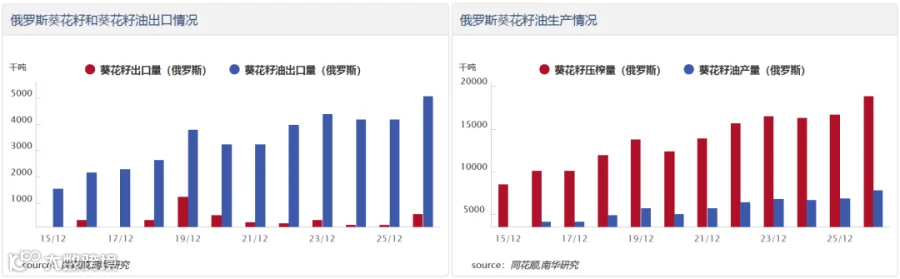
俄罗斯葵花籽油市场压榨量受原料端波动影响,葵花籽油产量从648.4万吨增至689.7万吨,提取率则常年稳定在0.41左右。俄罗斯葵花籽油国内食用消费维持在200万吨上下,内需刚需稳健,基本自给自足;出口量则年超400万吨,但受关税政策以及黑海局势的影响波动较大。俄乌爆发冲突以来,俄罗斯葵花籽压榨产能受到影响,期末库存从22/23年度的34.6万吨大幅去库至24/25年度的19.5万吨低位,目前冲突常态化,随着葵花籽产量的增加俄罗斯葵花籽油压榨量同步提高,但2026年度出口受阻,库存回升至31.8万吨。
对于2026/27年度,市场供需规模进一步放大。压榨量预估大幅跃升至1890万吨,带动产量增至780.6万吨。需求端,出口量预估进一步攀升至510万吨,国内总消费量预计增至270万吨,其中食用消费稳步增长至217.5万吨。整体上,俄罗斯葵花籽油市场高度出口渠道的畅通,国内市场在自给自足的基础上,正积极通过增加出口来消化庞大的原料及成品供应。
出口政策方面,俄罗斯实行浮动关税制。2020年至2021年,全球葵花籽油价格从每吨不足800美元飙升至1200美元以上,俄罗斯国内通胀压力陡增,初期补贴加工企业的政策效果有限。为平抑物价,俄政府于2021年9月启动“葵花籽油阻尼器”机制,也就是浮动出口关税。该机制计算公式为“关税=(指示价格 − 基准价格)× 70%”,其中基准价固定为8.25万卢布/吨,指示价格为农业部公布的上月市场均价。当市场价高于基准价时,超出部分的70%被征为关税,抑制出口以保障国内供应;当市场价低于基准价时,关税自动归零,为出口松绑。
在原料端,俄罗斯对葵花籽出口实施“50%且不低于3.2万卢布/吨”的高额复合关税。目前,俄政府已将上述葵花籽及油脂产品的出口限制措施延长至2028年8月31日。
4.2 乌克兰:战火下的欧洲粮仓
乌克兰是全球油葵核心主产国,葵花籽种植集中于南部黑海沿岸的敖德萨、尼古拉耶夫、赫尔松等区域,光热土壤条件适宜油葵生长。从USDA数据显示,2026/27年度葵花籽收获面积预计580万公顷,单产修复至2.24吨/公顷,总产量回升至1300万吨,较2025/26减产年份的1070万吨明显反弹。从历史周期看,油葵播种面积2021/22年度曾达到710万公顷的高点,此后战争影响乌克兰农业受到严重打击,尤其是作为前线的乌东四州。

乌克兰压榨产能也主要布局在黑海、多瑙河港口周边,便于成品直接外运。26/27市场年度预估葵花籽压榨量1260 万吨,压榨占比接近总产量 97%,行业出油率稳定在 43%,折算葵花籽油产量 541.8 万吨。本土葵油消费体量较小且刚性稳定,国内总消费仅 47 万吨,其中食用消费 44 万吨、工业消费 3 万吨,绝大部分葵油用于出口。
贸易层面,乌克兰葵花籽原料留在本土加工、成品对外出口。葵花籽基本自给自足,26/27年度进口预计仅3万吨,出口仅10万吨,原籽贸易体量极低,政策引导下限制初级籽料外流;葵花籽油基本无进口需求,依靠本土压榨供给,本年度葵油出口预估500 万吨,较 25/26 年度 403.6 万吨显著回升。出口流向主要是欧盟,印度和中东地区有少量出口,自从俄乌冲突后我国进口乌克兰葵油量逐渐减少。物流高度依赖黑海航运走廊,多瑙河内河、陆路作为补充,但替代渠道运输成本偏高;船舶保险、航道安全直接影响月度发运量,是短期出口节奏的核心扰动因素。

出口政策方面,由于乌克兰葵籽出口征收10%的出口关税,以及国内压榨厂商旺盛的需求,长期以来乌克兰超过95%的葵籽留在国内进行压榨,几乎不出口葵花籽。虽然在与欧盟的贸易协定中,近年来葵籽的出口关税一直在逐渐降低,但并未对葵籽的出口造成影响。黑海地区局势导致全球葵油供给的严重短缺,变相的增加了对自乌克兰的葵籽的需求。乌克兰国内压榨厂因战争导致的产能受损,以及油脂在出口运输中对罐容的特殊要求,导致乌克兰在2021-2022年葵籽出口量大增,达到150万吨量级。大部分出口葵籽直接在邻国(如罗马尼亚、保加利亚)的工厂进行压榨,以缓解欧盟油脂短缺。同时2022年乌克兰取消葵花籽油出口许可,鼓励葵油出口。
4.3 欧盟:稳定的葵花籽油消费市场
欧盟油葵种植集中于罗马尼亚、保加利亚、匈牙利、法国、西班牙等中东欧及南欧成员国,气候条件适配油葵生长,但整体单产水平低于黑海主产国,尤其是近年来西欧南欧种植端夏季高温干旱的情况愈发严重,影响葵花籽生长。整体上欧盟消费市场潜力巨大,本土葵花籽供给无法满足压榨需求,除了内部罗马尼亚西班牙等国,每年还需要从乌克兰、摩尔多瓦进口葵花籽补足原料缺口。
压榨方面,2026/27市场年度预估葵花籽压榨量9.1百万吨,出油率稳定在42%。欧盟压榨产品主要服务区域内民生消费,预计今年区域内总消费达到5588千吨,食用消费5025千吨、工业消费560千吨。主要的压榨国家是法国、匈牙利、意大利、罗马尼亚、德国等。东欧的罗马尼亚和保加利亚的葵花籽油价格受到黑海的冲击更大,竞争更激烈,压榨利润较低。
贸易维度上欧盟呈现葵花籽大量进口、葵油大进大出的特征。葵花籽方面,26/27年度进口预估1200千吨,出口550千吨,净进口格局,需要持续从黑海区域、其他产区调入葵花籽弥补本土原料缺口;葵花籽油方面自给不足,26/27年度葵油进口预估2700千吨,同时保留850千吨的出口量,出口目的地主要有巴基斯坦,土耳其等。
欧盟针对油籽产业链政策以共同农业政策(CAP)为基础,核心目标是稳定区域农业生产、保障内部食用油安全、降低外部供给冲击风险。种植端依托共同农业补贴体系,对油葵种植农户提供基础种植补贴,调节成员国油葵播种意愿。俄乌冲突后,欧盟对俄罗斯、白俄罗斯油脂增收大量惩罚性关税,同时对乌克兰农产品实行关税豁免,引发罗马尼亚、保加利亚等国农民的强烈反对,为应对乌克兰廉价农产品的冲击,直至当前欧盟国家的进出口政策仍未达成统一意见,波兰、罗马尼亚、匈牙利、斯洛伐克和保加利亚依然限制乌克兰葵花籽进入市场。
欧盟葵花籽种植情况

4.4 阿根廷:南半球错峰供给的出口核心
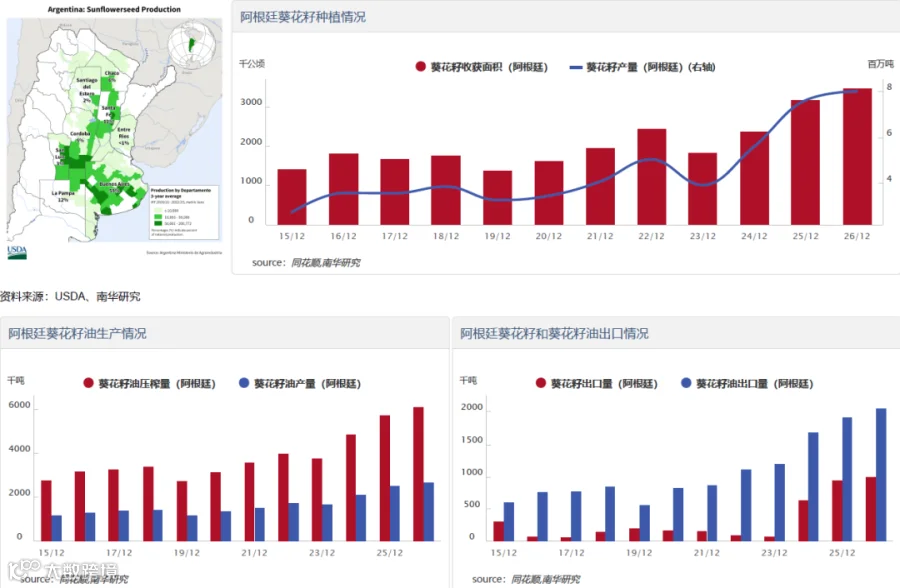
阿根廷是南半球核心葵花籽主产国,种植主要集中于圣塔菲省北部与布宜诺斯艾利斯省南部,依托优质土壤条件,油葵单产水平较高。 葵花籽总产量8百万吨左右,且连续多年呈扩张趋势。阿根廷葵花籽基本自给,进口几乎可以忽略,种植端的核心风险来自拉尼娜/厄尔尼诺带来的季节性降水波动,同时大豆、玉米比价持续影响农户种植选择。
阿根廷拥有南美地区规模领先的葵花籽压榨体系,产能集中在产区附近及港口周边。葵花籽年压榨量6.1百万吨,出油率稳定在 44%。阿根廷葵花籽年进口仅1千吨左右,出口1000千吨,本土产出葵花籽优先供给国内压榨,剩余籽料对外出口,国内葵油消费体量偏低,绝大部分葵油用于出口,年出口量达到2百万吨,是全球重要的葵油出口供给来源。阿根廷葵油出口主要是精炼高品质油,主要销往印度、中国、北美等消费市场。维特拉是阿根廷主要葵花籽油出口商。为鼓励出口,2023年4月阿根廷政府宣布将包括大豆制品、生物柴油和葵花籽在内的农产品引入出口优惠汇率政策,实行300比索/美元的优惠兑换,极大增加了阿根廷葵油的市场竞争力。
阿根廷葵花籽种植情况
总 结
葵花籽油生产高度集中,消费高度分散。供给端严重依赖俄罗斯与乌克兰两国,意味着全球葵油的边际定价权高度集中在黑海,俄乌的天气、政策或港口事件,都会被放大成全球价格波动。从消费上来看,葵油消费遍布欧洲、亚洲、非洲和美洲,主要消费国大多不是主产国。欧盟、印度、土耳其、中国是主要进口方。
任何单一进口国的采购变化都难以主导价格。从贸易角度上看,全球大约90%的葵花籽在产国完成压榨,国际贸易以毛油为主要载体,这也导致了葵油进口国的套保需求天然存在:货在海外生产、在国内精炼,价格风险跨越了整个海运段,受地缘和运费波动风险较大。
整体来看,全球葵油市场的供需格局决定了它是一个“小品种、大波动”的油脂:供给集中在一个区域,需求分散在半个地球;价格不取决于总量平衡,而取决于黑海的港口、政策和任何一个意外事件。 对进口依存度超过七成的中国而言,这样的品种急切需要价格风险管理工具,这正是葵花籽油期货的逻辑起点。
作者:南华研究院 陈晨Z0022868、施哲F03157308
