

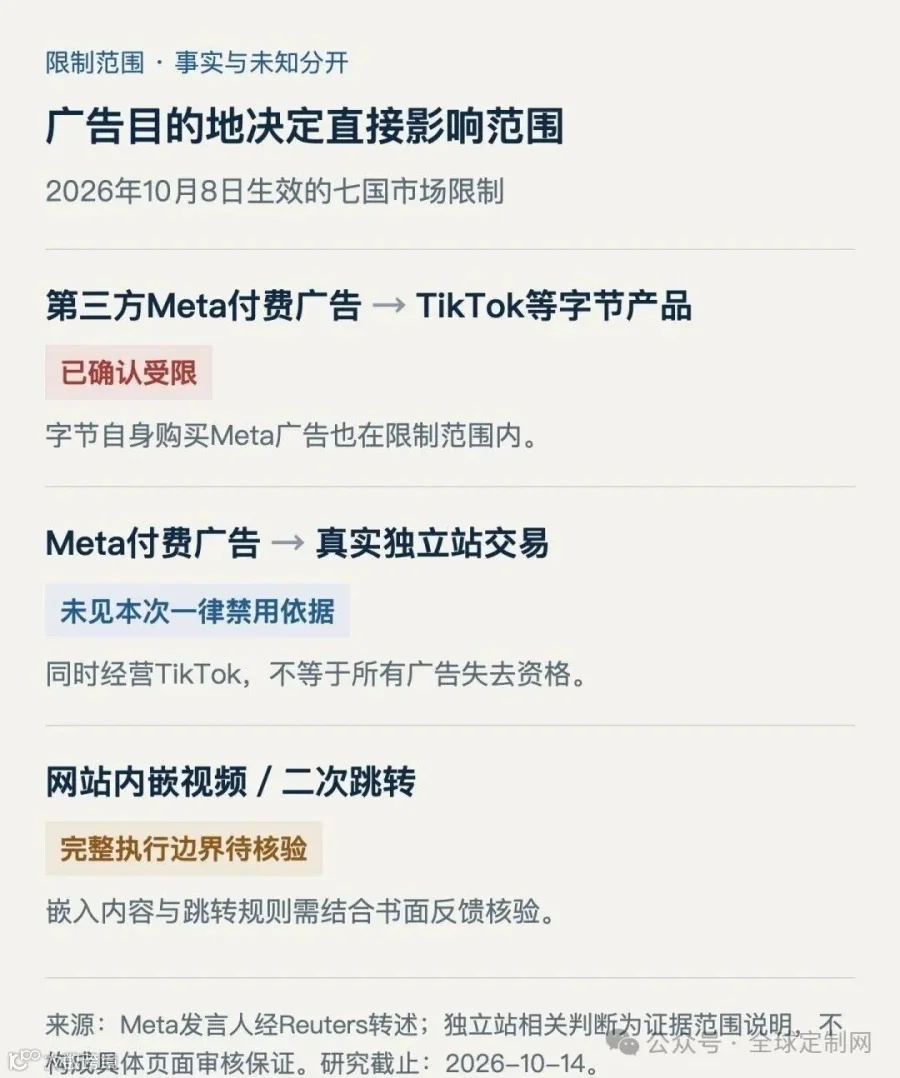
2026年10月,跨境电商“流量搬运”时代宣告终结。自10月8日起,Meta在美国、加拿大、埃及、印尼、日本、泰国、越南等7个国家和地区,全面限制字节跳动及其第三方代理投放导向TikTok的广告。这一举措标志着平台间流量壁垒的彻底固化。
01 Meta财报背后的资本焦虑
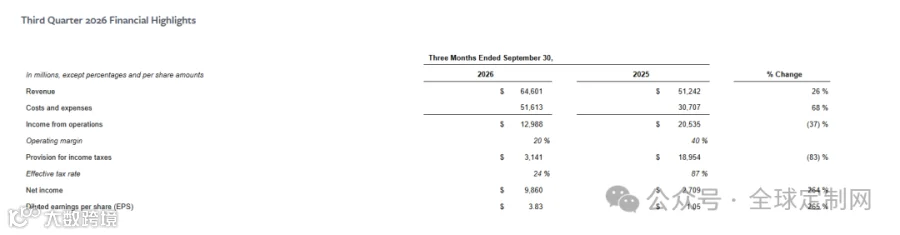
10月22日公布的Meta三季报显示,其营收达645.84亿美元,同比增长26.2%,创历史新高。然而,亮眼的营收数据下掩盖着严峻的经营现实:当季资本开支高达349.1亿美元,超出经营现金流327.9亿美元,导致自由现金流转负。这是Meta上市以来首次出现季度自由现金流为负的情况。
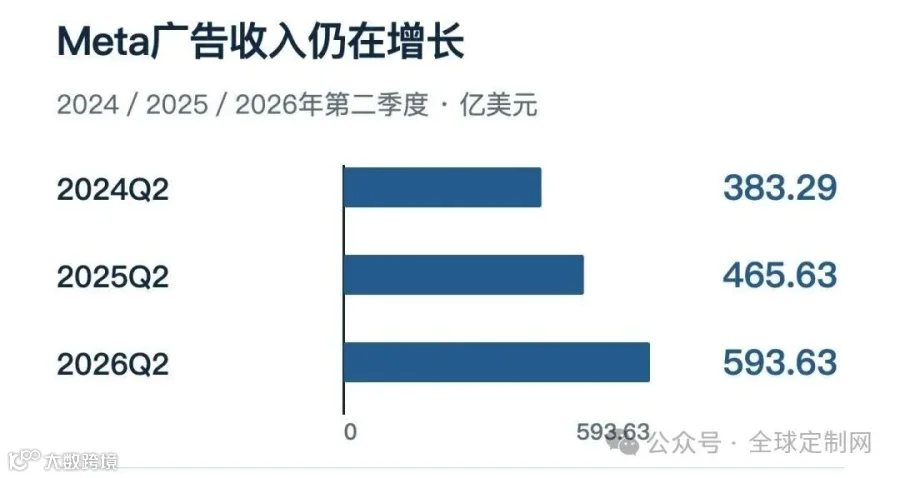
根据指引,Meta全年资本开支已上调至1350亿至1450亿美元,其中大部分投入AI基础设施。未来支出承诺高达8250亿美元,而账面长期债务为809亿美元。巨额资金被锁定在数据中心与算力建设中,使得广告收入成为维持现金流的关键支柱。二季度全球广告收入达593.63亿美元,同比增长27%,凸显了Meta对广告业务的极度依赖。
此外,加州“40号提案”若通过,将对高净值个人征收一次性所得税。为避免扎克伯格因缴税出售股权导致投票权稀释,董事会为其设立无投票权C类股,并绑定其居住地在加州的条件。这一股权结构的调整,进一步将创始人利益与公司短期现金流表现捆绑,迫使管理层在广告变现上采取更激进策略。
02 平台封闭化:从技术对抗到条款封锁
9月8日,Meta推出AI助手Muse,具备自主浏览网页、填写表单及下单能力。然而,9月20日,亚马逊以违反《使用条款》为由,禁止Muse访问其平台。此前,法院曾推翻针对Perplexity的禁令,认定AI代理仅为工具而非黑客行为。但法官在脚注中提示,平台可通过服务条款进行管控。

亚马逊此举并非反对AI代理本身,其自有服务“Buy for Me”同样提供跨站下单功能,2025年广告收入已达686亿美元。封禁外部Agent的本质,在于保护自身作为交易入口的控制权。平台无需在技术上战胜AI,只需通过用户协议即可构建法律壁垒,这一逻辑可复制于所有拥有封闭生态的平台。

03 重点市场警示:四国成流量封锁重灾区
此次Meta的限制行动覆盖七国,其中印尼、日本、泰国、越南四国同时上榜,极具警示意义。这四个国家是中国跨境电商的核心货盘来源地与主要消费市场。过去两年,许多卖家依靠“Meta买量+TikTok直播成交”的模式实现增长。Meta切断这一链路,意在防止用户流失至竞争对手平台,确保流量在其生态内闭环转化。

目前,广告导向独立站尚未被完全禁止,但若落地页仅作为中转并将用户导回TikTok,仍会被判定违规。审核核心在于最终去向,单纯的跳转页面无法规避监管。
04 创新者窘境:广告效率的自我消解
Meta正陷入典型的“创新者窘境”。其巨额资本开支转化为AI算力,催生了如Muse等能自主比价、下单的AI助手。这类工具提升了用户体验,却绕过了传统广告展示环节,导致广告归因链路断裂,投放效率下降。为维持收入,卖家不得不增加广告预算,形成“花钱养对手”的悖论。

对卖家而言,两大影响亟待关注:一是品牌溢价削弱,AI决策基于参数、评分、物流时效等客观数据,而非营销故事;二是归因黑箱化,Agent代劳下单后,后台缺失素材、受众及触点数据,导致优化反馈回路中断,广告投放失去方向。
05 应对策略:重构资产与合规经营
随着跨平台链路被封、落地页价值降低及货架入口封闭,卖家需重新梳理核心资产:
- 结构化商品数据:完善参数、库存、履约时效及退换政策,使其易于被AI读取和理解。这类似于SEO,但服务对象从搜索算法转变为决策算法。
- 品牌自然搜索:强化品牌心智,促使用户主动搜索品牌名,获取不受平台门禁拦截的自然流量。
- 私有客户关系:建立合法且可直接触达的用户连接,摆脱对平台公域流量的单一依赖。
建议采取“平台合规+独立站深耕”的双轨策略。在独立站上接入Shop MCP、Shop Pay等标准化接口,确保商品信息能被AI顺畅识别与抓取。平台筑墙之际,独立站应致力于修路,保持中立性与开放性。
06 结语
时代的真正转折,或许将是首家平台与AI厂商签署正式分成协议之时。届时,AI将从“入侵者”变为“渠道商”。对卖家而言,当下的核心任务是在此之前,将自身打造为AI必须优先推荐的优质供给方。门禁的存在并非为了阻挡所有人,而是为了决定由谁来支付“过路费”。