


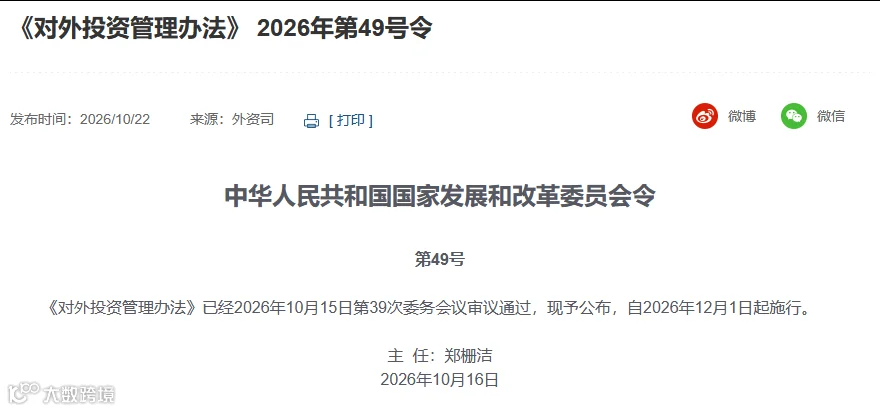
这意味着,企业赴境外设子公司、收购股权、建厂所依据的核准备案规则,进入新周期。新办法共76条,框架总体延续,但报告义务明显加码。
111号令退役
2017年,发改委以第11号令发布《企业境外投资管理办法》。此后近九年,境内企业赴境外设子公司、收购股权、建厂,走核准还是备案,依据都是这份文件。
2主体扩围
11号令主要面向境内企业和非企业组织。新办法明确:投资者包括境内企业、其他组织和居民个人——个人第一次被纳入发改委对外投资管理办法的适用范围。
这意味着,个人以自有资产开展境外投资,有了明确的制度通道。备案机关也划定了:居民个人做非敏感类对外投资,向户籍所在地或经常居住地的省级发改部门备案。
3报告加码
存续期间,报告义务明显加密,主要有三份:
1、重大不利情况报告(第53条)
发生外派人员重大伤亡、境外资产重大损失、损害我国与有关国家外交关系,或外方要求提供技术、数据、转让处分股权资产以致威胁国家利益的,应当立即通过网络系统报告。
2、对外投资信息年度报告(第54条)
新设制度,每年6月30日前报送截至上年末的信息。
3、完成或终止情况报告(第42条)
完成或者终止之日起10个工作日内提交。(未按规定报告的,责令限期改正;情节严重或逾期不改的,投资者及有关责任人会被警告或者通报批评)
4监管收紧
境外子公司再往外投资,报告制度进一步补齐:
1、境外再投资报告(第14条)
通过控制的境外企业、其他组织做非敏感类对外投资,实施投资前10个工作日提交报告;通过境外企业对境内返程投资的,同样适用。
2、前期工作情况报告(第41条)
中方投资额1亿美元及以上,或关乎我国与有关国家外交关系的项目,开展重要前期工作前10个工作日提交报告。重要前期工作,包括对外方政府作出投资承诺、签署投资协议等。
两类报告和核准、备案一样,统一通过网络系统办理,具体要求以发改委后续发布为准。
5总体延续
这次修订的基调是“总体延续”:敏感类核准、非敏感类备案的框架没有推翻,分类分级逻辑不变。
新办法也与现行制度做了衔接:通过QDII、港股通、跨境理财通等在境外金融市场投资,不适用核准、备案、报告的规定——除非实施后取得被投企业控制权,或合计持股比例达到10%的整数倍。
一句话:不用恐慌,但不能不看。规则没有推倒重来,但义务更细、更密。
6三个重点
1、还没办ODI、但有境外架构规划的
现在正是了解新规的时候。别拿旧攻略硬套新流程,等格式文本和问题解答发布后再对照申报。
2、正在办的
赶在12月1日前,和经办方确认流程节点、材料清单会不会调整,避免材料白做。
3、已经投出去的
12月之后,留意年度报告和境外再投资报告的新要求,别因为漏报找麻烦。
有跨境财税合规需求,欢迎后台留言或添加客服微信
抖航跨境 ·全球跨境电商财税卓越服务商
