

据媒体报道,近日,黄酒龙头古越龙山(600059.SH)亮相2026年酒博会,“青花醉”库藏系列全球首发,“国酿”占据高端精品展区,“无高低”则在青春微醺展区吸引年轻消费者驻足。
扣非净利5268万元,非经常性损益占比超四成
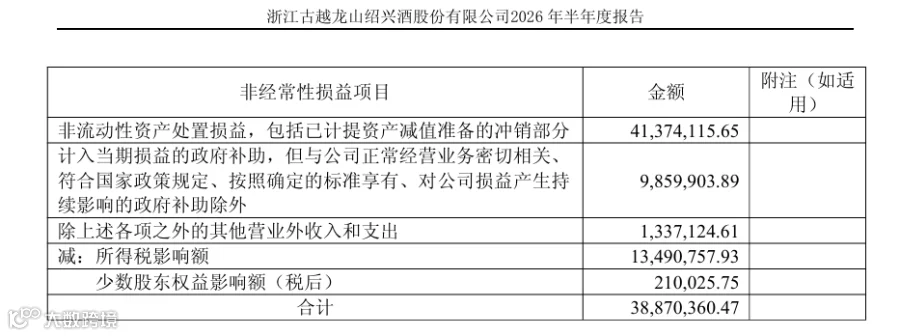
数据显示,古越龙山2026年上半年实现营业收入7.87亿元,同比下降11.89%;归属于上市公司股东的净利润9155.64万元,同比增长1.38%;扣非净利润5268.60万元,同比大跌34.94%;经营活动产生的现金流量净额为-3.10亿元,上年同期为-1.50亿元,净流出同比扩大1.60亿元。
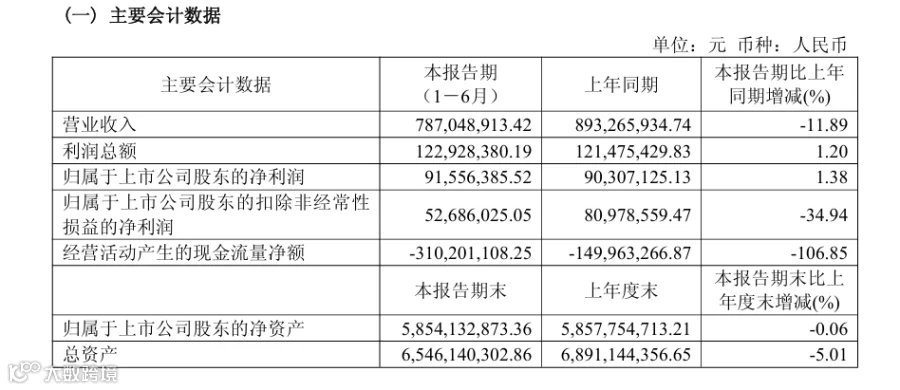
上半年公司非经常性损益合计3887.04万元,其中非流动性资产处置损益高达4137.41万元,政府补助985.99万元。据财迅通观察,古越龙山归母净利润的四成以上来自非经常性损益,表面微增,盈利质量却已明显恶化,扣非净利润的萎缩幅度远甚于表观利润所呈现的水平。
此外,毛利端改善未能传导至利润端。上半年营业成本降幅大于营收,综合毛利率提升至40.62%,产品结构确实在向上走;但费用端扩张吞噬了这部分红利:销售费用1.33亿元、同比增长11.03%,研发费用3267.06万元、同比激增87.15%,财务费用从上年同期的-2313.68万元升至-499.36万元,主要因利息收入从2301.15万元骤降至550.75万元,账上资金的“利息红利”正在消退,对利润的缓冲作用明显减弱。
浙江营收降22.31%,经销商净减少26家
分区域看,浙江地区上半年营收2.01亿元,同比下滑22.31%,是各区域中降幅最大的市场,大本营失速最为严重;江苏地区营收6595.74万元,同比下滑12.99%;其它地区营收3.11亿元,同比下滑10.98%。唯一微增的是上海地区,共实现营收1.77亿元,同比增长0.34%。财迅通分析发现,公司江浙沪以外市场收入占比已超40%,但省外市场同样下滑近11%,全国化拓展尚未形成足以对冲核心市场收缩的新增长极。

分渠道看,批发代理渠道营收5.42亿元、同比下滑17.44%,是营收下滑的主要来源;直销(含团购)2.14亿元、同比增长4.37%,线上渠道1—6月1.54亿元、同比增长10.17%。渠道结构正从传统批发向直销、线上迁移,但批发端收缩过大,新渠道增量补不上缺口。

批发渠道收缩的同时,经销商数量也在净流出。期末总数2012家,报告期内新增102家、减少128家,净减少26家,其中浙江减少25家、江苏减少35家、其它地区减少62家。合同负债4708.12万元、较期初骤降60.05%。公司称这与控量稳价策略相关;但从降幅看,渠道打款意愿偏弱同样不容忽视。
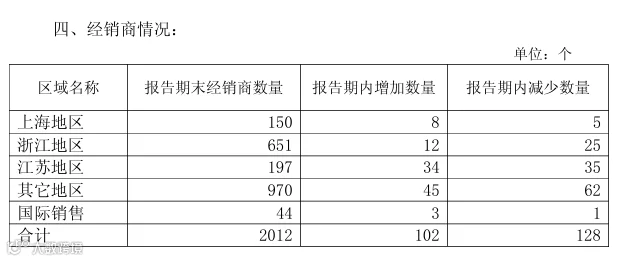
期末存货19.07亿元,较上年末的18.68亿元进一步增加,在营收下滑背景下,后续动销与跌价风险仍需留意。经营活动现金流量净额为-3.10亿元,公司称主要系营收减少所致,收入端收缩而支出相对刚性,共同导致现金净流出翻倍扩大。
青花醉增35.17%,尚难对冲普通酒收缩
为摆脱主业盈利承压的局面,古越龙山持续推进高端化、年轻化、数字化、全球化四条线。高端化方面,“国酿”“青花醉”高端系列销售同比增长9.81%,青花醉系列同比增长35.17%,其中20年陈增长53.03%,限量款“白玉”3月底售罄,“只此青玉”实行配额制稳价。年轻化方面,“无高低”产品累计销量突破500万瓶,江浙沪以外收入占比超60%。全球化方面,已入驻400多家日本餐饮门店,绍兴酒首次纳入麒麟啤酒评价体系,并成功落地俄罗斯、柬埔寨、加拿大等新兴市场。
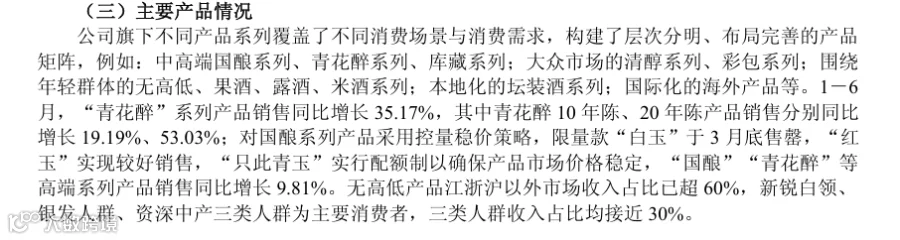
但从半年报数据看,高端系列9.81%的增长,尚不足以对冲普通酒17.29%的下滑,批发渠道同期亦收缩17.44%。中高档酒收入5.60亿元、同比-9.92%,普通酒2.13亿元、同比-17.29%。高端系列的增量尚不足以撑起大盘。2025年公司扣非净利润已同比下降15.73%,2026年上半年降幅扩大至-34.94%,主业盈利的收缩在加速。
折旧压力将至,高端化兑现仍需时间
风险层面,半年报明确提示了固定资产折旧压力:黄酒产业园(一期)生产区域已全面建成投用,转固金额12.71亿元,后续年度折旧费用将显著增加,可能对净资产收益率、每股收益形成阶段性摊薄。这意味着下半年不仅要扛营收下滑和费用上升,还要消化新增折旧。
此外,市场竞争、原材料成本波动、食品安全等常规风险仍在。黄酒消费区域性强、新兴酒饮替代竞争加剧,公司在浙江以外市场仍需面对当地品牌的挤压,推广成本高企的问题短期难解。
股东回报方面,公司2025年度每10股派0.90元、共派8024.73万元,按2025年归母净利润2.22亿元计算,分红比例约36.1%;已完成回购1990.57万股、金额约2.01亿元,用于员工持股或股权激励。在业绩承压期仍坚持分红与回购,态度是明确的。
综合来看,古越龙山正处于传统主业收缩、高端化尚未成型的交替期。营收下滑、扣非净利大跌、合同负债骤降,已明显拖累当期业绩;高端系列和年轻化产品虽保持增长,仍不足以对冲大众酒和批发渠道下滑。随着黄酒产业园转固后折旧逐步体现,高端增速能否覆盖折旧与费用增量,批发渠道能否止跌、浙江市场能否企稳,将是判断关键。
【免责声明】:以上内容不构成投资建议,不代表刊登平台之观点,市场有风险,投资需谨慎,请独立判断和决策。如因使用本报告(文章)而采取的行动,财迅通均不承担相关责任。
核心团队由一帮跨学科、有复合能力的成员构成,在产业数字化、科技金融、财经媒体三大领域拥有平均8年以上的积累,曾参与开发过百万级用户的内容创作和数字化报告系统,洞悉资本信号传导机制,熟知监管语境与投资者认知规律。成员经过5年的实战磨合,形成独特的“数据洞察-价值编码-精准触达”协作范式,曾服务300+上市企业及行业组织。