大数跨境

LCC 市值增长研究院|一半A股不到60亿,你该先挥哪一剑

LCC 市值增长研究院|一半A股不到60亿,你该先挥哪一剑 上市公司俱乐部
2026-10-23
4
导读:市值管理的真需求,藏在结构里,不在口号里。很多人一上来就问「我公司该怎么做市值管理」,但更该先问的是:你在 A 股的哪个位置?
市值管理的真需求,藏在结构里,不在口号里。
很多人一上来就问「我公司该怎么做市值管理」,但更该先问的是:你在 A 股的哪个位置?
用 2026 年三季度末的一个时点,把全市场拆开看,答案会比想象中清楚。
A 股的家数在长,存量市值在缩
一半的公司市值不到 60 亿
被规则点名「必须做市值管理」的只有 7.3%
这三个事实放在一起,决定了三件很现实的事:谁现在有真需求、每一层市值该先挥哪一剑、以及什么样的方案一开始就是错的。
一、三个数字,三层读法
 
截至 2026 年 9 月 30 日收盘,沪深北三个交易所共 5,576 家 A 股上市公司,总市值 126.17 万亿元,流通市值 96.60 万亿元,平均市值 226.85 亿元,市值中位数只有 59.68 亿元。
同一个「126 万亿」,有三种读法:
表 1|总量指标的三层读法
读法
数字
说明什么
名义总量
126.17 万亿,与年初 126.12 万亿几乎持平
看起来「稳」——稳的是总量,不是个体
可比存量
剔除年内新上市 123 家后,5,436 家从 126.12 万亿降至 119.28 万亿,减少 6.83 万亿(-5.42%)
存量资产在贬值,需求由「账面损失」驱动
增量供给
123 家新上市贡献 6.47 万亿,平均每家 526 亿
总量靠 IPO 补,尤其靠超大型 IPO
第三条常被误读成安慰:新股把总量撑住了,所以存量没那么差。恰恰相反——新股红利与存量公司无关。
把 6.83 万亿除以 5,436 家,是每家平均蒸发 12.56 亿元。对一家 60 亿市值的公司,这是它的五分之一。
前者是董事长的体感,后者只是统计。
还有一个更刺眼的对照:6.83 万亿,相当于全市场最小那 42.4%(2,358 家)公司总市值之和的 93.7%。前三季度存量蒸发掉的钱,几乎等于「最小一半公司」的全部身家。
二、五个台阶:67.5%家数,13.5%市值
 
按市值切开,A 股是五层,不是一条连续的坡:
表 2|五层市值台阶:家数、家数占比与市值占比
市值区间
家数
家数占比
市值占比
50 亿以下
2,358
42.4%
5.8%
50–100 亿
1,396
25.1%
7.8%
100–500 亿
1,417
25.5%
23.0%
500–1000 亿
204
3.7%
11.2%
1000 亿以上
187
3.4%
52.2%
50 亿以下加 50–100 亿,合计 67.5% 的家数,只占 13.5% 的市值。这是一个「量」的市场,不是「价」的市场——只能靠标准化与批量触达,没法一家一家做深度陪跑。
1,000 亿以上 187 家(3.4%)占了 52.2% 的市值,前 30 家占 30.2%。头部化还在继续,中小市值的「自然修复」不会发生。
腰部(50–500 亿)是另一回事:2,813 家、50.5% 的家数,对应 30.8% 的市值。付费能力与增长弹性同时具备的区间,就在这里。
三、三个反直觉的发现
 
1. 均值是中位数的 3.8 倍,所以「平均一家公司多大」这个问法本身是错的
均值 226.85 亿 ÷ 中位数 59.68 亿 = 3.8。极端右偏。凡是按「A 股平均一家公司多大」做服务分层、定价、人员配置的方案,都会系统性高估客户规模。
纪律:分层按中位数与分位切,不按均值切。
2. 科创板用 44% 的利润,拿到了与沪主板相同的市值中位数
科创板市值中位数 79.2 亿、PE 中位数 64.6 倍,隐含净利约 1.23 亿;沪主板市值中位数 77.2 亿、PE 27.6 倍,隐含净利约 2.80 亿。
同样一个市值中位数,科创板公司只需要沪主板 44% 的利润。这是「赛道与科创属性」真实的定价力——但它只能靠业务搬,不能靠改名搬。全行业 PE 中位数最高(卫生 93.2)与最低(金融 12.1)相差 7.7 倍,且长期不收敛。
3. 市值越小,装资产的自由度反而越小
这一条最反直觉,也最常被说反。
三把尺子来自两部规章:30% 管「买多少触发要约」,50% 管「这笔买卖够不够重大」,100% 管「会不会构成借壳」。它们的分母都是上市公司自己。
表 3|装资产的自由度:分母越小,撞线越早
市值台阶
组内均值
触发 50% 重组
触发 100% 借壳
50 亿以下
30.9 亿
15.5 亿
30.9 亿
50–100 亿
70.1 亿
35.1 亿
70.1 亿
100–500 亿
205.1 亿
102.6 亿
205.1 亿
1000 亿以上
3,524.8 亿
1,762 亿
3,524.8 亿
一家 30 亿市值的公司,装 31 亿资产就撞 100% 线,要按 IPO 的发行条件与板块定位重审一遍,原控股股东锁 36 个月、其他以资产认购方锁 24 个月、持续督导 3 个会计年度。而千亿公司装 100 亿只占 2.8%,几乎没有约束。
所以「小市值好装资产」是错觉。分母决定自由度,撞线以后真正的成本是时间与确定性,不是合法性。
四、被规则点名的只有7.3%,集中在主板
 
《上市公司监管指引第 10 号》划了两条硬线:主要指数成份股公司必须建立市值管理制度;长期破净公司必须披露估值提升计划。
按巨潮公告逐条核验,截至三季度末,明确落地的法定动作池是 405 家(市值管理制度 238 家、估值提升计划 174 家、两者兼有 7 家),占 5,576 家的 7.26%。
破净是主板的病。174 家估值提升计划里,168 家在主板(96.6%),科创板与创业板合计只有 5 家。谈破净只找主板传统行业;对双创谈破净,谈不到痛处。
披露节奏就是销售日历。2026 年 4 月单月 126 家(31.1%)、2025 年 12 月 64 家、2025 年 4 月 49 家——两波制度潮,全踩在年报季。4 月、8 月、12 月的前一个月必须进场,其余月份做关系与内容。
剩下 92.7% 的公司没有法定动作义务。对它们说「你被点名了」是假话,只能用场子与内容去打——研习社、闭门会、调研行、白皮书。法定动作池是确定性,非确权市场是规模,两套打法不能混。
五、每一层市值,该先挥哪一剑

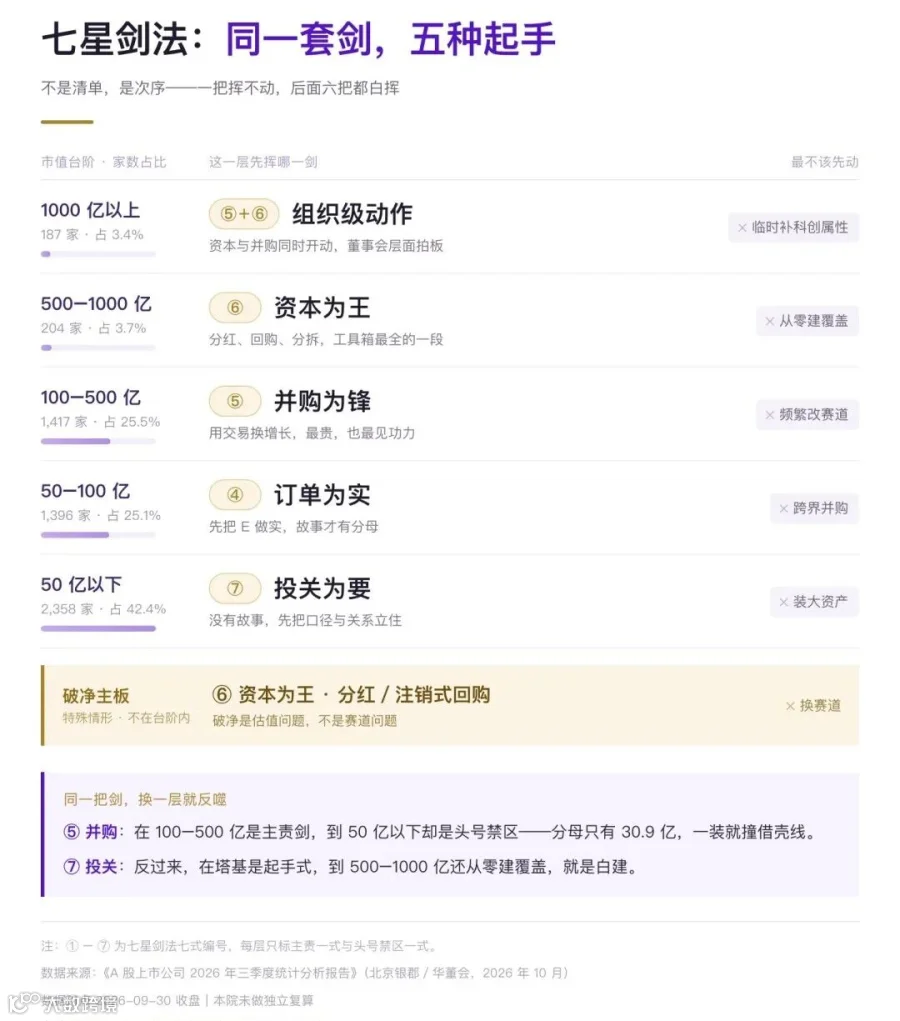
表 1|七星剑法分层出击:主责剑,与最不该先动的那一步
市值台阶

最不该先动
50 亿以下
⑦ 投关为要
⑤ 装大资产(分母太小,一装就撞借壳线)
50–100 亿
④ 订单为实
⑤ 跨界并购(先有 E,再换赛道)
100–500 亿
⑤ 并购为锋
① 频繁改赛道(口径一乱,机构就撤)
500–1000 亿
⑥ 资本为王
⑦ 从零建覆盖(覆盖已经不缺)
1000 亿以上
⑤+⑥(组织级)
② 临时补科创属性(审不过)
破净主板公司
⑥ 资本为王(分红、注销式回购)
① 换赛道(破净不是赛道问题)
注:最后一行为特殊情形——破净不是赛道问题,换赛道是最差的第一剑。
这张表的价值在于:它把「要不要做市值管理」这种空问题,换成了「这一层现在该动哪一步」的具体问题。同一套方法,在 30 亿公司和 3,000 亿公司身上,出手次序是相反的。
七星剑法不是清单,是次序:一把挥不动,后面六把都白挥。
六、三条纪律,我们自己也守着

不做市值承诺。报告与方案里不出现任何「能涨多少」的量化承诺——这不是保守,是《上市公司监管指引第 10 号》第十条明令禁止的。
不点评在审、在谈项目。涉及具体交易的信息,不打听、不记录、不传播。
引用第三方统计,必须同时署名与时点。本期结构统计沿用《A 股上市公司 2026 年三季度统计分析报告》(北京银郡/华董会,2026 年 10 月)的公开口径,时点 2026-09-30,本院未做独立复算;任何对外引用请一并标注来源与时点。
市值管理的主体是上市公司董事会,本院是服务方。这份报告不构成投资建议,不含任何个股评价。
结语:从看见结构,到选对次序

两篇读到这里,其实只回答了两个问题:你站在哪一层,以及这一层该按什么次序出手。
上篇是横向的。5,576 家公司摊在五个台阶上:42.4% 的家数只占 5.8% 的市值,3.4% 的家数拿走 52.2%;总量 126.17 万亿几乎没动,可比存量却缩了 6.83 万亿。结构不是背景板,它决定了每家公司手里工具的口径。
下篇是纵向的。七招排成一个次序,先打哪一招、在什么阶段最不该碰哪一招。次序错了,动作越漂亮越空转——在 30 亿的公司身上套 3,000 亿的打法,是最常见的错。
读完之后,可以带走三句话
01 先定位,再动作
答不出「我在第几层台阶」,后面所有动作都是猜。
02 分母决定自由度
市值越小,试错空间越窄:50 亿以下触发 50% 重组的临界值只有 15.5 亿。
03 确定性优先于想象
92.7% 的公司没有法定动作义务。先把手里的确定性做足,再谈规模。
这也是我们不写「能涨多少」的原因:估值是市场给的结果,不是可以承诺的指标;能确定的是结构、是次序、是这一步该不该迈。
结构决定你站在哪一层
次序决定你这一剑挥向哪里
关注「LCC 市值增长研究院」
第一时间收到分层观察与打法


END
图片


上市公司俱乐部


上市公司俱乐部是服务上市公司的链接平台,通过 “供需连协作引擎 + 蚂蚁链分账系统”,高效地帮助上市公司链接专家、资金、资源和并购标的。 

成立三年来汇聚了 700+ 实控人、8000+ 董监高、300+ 私募机构,目前在全国设有3个城市运营中心、600+ 链接官、15+ 分会。 

我们以 “链接全球资源,助力上市公司高质量发展” 为使命,致力于成为全球领先的上市公司服务协作生态圈。


▼
往期精彩回顾
▼

你好,我的名字叫上市公司俱乐部

链接750+上市公司,600+链接官的协作分佣网络

产业链调研行首站 | 走进全球光通信龙头亨通光电

产业链调研行第2站 |走进泰凌微(688591)

产业链调研行第3站 | 走进帝奥微(688381)

上市公司市值增长:从一套七星剑法,到一个能调资源的体系


【声明】内容源于网络
0
0
上市公司俱乐部
上市公司俱乐部是专注服务上市公司的链接平台,通过AI协作系统与蚂蚁链分钱账本,助力企业精准对接资金、客户、项目及产业资源。 平台汇聚700+实控人、8000+董监高、300+私募机构,在全国设有7个区域运营中心、600+链接官、30+分会。
内容 184
粉丝 0
上市公司俱乐部 上市公司俱乐部是专注服务上市公司的链接平台,通过AI协作系统与蚂蚁链分钱账本,助力企业精准对接资金、客户、项目及产业资源。 平台汇聚700+实控人、8000+董监高、300+私募机构,在全国设有7个区域运营中心、600+链接官、30+分会。
总阅读1.2k
粉丝0
内容184