


我们持有一稀缺标的:一家英国头部培育钻石DTC珠宝品牌,主营婚戒与钻石首饰,股东拟整体出售。本次交易由赛乐担任独家财务顾问,受托寻找合适买家。
过去三年,培育钻石重塑行业格局。随着天然钻石价格下行及中印毛坯产能释放,行业利润正从上游制造端快速向下游品牌与渠道端转移。
为何此时是最佳收购窗口
培育钻石上游已高度商品化,裸钻贸易利润空间被压缩。但在终端消费侧,消费者购买的是情感承诺与设计服务,而非单纯的克拉单价。掌握终端品牌与消费者信任,即掌握了产业链核心利润。对于国内生产商而言,自建海外品牌耗时久、风险高,收购成熟品牌是切入欧美市场的最优路径。
英国作为欧洲成熟的培育钻石消费市场,婚戒文化深厚且线上消费习惯普及。当前培育钻石在婚戒市场份额持续攀升,年轻一代更倾向于为设计与大克拉买单,而非支付天然钻石溢价。此时入场,可获得一个处于上升通道且根基稳固的品牌资产。

标的公司概况与核心竞争力
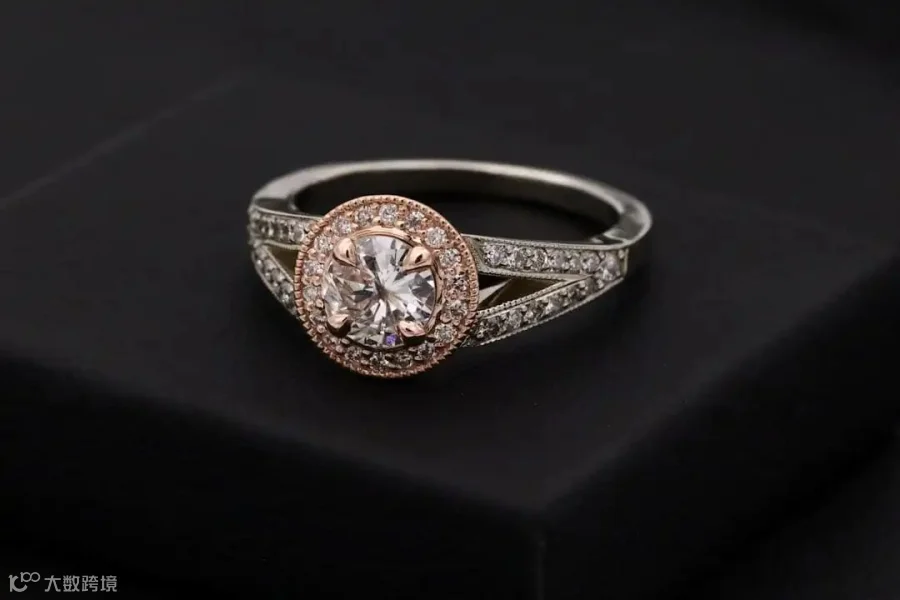
标的公司为英国早期专注培育钻石的DTC品牌,经营近十年,主营求婚戒指及钻石首饰。公司采用纯DTC模式,不依赖百货、批发或第三方平台,订单主要源自自有官网,配合伦敦市中心展厅提供试戴与定制服务。
DTC模式确保了品牌、客户数据与定价权的自主掌控。该模式无中间商分利与平台抽佣,毛利更高且经营稳健;所有客户数据沉淀于自有系统。凭借“单展厅+成熟线上获客体系”,公司年销售额达数百万英镑级别,累计服务上万对新人。
品牌口碑是其核心资产。在主流评价平台上积累上千条五星好评,社交媒体粉丝超二十万。对于婚戒品类,这些真实评价构成了新客转化的关键信任背书。此外,公司提供高自由度的定制体验,这套成熟的定制流程与服务体系可直接承接。
交易范围除英国主体外,还包含一家中东持牌公司,为未来拓展海湾市场预留了现成落脚点。
关键财务指标区间
出于保密要求,仅披露核心数据区间,签署NDA后可查阅完整财务资料。
- 营收规模:近十二个月营业收入在500万至800万英镑之间,英国市场为主力,海外市场增长潜力巨大。
- 盈利能力:毛利率稳定在60%以上,经调整后EBITDA利润率介于35%-40%。在珠宝零售领域,这一利润水平极为罕见,源于品牌溢价与DTC模式的双重优势。
对于拥有上游产能的买家,若实现供应链垂直整合,采购成本将进一步降低,利润率具备提升空间。

目标买家画像与协同效应
本项目最适合以下三类买家:
国内培育钻石生产商及加工企业
此类企业具备产能与成本优势,但缺乏海外终端渠道。收购成熟DTC品牌可实现“工厂直连消费者”,上下游协同效应显著。
寻求欧洲市场的珠宝品牌与零售集团
标的提供了现成的英国市场入口(含品牌、团队、展厅及口碑),可作为跳板扩展至欧洲其他国家或利用中东主体进入海湾市场。
消费品赛道财务投资人
标的具备高毛利、高现金流、轻资产特征,适合作为平台型资产进行品类延伸或同业整合。
卖方承诺在交割后提供过渡期支持,协助买家平稳接手供应链、团队及日常运营,有效降低跨境并购整合风险。

交易方式与流程
本次交易为股权整体出售,涵盖英国运营主体及中东持牌公司。价格将在买方尽调后协商确定。
意向买家需先签署保密协议,获取包含历史财务、经营指标及客户结构的详细资料包。初步沟通后,将安排与管理层会面及展厅实地考察,随后进入尽职调查与谈判阶段。
英国公司法与并购流程透明成熟,珠宝零售非敏感行业,外资审查风险低。买家应重点关注交割后的管理团队搭建、供应链衔接及品牌调性维护。赛乐作为独家财务顾问,熟悉英国交易环境与法律税务体系,可全程陪同完成从接触到交割整合的工作,并协助制定具体的投后整合计划。
培育钻石下半场,竞争核心在于品牌。
END
