

FUTURES CONTEST · 实盘大赛
17 万人参赛,半年亏掉 72 亿
期货实盘大赛二十届
剔除量化组,其余组别全部亏损
期货到底有多难做?看看今年的实盘大赛就知道了。

17万人参赛,半年亏掉72亿,刷新了大赛开办以来的历史纪录。
这是三届里亏得最狠的一次
第十八届亏 24.83 亿元,第十九届亏 10.79 亿元,本届 71.97 亿元,是上届的 6.67 倍。
更值得深思的是,剔除量化组别之外,其余所有组别全部亏损。

72 亿亏在哪:交易本身 47.68 亿,手续费 24.29 亿
一、三分之二的人在亏钱
17万个账户里,有盈亏记录的是148,840个,占87.6%。剩下21,160个整个赛期没产生盈亏,多半没开过仓,或者一直没平。
亏损账户113,912个,占全部账户的67.0%。三分之二的人在亏钱。
赚钱的账户34,928个,占20.5%。五个人里只有一个赚。
但真正扎心的不是盈亏比,是手续费。
二、你亏的钱里,有三分之一是手续费
半年时间,17万个账户合计交了24.29亿元手续费。这个数字是什么概念?占累计亏损的三成四。
净利润−71.97亿,是扣过手续费之后的数。把24.29亿手续费加回去,17万个账户在交易本身上亏掉47.68亿。手续费再拿走24.29亿。两块合起来,才是72亿那个负数。
平摊到每个账户:人均净亏4.23万,人均手续费1.43万。
你亏的钱里,有三分之一是手续费
把亏损和手续费都对着 514.58 亿期末权益看:半年亏掉权益的 14.0%,手续费再吃掉 4.7%。
方向上,做空144.14万手多于做多130.09万手,做空占52.6%。整体偏空,但空也没空对。
三、四个组,四种命运

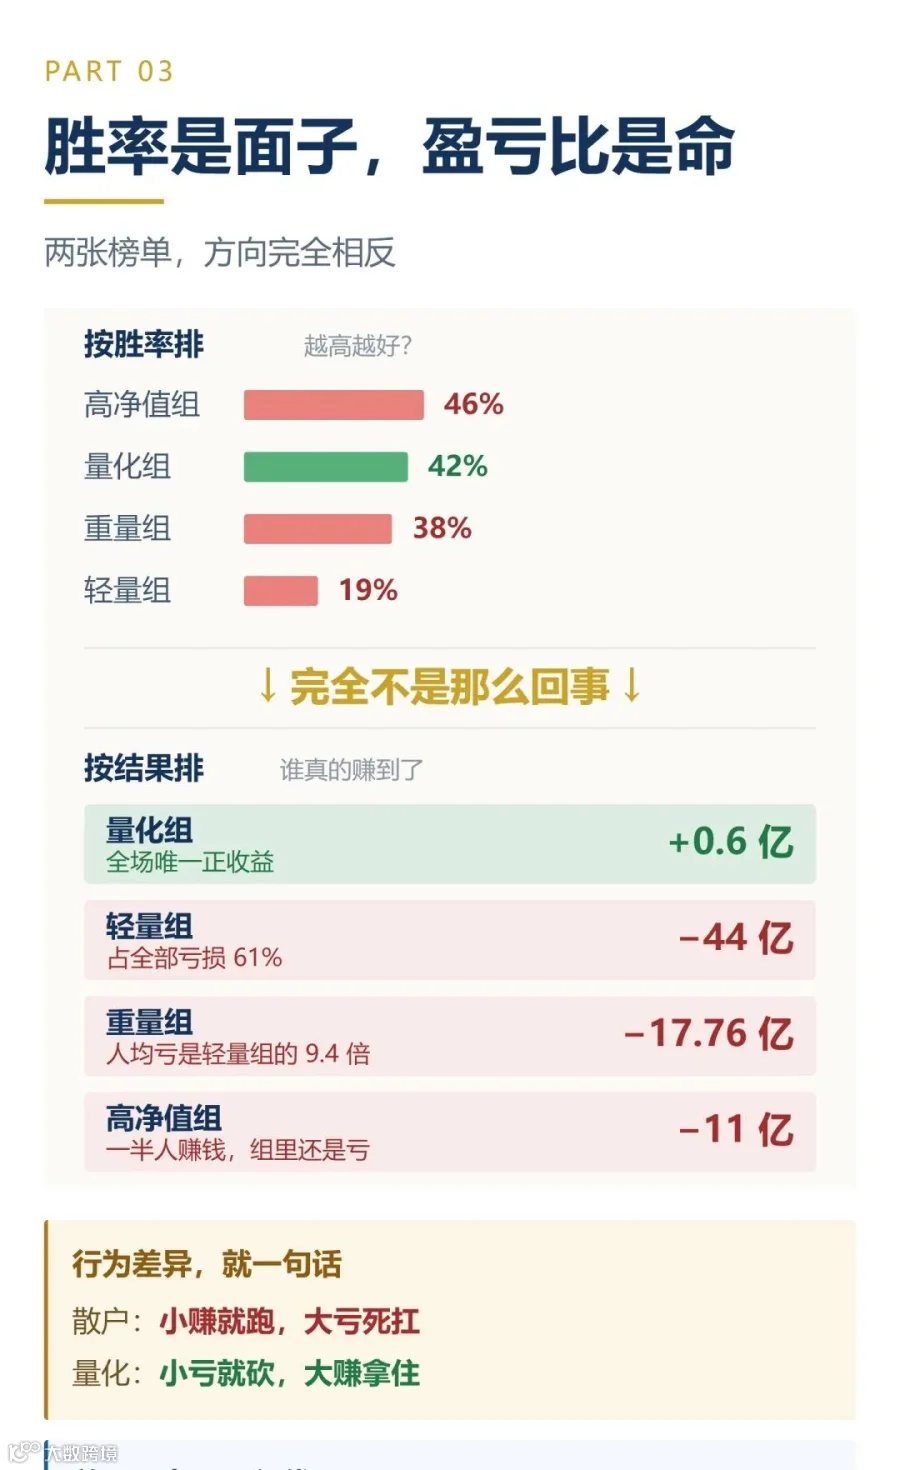
轻量组、重量组、高净值组、量化组:胜率与结果完全错位
轻量组:15.97万户,一个组亏掉近44亿
159,751个账户,占全部账户的94%。累计亏损约44亿,占全部亏损的61%。
组内赚钱的账户仅占19%,是所有组别中最低的。人均亏2.75万。这组的净值曲线从开赛第一天起就没往上涨过,全程稳定亏损,一路向南。
但这还不是最扎心的。
轻量组是参赛权益100万以下的"散户组",也是参与大赛的绝对主体。从第十一届到第二十届,2017到2026,整整十年,轻量组每一届都是净亏损,没有一年例外。
十年,十届,零盈利
十年累计净亏损约 245.54 亿元。
这不是某一年的行情问题,这是一个结构性的事实。
重量组:6,888户,赚的人不少,亏的人更狠
重量组6,888个账户,参赛门槛100万到500万,占全部账户的4.1%。累计亏损17.76亿元,占全部亏损的25%。
组内赚钱的账户占38%,比轻量组的19%高出一倍。四成人是赚的,这个比例听起来不算太差。
但人均亏25.79万元,是轻量组人均的9.4倍。赚钱的人有近三千个,为什么组里还是亏了将近18亿?
因为赚的人赚得小,亏的人亏得狠
赢的时候落袋就跑,亏的时候死扛到底。
手续费5.17亿元,占这组亏损的29.1%——每花一块钱手续费,净亏三块四。
这组的净值曲线和轻量组完全不同,波动极大,有亏也有赚。4月份行情好的时候攒下了大约13亿元的浮盈,但5到7月连亏三个月,大部分浮盈被吃掉,8到9月修复了一些,最终整体还是亏。
这组做多24.35万手、做空22.99万手,多空几乎持平。方向没偏,但还是没赚到钱。问题不在方向,在出场。
高净值组:500万以上,一半人赚钱,组里还亏钱
高净值组1,800个账户,门槛500万以上,占全部账户的1%。累计亏损约11亿元。
这组有一个全场最高的数字:盈利账户占比46.12%,接近一半的人在这半年里是赚钱的。六月份时这个比例一度超过50%。
一半人在赚,组里怎么还亏了11亿?
答案和重量组一样,但更极端:赚的人赚得小,亏的人亏得狠。人均亏损高达60万元,组内盈亏金额分化极其严重。
以1%的人数、46%的权益,贡献了15%的亏损,单账户的杀伤力是轻量组的几十倍。
这组的波动幅度也最大。4月份行情好的时候攒下了大约40亿元的浮盈,是四个组里4月浮盈最多的。然后5到7月连亏三个月,40亿浮盈几乎全部回吐。8到9月修复力度比重量组强,差一点点回本,但最终还是没翻过来。
还有一个数字值得单独拎出来
这组的手续费 5.8 亿元,占净亏的 54%。
什么概念?亏11亿,交5.8亿手续费——每亏两块钱,有一块多是送给期货公司的。
量化组:1,561个账户,全场唯一正收益
量化组1,561个账户,是程序化交易账户,占参赛人数不到1%。累计净利润+0.6亿元,是全场唯一整体赚钱的组别。
但真正让人琢磨的不是这个正收益。是量化组的盈利账户占比只有42.4%,超过一半的量化账户也在亏钱。
按"胜率党"的逻辑,这组该烂透了。可它偏偏是全场唯一正收益的组。
为什么?
因为量化组亏钱的人亏得小,赚钱的人赚得多。
胜率是面子,盈亏比是命。
量化组也不是一路顺风的。5到7月大环境不好的时候,程序照样跟着亏。但8月份行情刚露出一点盈利窗口,量化组的净值曲线立刻掉头向上,比重量组和高净值组都突出,早在8月就整体扭亏为盈。
最关键的一个数据:在后半赛程的"绞肉机行情"中,量化组的累计净利润较6月中旬仅减少0.27亿元,几乎全身而退。同期重量组和高净值组在5到7月连亏三个月。
量化组也不是完全没代价。它的手续费约1.61亿,是利润的2.66倍,赚0.6亿,交1.6亿手续费。量化组赚的也是"辛苦钱",高频进出、薄利多销,靠的是纪律和系统,不是天赋。
从品种上看,量化组的盈利主要来自股指、铜和豆粕。其中股指期货贡献最大,中证1000、中证500和沪深300合计贡献突出。这也说明一个残酷的事实:散户扎堆的商品期货,量化组恰恰是靠股指赚钱的。
四、差距不在一万行代码,在四个字
按胜率排与按结果排,方向完全相反
把四个组放在一起看,其实是一个故事:
轻量组
胜率最低(19%),盈亏比也是反的,净值曲线从头跌到尾,十年没有翻过身。人多、钱少、亏得最集中。
重量组
胜率上来了(38%),4月浮盈13亿,但5到7月连亏三个月全吐回去,人均亏26万。赚的人不少,但亏的人更狠。
高净值组
胜率最高(46%),4月浮盈40亿全场最多,但人均亏60万,组内盈亏严重分化。一半人赚钱,组里还是亏。
量化组
胜率倒数(42%),但盈亏比最高,亏得少、赚得多。5到7月也跟着亏,但8月一有窗口立刻掉头向上,后半程几乎全身而退。
散户最典型的行为模式是什么?小赚就跑,大亏死扛。
量化程序呢?反过来,小亏就砍,大赚拿住。
就这么简单。散户和量化之间的差距,不在一万行代码,在四个字:
止盈止损
五、最后的话
大赛的结果,也给普通投资者敲响警钟。最近几年,期货投资热度持续走高。不少人看到短期暴富的故事,被高收益吸引,盲目冲进期货市场。他们只看见少数成功者的传奇,却忽略了背后绝大多数人的惨淡结局。很多新手带着几十万本金入场,幻想着靠杠杆实现财富跨越,最后却快速亏掉本金。
市场从来不缺聪明人,缺的是懂得克制、永远保持敬畏之心的人。

FUTURES CONTEST
聚焦学院 · 交易认知
市场从来不缺聪明人,缺的是懂得克制的人