


最近不少广州的亚马逊、铺货卖家,突然收到【广东税务】发来的短信:贵单位存在未依法足额为员工申报缴纳社会保险费的疑点,请立即自查,先行从2026年10月起调整缴费工资基数,甚至直接附上电子税务局操作路径:【我要办税】→【社保业务】→【社保费网报】→【社保费基本信息管理】→【缴费工资调整】。
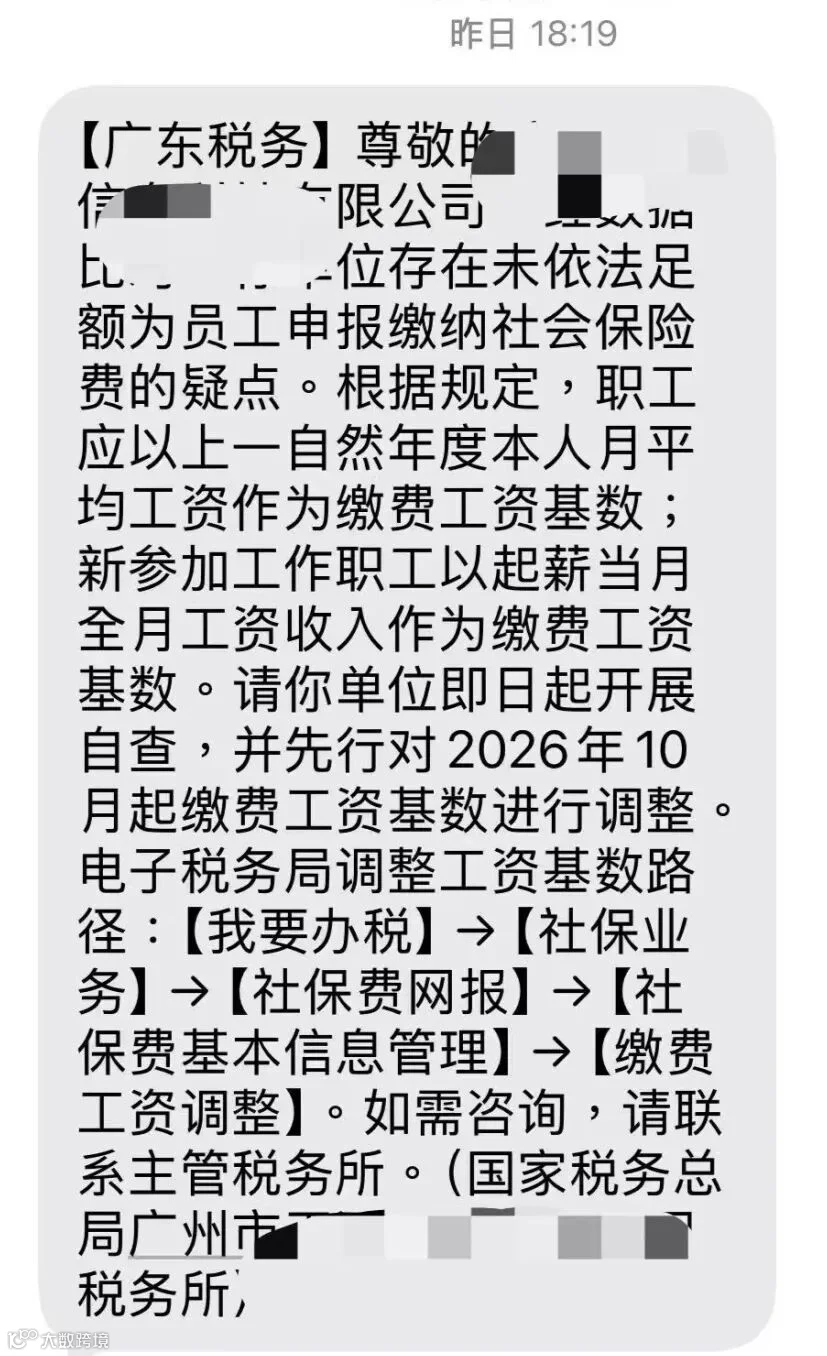
很多卖家扫一眼,只抓住“10月起调整”这句话,觉得只要在后台改好当月基数,风险就消了。这是非常致命的误区。这条短信不是简单让你改当月数据,是系统完成个税、社保、工资流水三方比对后,推送给企业的前置风险提醒,给你自查整改的窗口期,不等于事情到此为止。
先分清两件完全不同的事:一个是全省基数统一带来的补差,一个是工资与社保基数不匹配的合规疑点。
10月8日,广东人社、财政、税务三部门联合发文,2026年1月1日起,全省企业职工养老保险缴费基数下限统一为5510元;7月1日起下限上调至5521元,上限27603元,全省不再划分片区。
一句话总结:曾经深圳、东莞等地区更低的社保洼地红利,正式消失了。
过去片区政策不一样,同样按最低基数参保,深圳企业用工成本会更低,这也是很多跨境公司选址的考量。现在全省一把尺子。深圳的卖家,要追溯补缴1-9月的差额:1到6月基数差735元,7到9月每月差746元;广州原本基数就接近新标准,7-9月每月只差11元,体感几乎无感。
文件里写得很清楚:本次基数调整产生的补差,在本社保年度内缴纳,视为正常缴费,不算处罚、不计滞纳金,只是政策滞后落地的回算。一家50人团队、全员按最低基数参保的深圳跨境公司,一次性补缴成本五万出头,肉疼,但这笔账是看得见、算得清的,按时补完,这件事就能翻篇。
而税务短信指向的,是另一套逻辑:不是基数下限涨了,是你的申报基数和真实工资对不上。
规则一直没变:职工社保基数,按上一年度本人月平均工资核定;新入职员工,按入职当月全额工资收入申报。简单来说,员工真实月薪一万二,就不能长期按最低基数申报,工资分开发、走私账、差额体外循环这套老路子,在数据打通之后,容错空间已经几乎没有。
短信里“先行调整10月基数”,重点在“先行”二字。意思是,10月之后要先规范,但前面历史月份的差额,后续要结合台账评估。如果你只改10月当期,往年、今年前面月份依旧低基数申报,二次数据筛查时,依旧会被标记,到时候就是补缴+滞纳金,性质完全不一样。
给大家算一笔卖家最不愿意面对的账:10名运营,月薪12000,一直按5521元申报社保。每人每月基数差接近6500元,单位各项社保费率合计两成出头,单人每月多支出一千四百多。10个人,一年企业端直接多出十七万成本。
对比一下:基数补差,一个员工一年多几百到一千多;足额申报整改,一个员工一年可能增加上万支出。这才是压在跨境卖家身上最重的一刀。
很多卖家入职时让员工签的自愿放弃社保、社保折现协议。跨哥再次提醒:这类协议法律上全部无效。劳动关系属实,足额缴纳社保是企业的法定义务,一纸声明免除不了责任。一旦后续员工仲裁、税务核查,这份协议反而会成为企业明知违规的证据。新版税务行政处罚裁量基准落地之后,违规的处罚代价进一步抬高。
不少同行会来问,收到这条短信,标准操作是什么?
第一步,登录电子税务局后台查看风险提示。
第二步,把全省统一基数带来的9个月补差,在社保年度内按时完成;
第三步,梳理全员台账,把工资银行流水、个税申报表、社保申报数据放在一起对账,核算历史差额;
第四步,按要求先把10月之后的缴费基数调整到位,历史部分拿不准口径,直接联系短信标注的主管税务所沟通,不要硬扛,也不要盲目一次性全部补缴。
今年广东养老保险基数全省统一之后,叠加新版税务处罚裁量基准,社保的合规成本、违规代价同步上升。以前是抽查,现在是系统自动比对个税、工资、社保三方数据,疑点直接推送短信自查,监管已经从“事后稽查”变成“事前预警”。
对跨境中小卖家来说,利润本来就被平台佣金、物流、采购挤压,社保成本上涨,又是一道绕不开的考题。