关注+星标,干货资讯不错过!!
跨境电商布局欧盟市场的卖家,请重点关注一项即将落地的重磅监管调整。自2026 年 11 月 1 日起,非欧盟地区发往欧盟终端消费者的远程销售 B2C 包裹,将正式启用两项新规:新增按货项计征的 2 欧元联盟处理费(UHF),同步强制要求在清关申报环节提交 PID 产品识别码。
两项政策同步落地,直接重塑低价直邮赛道的成本结构,欧盟远程销售的合规监管正式进入从严阶段。
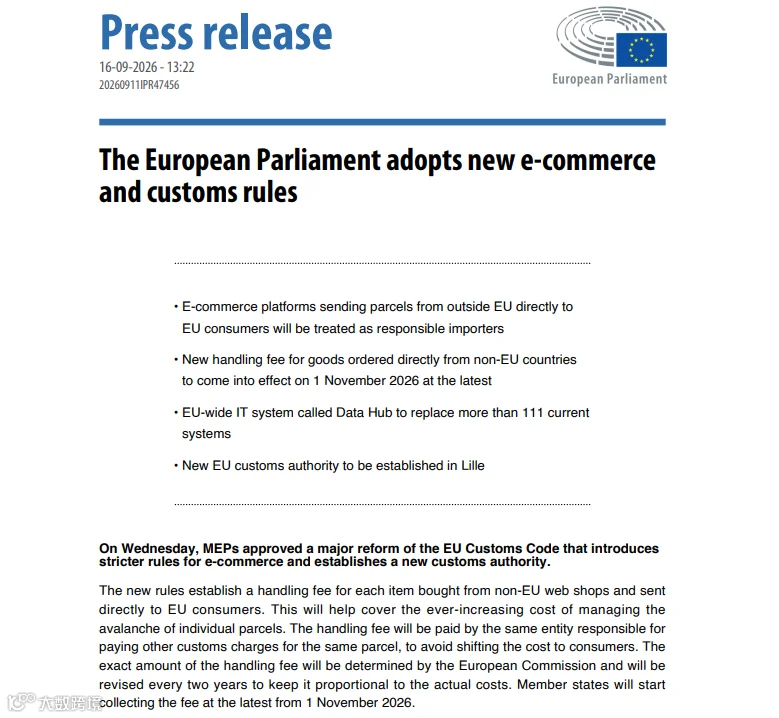
很多卖家容易把 UHF 和关税、货代报关费混为一谈,这里先明确核心定义:UHF 属于海关行政处理费,并非进口关税,设立初衷是覆盖海关端的数据核验、风险筛查、系统运维以及实物查验产生的公共成本,独立于常规关税、进口 VAT,和市面上货代收取的商业报关服务费也不属于同一类目。
和 3 欧元临时关税的叠加关系
2026 年 7 月 1 日已经上线的 3 欧元小包临时关税,仅针对货值 150 欧元以内的包裹,政策过渡期持续至 2028 年 7 月 1 日。 而本次新增 UHF 没有货值门槛,无论包裹申报价值高低,符合远程销售进口放行条件就需要征收,且暂无截止有效期。
货值≤150 欧元包裹:3 欧元临时关税 + 2 欧元 UHF,两项叠加收取。
货值>150 欧元包裹:不适用 3 欧元临时关税,按商品对应税则正常计征关税,再加收 UHF。

UHF 与进口 VAT 的计税关联
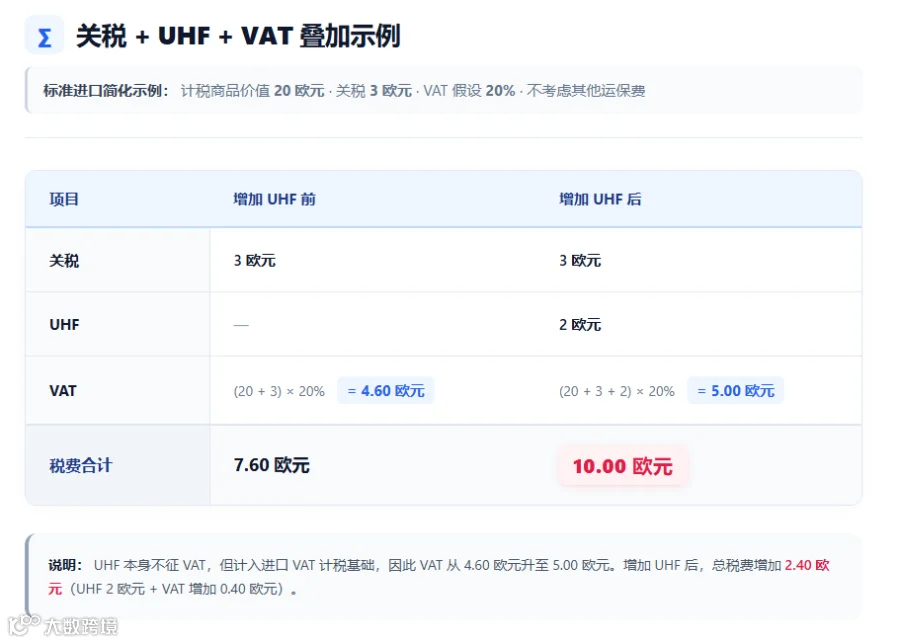
这里是极易踩坑的税务细节:UHF 费用本身不单独征收 VAT,但该笔费用需要计入进口 VAT 的计税基数。
简单来说,这笔 2 欧元费用不会额外产生增值税,但会抬高整体税基,最终导致 VAT 实缴金额上升。
不同申报模式处理细则存在差异:IOSS 申报、普通进口申报、特殊简化申报方案,都需要将 UHF 纳入计税基础评估。
另外售后退货场景有明确区分:满足退税条件时进口 VAT 可按流程申请退回,但UHF 处理费一经收取不予返还,核算退货成本时务必分开测算。

关键:货项 item 判定标准(计费核心)
UHF 按 item(货项)计费,item 不等于单件实物、不等于 SKU、不等于包裹。
欧盟海关判定标准:同一票包裹内,税则编码(HS)、商品描述、原产地三者全部一致的商品,合并计为 1 个货项。
举两个例子:
包裹内含手机壳、数据线、耳机三类不同 HS 编码商品 → 3 个货项,合计收取 6 欧元 UHF。
包裹内放置 10 个同款同产地手机壳 → 仅 1 个货项,只收取 2 欧元 UHF。
卖家做定价测算时,不能以包裹数量简单估算,必须依托商品 HS 归类结果搭建成本模型。
和 UHF 同一天落地的 PID 申报义务,是本次新规里容易被低估的合规要求。
依据法规(EU)2026/1022,所有输往欧盟 27 国的 B2C 远程销售包裹,不分货值高低,清关申报单上必须填报 PID 产品标识符。
PID≠HS 编码:HS 编码定义商品品类,PID 精准定位单品信息,关联 SKU、品牌制造商、商品条码,实现单品溯源。

申报硬性要求:M-PID、NS-PID 为必填项;商品拥有 S-PID 条码时,必须同步提交。一旦 PID 信息缺失、无效、错填,海关将判定申报资料不完整,直接驳回申报、扣留包裹,产生查验、滞港等额外损失。
速卖通等平台也已同步通知卖家提前归集 SKU、EAN、GTIN、UDI-DI 等条码资料,做好前置准备。

整套政策组合拳,不只是简单增加一笔费用,而是从成本、打包策略、稽查力度、履约模式四个维度改变赛道格局,低价铺货模式承压最明显。
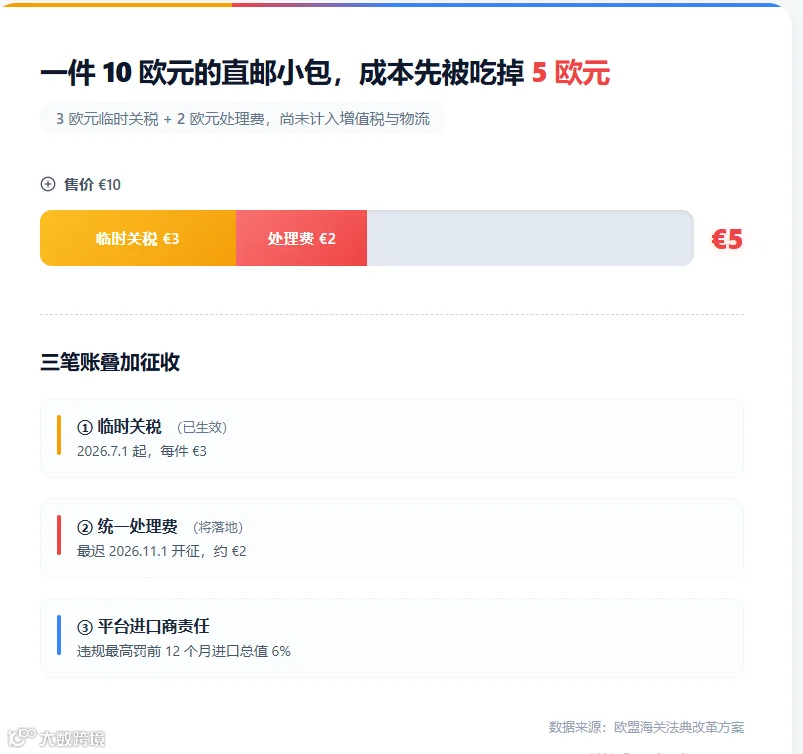
货值 150 欧元以内小包,单个货项固定新增 5 欧元刚性支出(3 欧元临时关税 + 2 欧元 UHF)。对于售价 20 欧元以内的美妆小件、家居杂货、3C 配件、玩具等品类,税费成本会吃掉绝大部分毛利,甚至直接亏损。
如果一个包裹混合多个不同 HS 编码的商品,货项数量同步增加,费用成倍上涨。垂直品类卖家同包裹统一税目发货,无论里面几件商品,仅按 1 个货项计费,成本可控性更强,后续定价策略需要结合打包方案重新设计。
伴随新规上线,欧盟海关同步提升低申报、虚报品名、模糊申报包裹的查验比例。CE、RoHS、REACH、EPR 环保合规、产品标签等资料,都是高频核查项目。合规体系完善的商家,查验扣货概率更低,更容易拿到平台流量倾斜。
对比直邮模式的高额固定费用,符合资质的远程销售专用海关仓批量备货,可以把单件综合税费分摊至 0.5–1 欧元区间,同时具备本地时效快、售后退货成本更低的优势。
注意:普通海外仓不自动享受该优惠,仓库资质需要提前核验。
不建议观望等待,建议从成本、履约、主体资质、选品定价四个板块同步梳理,平稳承接新规变化:
摒弃“一个包裹统一加 5 欧元” 的粗略估算方式,以 SKU 为最小单元,把关税、UHF、进口 VAT、平台佣金、查验异常损耗全部纳入测算,对比调整后售价和欧洲本地竞品价差。同时和运营、物流端确认平台费用代收、展示、结算规则,理清成本转嫁链路。
搭建对比表格,统一测算头程物流、进口税费、仓租操作费、尾程派送、库存资金占用、售后退货成本:
稳定出单爆款:优先评估合规欧盟海外仓备货
新品测试款:控制首批备货量,小批量试销
低频长尾款:保留直邮作为灵活履约方案
新版欧盟海关法典明确:向欧盟消费者销售的非欧盟卖家、电商平台,在海关法规层面被认定为进口商。
卖家需要在欧盟设立本地主体,或是委托具备 AEO 资质的间接海关代表承接进口商责任,以往 “买家自负责清关” 模式不再可行。
缺少合规主体,后续清关链路会直接断裂,同时提前完善 PID 条码资料库,避免申报卡壳。

从去年启动的小包 3 欧元临时关税,到本次 UHF 行政费叠加 PID 强制申报,欧盟对跨境远程销售的监管,已经从单一税费调整转向税务、清关数据、产品溯源、进口商责任一体化的系统性监管。
依靠低价铺货、简化申报的粗放直邮玩法已经难以为继。