⏰10月13日
员工向雇主报告小费 (2026年9月):员工若9月获得的小费超过20美元,需向雇主申报
⏰10月15日
EFTPS (2026年9月):通过电子联邦税收缴款系统缴纳9月份的税款
Form 1120(延期报税):联邦所得税申报表延期申报截止
本月所有的报税截止日已过。
2026年1月1日起,美国1099-NEC及1099-MISC部分付款项目的申报门槛由600美元提高至2,000美元。
例如,美国公司全年向一名独立设计师支付1,800美元服务费,2025年通常需要申报1099-NEC;同样的付款发生在2026年,则通常不再达到申报门槛。
需要注意的是,2,000美元并非所有1099表格的统一标准,具体仍取决于付款性质、收款方身份及付款方式。
哪些1099申报门槛
提高了?
此次调整主要涉及两类表格:
1099-NEC:适用于向独立承包商、自由职业者等非雇员支付的服务报酬,例如设计费、咨询费和技术开发费。
1099-MISC:涉及租金、部分奖金及其他特定收入。
对于适用新门槛的付款,企业应按同一收款方全年累计金额判断。
例如,每月支付300美元设计费,全年累计3,600美元,仍需在符合其他申报条件的情况下提交1099-NEC。
2026年度的相关表格通常于2027年初申报。
但以下项目仍适用不同标准:
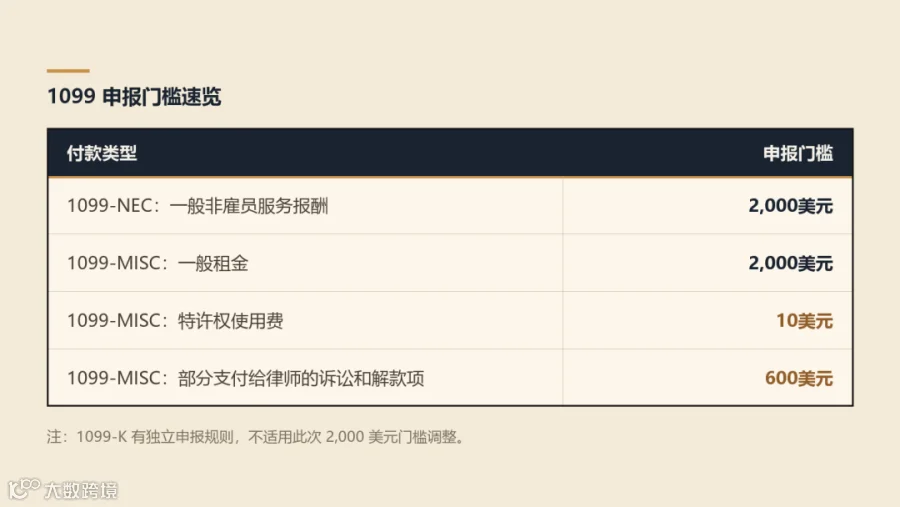
此外,1099-K有独立的申报规则,不适用此次2,000美元门槛调整。

哪些付款需要特别判断?
支付给个人、公司或LLC的服务费
美国公司向个人承包商支付服务费,全年达到2,000美元时,通常需要考虑1099-NEC申报。
但如果收款方是C公司,普通服务费一般可以适用申报豁免。
对于LLC,则应进一步确认其联邦税务分类。
LLC可能被视为独资企业、合伙企业或公司,不能仅凭名称判断是否需要申报。
租金及律师费
企业向符合申报条件的收款方支付租金,2026年全年累计达到2,000美元,通常涉及1099-MISC申报。
如果租金通过房地产经纪人或物业管理机构支付,则需根据实际收款安排判断申报责任。
律师费的规定有所不同。
支付给美国律师事务所的法律服务费,即使对方采用公司形式经营,也可能需要申报1099-NEC,常规门槛为2,000美元。
部分由律师代收的诉讼和解款项,则可能涉及1099-MISC,适用600美元的申报标准。
支付给中国及其他境外服务商的费用
美国公司向境外服务商付款,不能只看金额是否达到2,000美元。
例如,美国LLC委托中国设计公司制作宣传素材,支付5,000美元,全部设计工作均在中国境内完成。
如果收款方属于外国税务主体,且服务全部在美国境外履行,该笔付款通常无需申报1099-NEC,也一般不涉及1042-S申报。
如果服务在美国境内履行,则需进一步判断美国来源收入、1042-S信息申报及预提税义务。
企业应根据收款方身份取得适用的W-8系列表格,并保存合同及付款记录。

2026年企业应如何准备?
企业可以重点核对以下事项:

2026年的新门槛将减少部分企业的信息申报数量,但涉及不同收款方或跨境付款时,仍需分别判断申报要求。
推荐阅读▼

认同这些财税干货?
点个“推荐”分享出去~