


美线又涨价了。10月15日,今年第20轮GRI刚落地;11月1日,第21轮马上就又要来了。达飞、中远海运、长荣、赫伯罗特、HMM、阳明、以星,七家船司,申报的涨幅都在每个40尺柜2000到3000美元。
这篇帮你把这轮涨价捋清楚,再把11月要盯的成本点,一条条列出来。
消息来自美国 FMC 运价备案信息服务机构 DPI(Distribution-Publications, Inc.),专门负责各家船司在 FMC(美国联邦海事委员会)的运价备案发布。

10月15日落地GRI

11月1日备案GRI
有个细节单独说:长荣的备案里写了,干柜、冷柜都是3000美元;其他箱型按费率表公式折算。

第一,GRI是申报的上限,不是你最终拿到的价格。
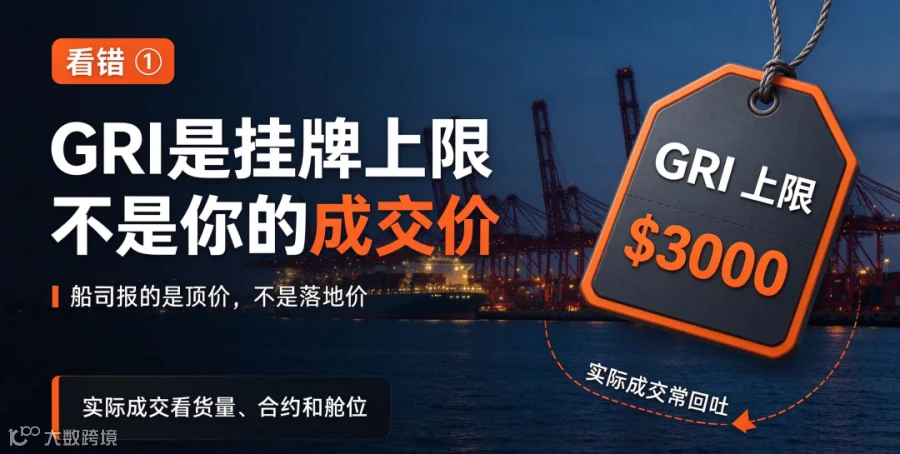
你可以把它理解成船司挂出来的“标价”:这轮最多允许涨这么多。实际成交要看你的货量、合约和当时的舱位,往往会打点折,这行话叫“GRI回吐”。
所以,看到单柜涨 3000 的消息,别急着往自己头上套,每个卖家的物流成本到底涨多少,还要看自己的货量和合约。但有一点是真的——新报价的起算线,确实被抬高了。
第二,中远这两轮,只对合约货生效。

DPI的备案有说明:中远的GRI只走服务协议项下的货,也就是service contracts,现货货不在里面。换句话说,签了年度合约的货主,这轮物流成本上涨的感受会更直接。
第三,GRI不是你成本的全部。
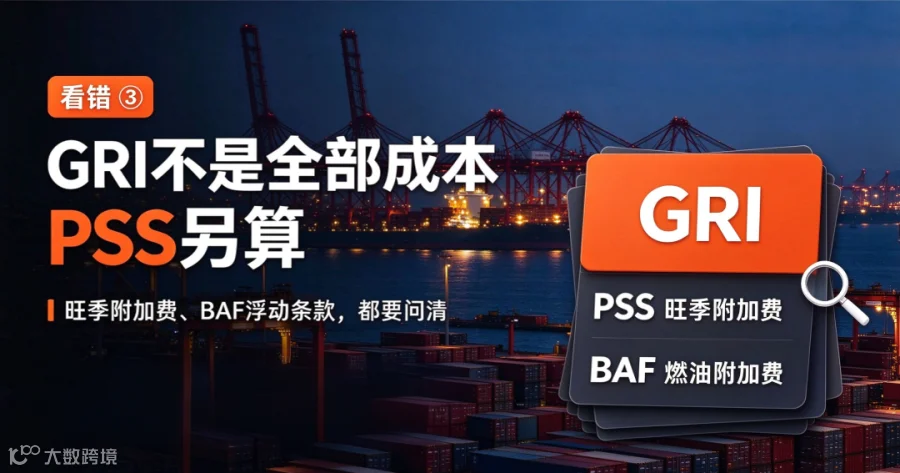
同一时间,不少船司还在加收PSS旺季附加费,顺手收紧舱位配额。GRI只是其中一项,拿报价的时候可以问一下是不是全包价,是的话要留意有效期是多久。
现在报价是旺季峰值口径,签年度长约别直接拿峰值价锚定,要问清是否为 all-in 全包价、PSS/BAF 浮动条款。

先看价。
现货价还在高位。Xeneta 10月16日的数据,远东到美西一个40尺柜大约8296 美元,美东11495美元;按Freightos的口径,美西现货价9月底刚创下2026年的新高。

再看船。
船司托价的动作也没停。Freightos监测到,黄金周前后一直到10月下旬,船司一边在排空班,一边收紧给货代的周度舱位配额。再加上上海、宁波前段还在堵,Sea-Intelligence的数据是:8月上海港班期准班率一度只有12.2%,9月18.42%,小幅回升,但还是不到两成。
涨价加控舱,是一套配合着打的拳。

不过,Xeneta和Freightos的分析师都判断,旺季和黄金周一过,现货价有见顶回落的苗头。
问题是,船司手里还攥着GRI和空班这两张牌托底。短期价格怎么走,就看“需求往下走”和“船司控运力”谁更硬。
11月1日这轮GRI最后能实打实涨上去几成,就是第一个能看出门道的节点。Xeneta 给出的三个月路径也可以参考:若需求走弱、运力不再硬控,美西现货价可能回落到 4500–5500 美元 / FEU、美东 6000–7000 美元 / FEU—— 是明显回调,但不是崩盘。
🔷 第一,盯紧费率切换的日子。
11月1日第21轮GRI生效,报价基准又抬一次。如果你是10月底下单、11月才开船,务必跟货代确认清楚:到底按哪一档费率算。
🔷 第二,防甩柜、防空班。
旺季尾段还赶着黑五、圣诞前的最后一波补货,急货最好提前 2 到 3 周,把舱和价都锁住。,把舱和价都锁住。万一原定船被空班换掉,替代航次一定要让对方书面确认,口头的不算数。
🔷 第三,问清报价口径。
问清:含不含PSS这些附加费?报价有效期到哪天?这周的舱位配额能不能保得住?
🔷 第四,提前看春节前的窗口。
11月下旬开始,市场就要为春节备货预热了。如果您有 1 月的出货计划,建议现在就提前对接摸底:包括对应航线的班期规律、节前价格走势和舱位配额情况,不建议等到临期再订舱。
美线这两年的航运涨价,其实大家也看明白了:涨价就是一纸公告的事,降价却要等上一整个淡季。卖家们关心运价趋势,就是想踩准备货节奏,在每轮涨价前发货,减少些物流成本。旺季出货,少一次信息差,就少一次被动。
免责声明:文中运价、数据均来自公开信息,仅供参考,以船司官方发布及实际成交为准,不构成报价或建议。