在跨境电商出口业务中,增值税的申报缴纳一直是企业关注的一个重点,很多跨境卖家常年搞不懂一个核心问题:跨境出口到底要不要缴增值税?
1
纳税主体如何确定?(谁来缴?)
跨境电商出口货物应依据出口货物报关凭证,由出口货物发货人作为增值税的纳税主体。结合经营模式,分为两种情况:
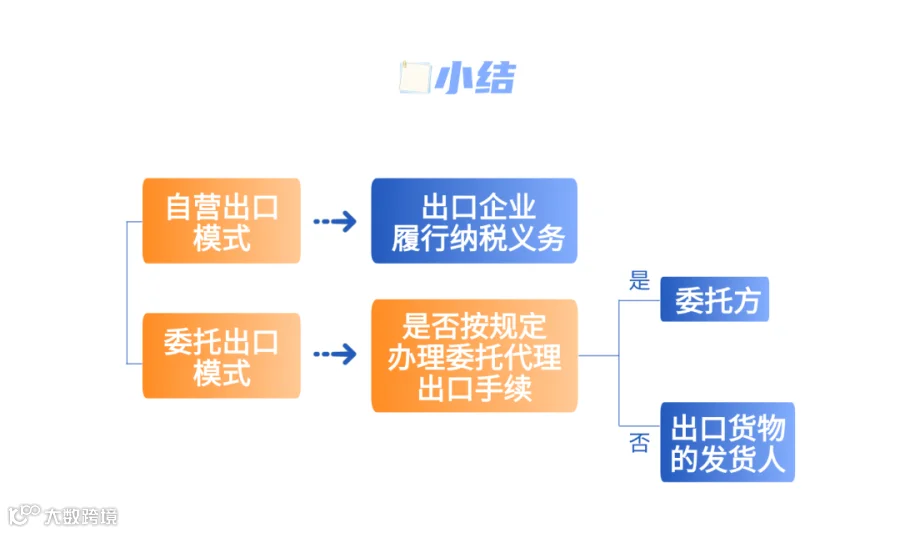
①自营出口模式(用自己抬头报关)
由出口企业履行增值税应税行为的纳税义务。意味着,谁报关,谁就是增值税的纳税义务人,申报、退税、缴税均由其办理。
②委托出口模式(用别人的抬头报关)
通常包括委托归集出口、货代以自身抬头报关等情形。具体由谁申报,核心取决于是否按规定办理委托代理出口手续:
已按规定办理的: 由委托方按规定申报出口退(免)税、免征征值税或者缴纳增值税。
未按规定办理的: 由出口货物的发货人按规定申报缴纳增值税。谁是报关单上的发货人,谁就是纳税义务人——谁报关,谁缴税。
⚠️ 这里需要注意: 若只有口头委托、报关单发货人栏填写的并非卖家自身,结果就是——货是你的,但申报主体错位,退税可能拿不到,还将面临货物按内销补税的风险。借用他人资质“买单出口”,风险更大,名义报关企业与实际货主都可能承担税务和外汇责任。
2
计税依据如何确定?(按什么金额缴?)
跨境电商出口企业出口货物,应当在规定期限内向主管税务机关申报增值税退(免)税、免税和征税。不同税收类型,计税依据不一样。
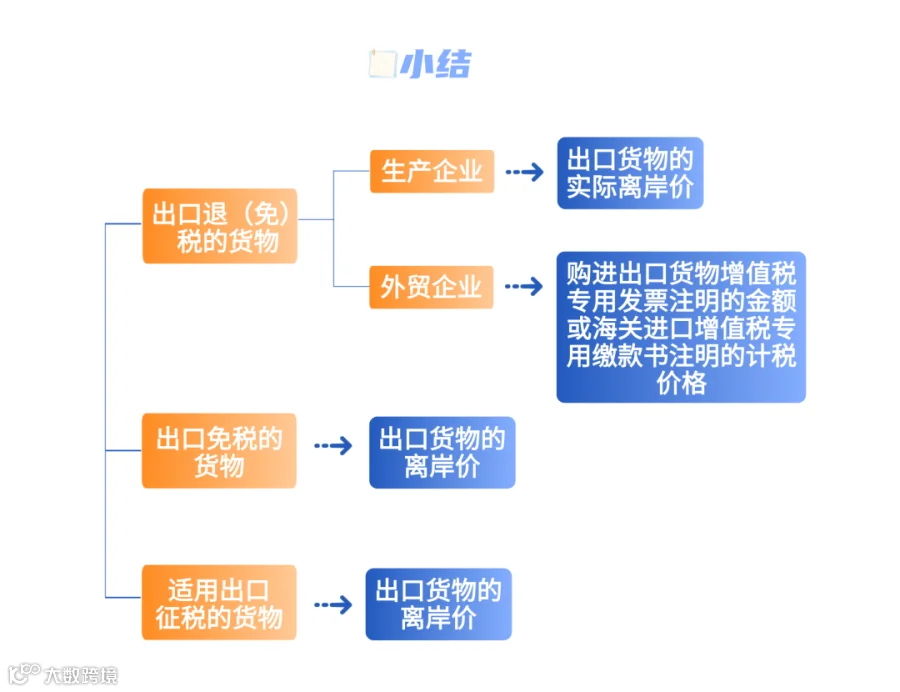
①出口退(免)税的货物
生产企业: 除另有规定外,计税依据为出口货物的实际离岸价(FOB价)。
外贸企业: 计税依据为购进出口货物增值税专用发票注明金额;若是进口回来再出口的,按海关进口增值税专用缴款书注明的计税价格。
②出口免税的货物
按照增值税免税政策的统一规定执行,免税销售额的计税依据为出口货物的离岸价。
③出口征税的货物
不符合退(免)税、免税条件的,视同内销,销项税额的计税依据为出口货物的离岸价。
3
跨境卖家实务自查
①核对报关主体
核对报关单发货人栏,确认与实际承担纳税义务、主张退税的主体一致。
②规范委托手续
有委托出口的,补齐委托代理出口手续,资料留完整,确保申报主体不错位。
③对齐计税口径
生产企业按FOB、外贸企业按专票金额,做账与申报不要混用,报关资料留好备查。
④专业财税顾问
建议在申报前找熟悉跨境电商的财税顾问做一次梳理,避免因环节遗漏产生后续风险。主体、口径、期限三环对上,退税才能稳妥落袋。
来源:国家税务总局
精选文章 点击直达